
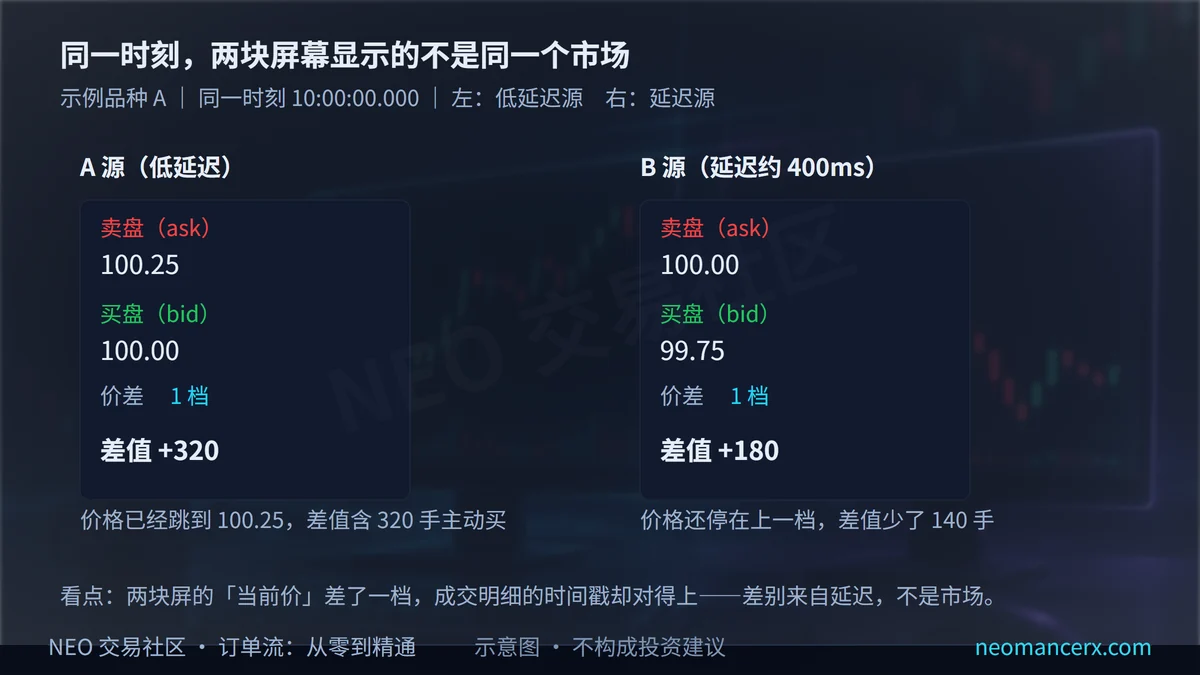
你看到的盘口取决于数据管道:MBO 是逐笔委托事件,MBP10 是每档前 10 档的快照,聚合 tick 还会再压一次。延迟让你看到的永远是「已经发生的历史」,这就是同一时刻两块屏幕的 delta 对不上的原因。
一、MBO 和 MBP10,到底差在哪?
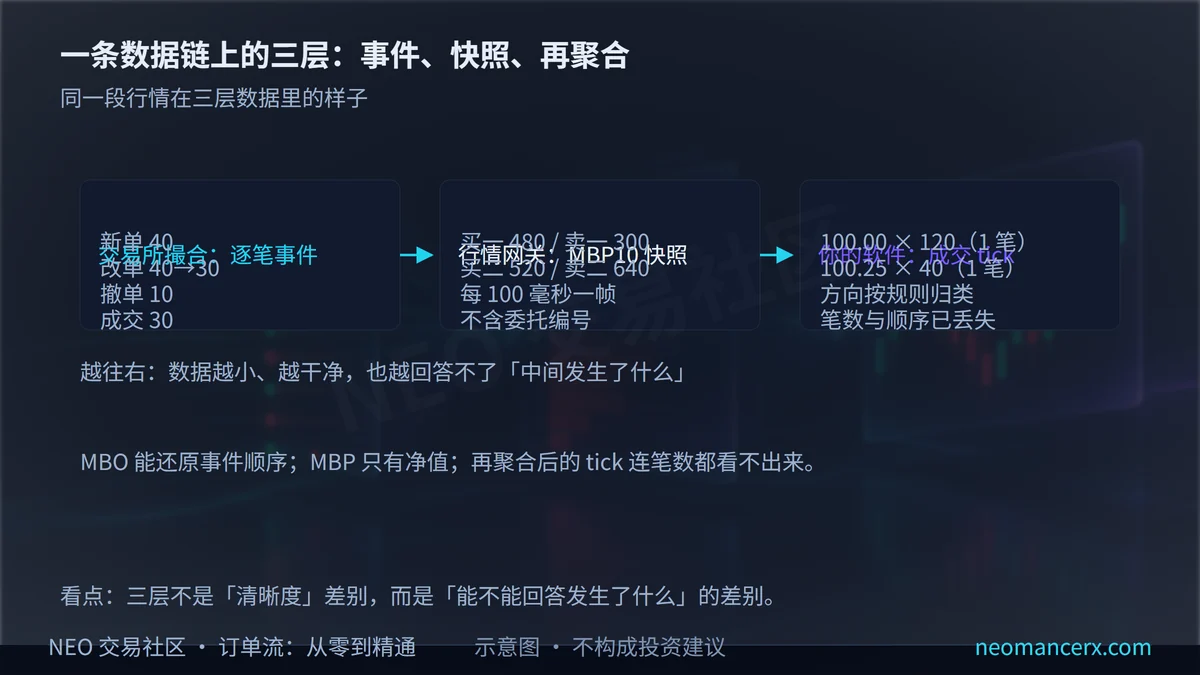
先给结论:MBO(Market By Order,逐笔委托)记录的是「每一笔委托的新增、修改、撤销」,MBP(Market By Price,按价聚合)记录的是「每一档现在一共有多少量」。前者是事件流,后者是快照。
MBO 的每一条消息都带委托编号、方向、价格、数量与动作类型。理论上你可以重建整本订单簿:某一档的 800 手是 1 个人挂的还是 20 个人挂的,其中 300 手有没有在成交前被撤走,都能看出来。
MBP10 只给你前十档的汇总:买一到买十、卖一到卖十各有多少量,按固定频率推送,常见的是每 100 毫秒一帧。你不知道这一帧和上一帧之间发生了什么,也不知道是谁在挂。
多数散户能拿到的,是 MBP 或更粗的聚合数据。这不是软件好坏的问题,而是数据授权与带宽的问题——MBO 的数据量通常比 MBP 大一到两个数量级。
还要区分一个常被混用的词:逐笔成交(T&S,Time & Sales)与逐笔委托(MBO)不是一回事。前者只记「成交」这一个事件,后者记新增、修改、撤销、成交全部事件。很多软件把「逐笔」两个字印在成交明细上,说的其实是 T&S;你把 T&S 当成 MBO,就会以为能看到撤单,其实看不到。
二、为什么两个快照永远还原不出成交?
这是本篇最需要记住的一条边界:只看两个快照的差值,你无法区分「成交、撤单、修改」。
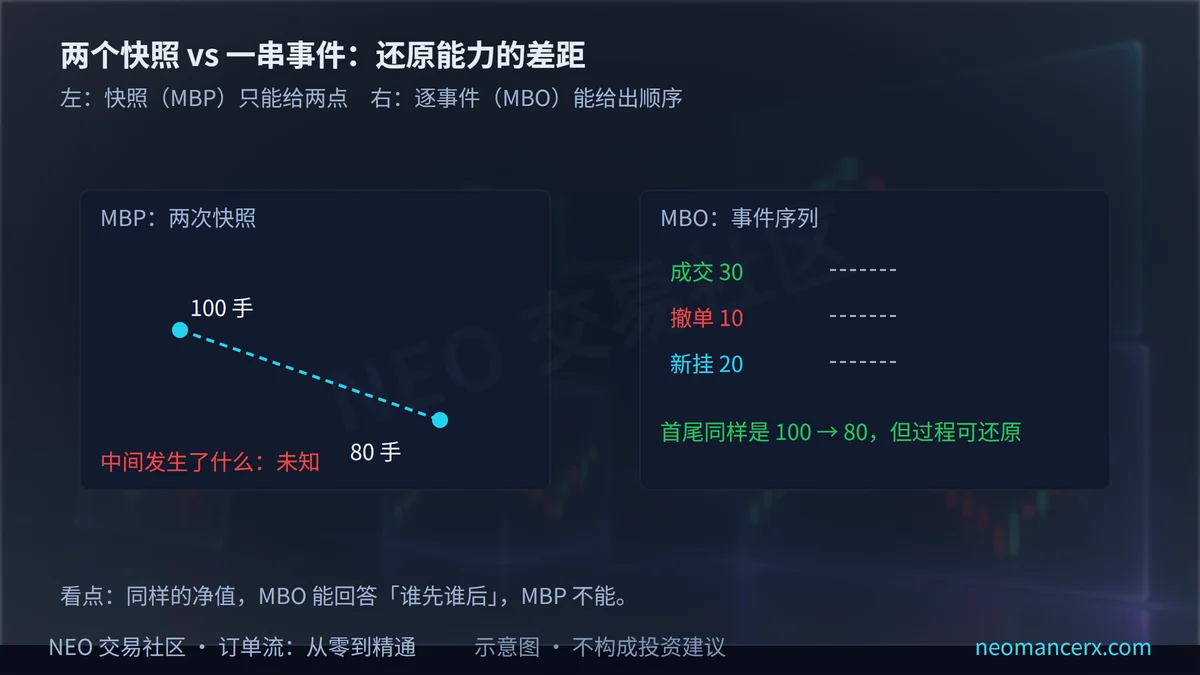
举个经典例子。某一档在第一次快照里是 100 手,几秒后的第二次快照里是 80 手。中间至少可能是这三种情况:
- 成交 30 手、撤单 10 手、新挂 20 手,净减 20;
- 成交 20 手,其他什么都没发生,净减 20;
- 撤单 40 手、新挂 20 手,一笔都没成交,净减 20。
三种情况在快照上一模一样:100 变成 80。但它们的市场含义完全不同——第一种有人在吃、也有人在补;第二种只是正常成交;第三种根本没人成交,只是挂单结构变了。只看首尾,还原不出顺序。
这里还有一个容易被忽略的推论:如果两个快照之间价格没变、量也没变,你同样不能断定「什么都没发生」——可能有人挂了又撤、成交了又补,只是净值恰好回到原点。快照给你的是净值,不是过程。要还原顺序,必须有逐事件的数据(MBO)。这就是 MBO 与 MBP 最本质的差距:不是「精度高一点」,而是「能不能回答到底发生了什么」。
三、聚合 tick 把什么压掉了?
即便你拿到了逐笔成交,很多软件在画图前还会再做一次聚合:把同一价位、同一毫秒附近的多笔成交合并成一笔,或者按固定时间片汇总。
聚合会压掉三样东西。
第一,笔数。十笔 10 手的成交和一笔 100 手的成交,聚合后看起来一样,但背后行为不同:前者可能是算法拆单,后者可能是一次性的大单。
第二,顺序。同一毫秒内先卖后买和先买后卖,对盘口的冲击方向不同,聚合后看不出来。
第三,主动方向的边界。落在买卖价之间的成交,聚合时经常被统一归到某一侧,差值因此产生系统性偏差。
举个具体的例子:同一根一分钟 K 线里,真实的成交是 8 笔共 120 手,主动买 70 手、主动卖 50 手,差值是 +20。若软件把同一价位的 8 笔合并成 1 笔,差值仍是 +20;但如果它把落在买卖价之间的 3 笔(共 25 手)统一归到主动买,差值就变成 +45。数字没坏,是口径不同。
所以同一个品种、同一段时间,两家软件给出的差值不一样是正常现象。差多少算正常,第五节给判据。
四、延迟是怎么让你看到「历史」的?
行情从交易所到你的屏幕,至少经过四段:撮合引擎、交易所行情网关、数据商或券商、你的终端渲染。每一段都有延迟,而真正麻烦的不是平均延迟,是抖动(jitter)。
平均 50 毫秒、抖动 5 毫秒的链路,比平均 80 毫秒、抖动 200 毫秒的链路更可用。前者能建立稳定的时间感,后者你永远不知道这一帧是新的还是旧的。
更关键的是:延迟不是让你「看得慢一点」,而是让你看到的每一帧都已经是过去。你以为在看「当前盘口」,实际上是几十到几百毫秒之前的状态,这期间价格可能已经变了两档。用延迟高的源做短线执行,等于拿旧地图找新路。
如果你想知道自己这条链路到底慢多少,有一个笨但有效的办法:把成交明细的时间戳与你屏幕上价格跳动的时刻并排看,连续记录二十次跳档,取中位数。这个数字不需要精确,它的作用是让你知道「我看到的价格,大概是多久以前的」,从而决定自己适合做多快的决策。
五、同一时刻两个源的 delta 差多少算异常?
先给排查顺序,再给阈值。
第一步,对齐时间窗。两个源必须用同一个起止时间,时区与交易时段切分一致;跨夜盘的品种尤其容易在这里出错。
第二步,比总成交量。如果两源的总成交量就差了 1% 以上,问题在数据覆盖(合约、交易所、夜盘归属),不在差值。
第三步,才比差值。总成交量基本一致时,若两源差值的差异超过该窗口成交量的 3% 到 5%,说明主动方向的判定口径不同,或聚合方式不同。这个 3% 到 5% 是业界常见的经验区间,属于可调参数,不是标准。
第四步,看差异分布。差异只出现在特定时段(开盘、收盘、大单密集时),多半是聚合与快照频率造成的;若全天均匀偏移,更像是方向判定规则不同。
举个算例:某五分钟窗口总成交 4000 手,A 源差值 +260,B 源差值 +90,两者总成交量只差 0.4%。差值差异 170 手,占窗口成交量的 4.25%,落在 3% 到 5% 的警戒带里——这时候不要急着判断「谁对」,先去核对两源的聚合档位与主动方向规则,再去核对这段时间有没有大量落在买卖价之间的成交。
六、每张图统计的是什么事件?
有一条很实用的提醒:不同的图,统计的是不同的事件。混淆这一点,就会把「挂单」当成「成交」。
- 盘口(DOM):统计的是此刻还挂着的限价单量,是待机量;
- 逐笔成交(T&S,Time & Sales):统计的是已经成交的事件;
- 足迹图(footprint chart):统计的是某根 K 线内、按价格分档的已成交量,并区分主动方向;
- 成交量分布(volume profile):统计的是一段时间内、按价格聚合的成交量。
四者的覆盖率都取决于数据源:MBP10 只给前十档,暗池与场外流动性根本不在里面;足迹图的档位越粗,格子里的信息越模糊。看任何一张图之前,先问一句「它统计的是什么事件」,能省掉大量误判。
还有一个连带结论:如果你的盘口是 MBP,那么「这一档掉了 20 手」永远只是一个净变化,不要写成「被成交了 20 手」。写作和复盘时把这两句话分清,是养成严谨习惯的第一步:说「掉量」可以,说「成交」就必须有逐笔依据。
想补齐前面的基础,可以回看订单流的基础概念、差值在盘面上的呈现,以及ATAS 指标的口径说明;完全新手建议从新人学习路径按顺序读。
七、换数据源之前,先做哪三件事?
第一,确认口径。问清楚三件事:是 MBO 还是 MBP、快照频率多少、主动方向按什么规则判定。这三件事不问清楚,任何跨源对比都没有意义。
第二,做一次同窗口对照。挑一段平静的行情和一段剧烈波动的行情,各取五分钟,按第五节的四步排查一遍,把差异记录下来。以后只要差异突然变大,你就知道是市场变了还是链路变了。
第三,固定决策源。用一套数据做决策,另一套只做交叉验证;两套数据来回切换,等于每次都在换尺子量同一块布。
读后自检(三条)
- 你的成交时间戳精度到哪一位(秒 / 毫秒)?
- 同一事件在两个源上的相对延迟,你实测过吗?
- 你的止损触发依赖哪一层数据:本地、推送,还是回放?
常见问题
Q1:免费数据能不能做订单流?
能理解概念,也能做粗略的读图。但免费源多为聚合快照,档位少、刷新慢,做不了精细的失衡与吸收判断。先用它把机制搞明白,再决定要不要为数据付费。
Q2:MBO 一定比 MBP 好吗?
不绝对。MBO 信息最全,但数据量大、对软件与带宽要求高,噪音也大;MBP 干净、够用,适合大多数读图场景。选哪个取决于你要回答的问题,不取决于哪个「更高级」。
Q3:两个源不一致时,信哪个?
信你长期记录过、口径清楚的那个,另一个只作交叉验证。最忌讳的是行情顺的时候用一个、亏了换另一个——那不是数据问题,是决策问题。
风险提示
本文只讲数据口径与延迟的影响,不构成任何投资建议,也不预测任何品种的涨跌。期货、杠杆与衍生品交易可能导致本金全部损失,请根据自身风险承受能力独立决策;文中出现的数值与时间均为说明结构,不代表任何推荐。
暂无评论内容