
订单流(order flow)是逐笔成交与挂单变化留下的记录,它回答的是「谁在主动成交」。价格不是被谁推送出来的,而是被主动成交一档一档吃出来的:先有成交,才有新的价格。
一、一笔市价单,是怎么把价格吃上去的?
先看一张最简单的订单簿(order book)。它只有两列:一列是想买的人挂着的价格和数量,叫买盘(bid);一列是想卖的人挂着的价格和数量,叫卖盘(ask)。买盘里最高的那个价格叫最优买价,卖盘里最低的那个价格叫最优卖价,两者之差叫价差(spread)。
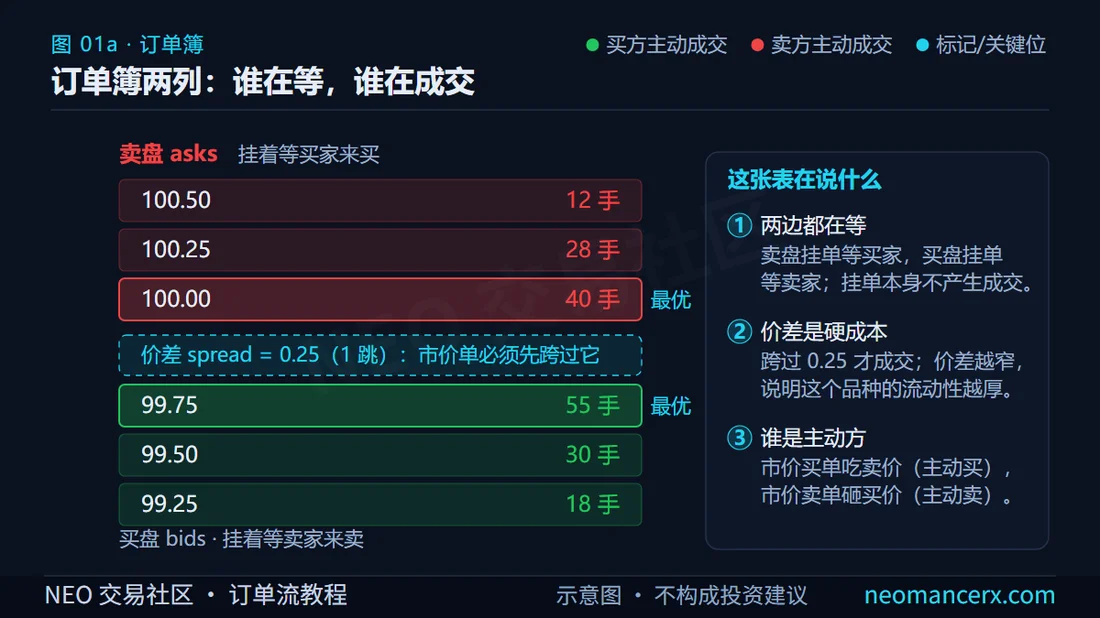
结构解剖:把订单簿摊成买卖两列,标出最优买价、最优卖价与夹在中间的价差。看点:价差就是一笔市价单必须跨过的那一步,跨过去才成交。
现在做一个假设:某合约的最小变动价位(tick)是 0.25,最优卖价 100.00 上挂着 40 手,往上 100.25 挂着 120 手,再往上 100.50 挂着 300 手;买盘这边,最优买价 99.75 挂着 80 手。此刻你按下市价买入 200 手,撮合会这样发生:
1. 先吃 100.00 的 40 手,成交价 100.00;
2. 这一档被吃光,最优卖价跳到 100.25,继续吃 120 手,成交价 100.25;
3. 还剩 40 手,继续吃 100.50 的挂单,成交价 100.50;
4. 你的 200 手全部成交,最新成交价变成 100.50;
5. 100.50 这一档原本挂着 300 手,被你吃掉 40 手,还剩 260 手挂在那里。
把这段过程翻译成一句话:价格之所以从 100.00 走到 100.50,是因为有人愿意用市价把这两档挂单买走,而不是因为某种力量「把价格推了上去」。价格上移了两档,代价是这 200 手全部按卖价成交,并且吃穿了两个价位。
特别注意第 5 步:200 手买单只消耗了 100.50 那一档的 40 手。推动价格上移两档的全部「净效果」,只是让最上面那一档变薄了一点。这是订单流视角和 K 线视角的第一处差别——K 线只记下「这根 K 线涨了两档」,订单流记下「这两档是怎么被吃掉的、还剩多少」。
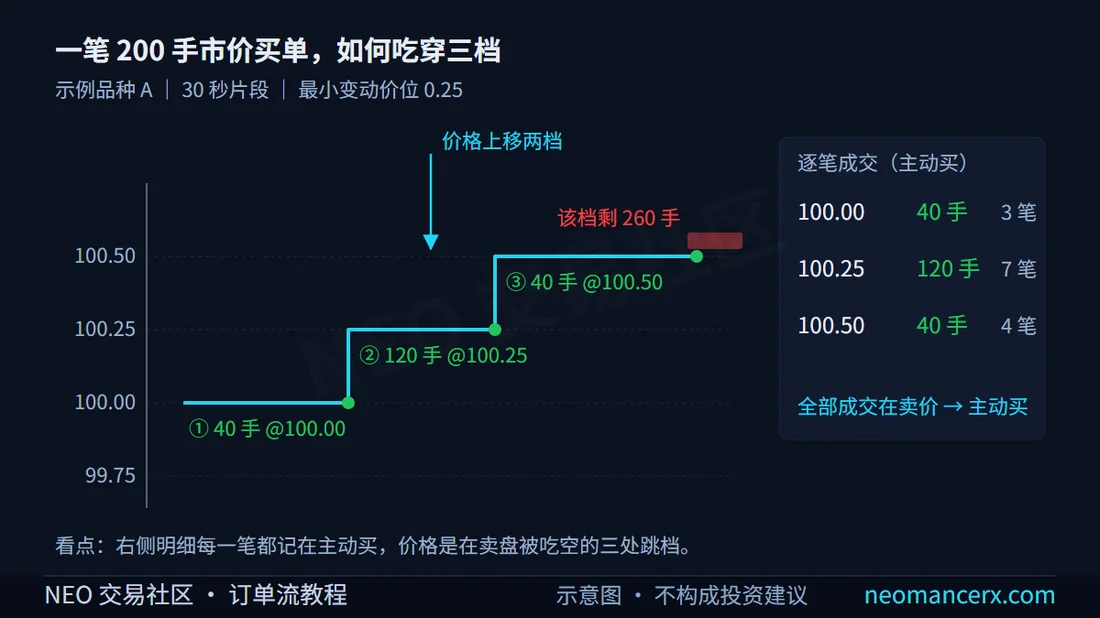
行情讲解图(示例品种 A 的 30 秒片段):一笔 200 手市价买单如何吃穿三档。看点:右侧逐笔明细全部是主动买,价格阶梯在 100.00、100.25、100.50 三次跳档,最后一档被吃掉 40 手后还剩多少挂单。
二、为什么说价格不是被「推送」出来的?
K 线看起来是连续的:一根接一根,价格在图上画出一条折线。但这种连续感是作图造成的。真实市场里,两次成交之间可能隔着几百毫秒甚至几秒没有任何交易;没有成交的时候,最新价保持不变。
价格(last traded price)只是最近一次成交的成交价。它不记录「这个合约应该值多少钱」,只记录「上一次换手发生在哪个价位」。所以任何关于「推动」的说法,最终都要落回一个具体动作:有人用市价单,或者用一张价格足够激进、立刻能成交的限价单,吃掉了对手方挂在那里的单子。
这也解释了两件常被误读的事。
一是流动性薄的时候,很小的量就能让价格跳很多档。上面那个例子里,如果 100.25 那一档只挂了 5 手,一笔 20 手的市价单就能连穿三档;反过来,如果每档都挂着上千手,同样 200 手的单子可能连一档都吃不完。
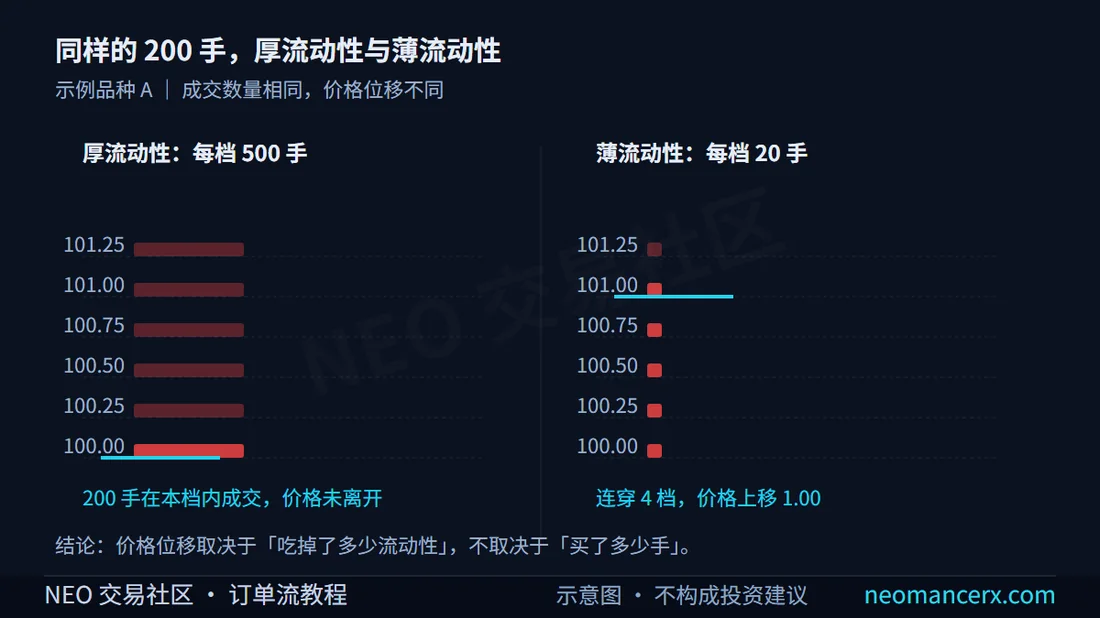
行情讲解图:同一笔 200 手市价买单,分别打在「每档 500 手」和「每档 20 手」两张盘口上。看点:左边价格几乎没离开本档,右边连穿四档——成交数量一样,价格位移完全不同。
二是「价格没动」不等于「没有发生事情」。挂单被反复成交、又被反复补上,价格原地不动,成交量和主动方向却可能已经积累了很多——这正是后面要讲的吸收(absorption)的雏形:大额挂单被持续吃掉,价格却不破。
顺带一提,以 NQ(纳斯达克 100 迷你期货)为例,它的最小变动价位是 0.25 点,上面那组数字就是按这个规格设的——仅作示例,不构成建议。
三、主动买和主动卖,差别在哪一步?
任何一笔成交都有两方:一方提前把单子挂在盘口(DOM)上等着(passive order,挂单),另一方按现价立刻成交(aggressive order,吃单)。成交价永远等于被动方的挂单价,这句话是全篇的地基。
- 主动买(aggressive buy):买方接受卖方的报价,以卖价(ask)成交,从盘口取走流动性;这类主动成交的量,业界常写作 aggressor volume。
- 主动卖(aggressive sell):卖方接受买方的报价,以买价(bid)成交,消耗买盘挂单。
同一笔成交,从主动方看是「主动买」,从被动方看只是「我的挂单被成交了」。所以「主动买多」并不等于「买方人多」,它只说明这一段时间里,愿意付价差换立即成交的是买方。被动方同样在做交易,只是他们没有付出价差,而是赚取价差、等待成交。
记住这句话:挂单是意图,成交是事实。挂在盘上的单子只表达「我愿意在这个价格成交」,它会不会成交、什么时候成交,要等对手方来决定。
这个区分之所以重要,是因为它定义了后面所有指标的原料:主动买量与主动卖量。差值(delta)的算法、足迹图(footprint chart)每一格的两个数字、失衡(imbalance)的比值(常用的 3:1 或 4:1 只是可调参数,不是自然规律),全都建立在「这一笔成交算主动买还是主动卖」这一个判断上。不同数据源对中间价成交的归类规则不完全一样,所以跨平台对比数值时要留一点余量。
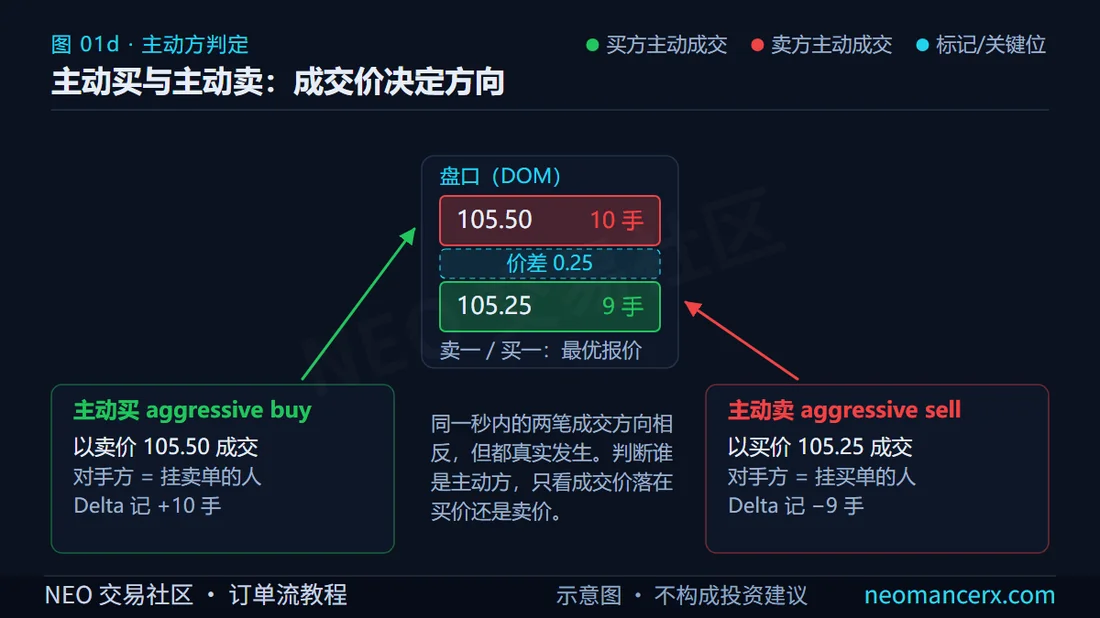
结构解剖:主动买与主动卖两笔成交并排对比。看点:成交价分别落在卖价与买价,谁跨过了价差(主动方),谁赚了价差(被动方)。
四、订单流到底记了什么,又漏掉了什么?
一份完整的订单流数据,理想情况下包含两类东西:逐笔成交(time & sales,每一笔的时间、价格、数量、主动方向)和盘口变化(每一档挂单的增减)。前者回答「发生了什么」,后者回答「当时有什么可用」。
它比 K 线细,但也有明确的盲区,学之前必须知道:
- 数据精度不同。交易所撮合引擎发出的逐笔成交最细;很多零售平台给的是聚合快照,若干毫秒内同一价位的多笔成交会被合并成一笔,主动方向的标记也可能被简化。
- 主动方向的判定是规则,不是读心。常见做法是「成交在卖价算主动买、在买价算主动卖」,遇到落在买卖价之间的成交就只能按规则归类。规则不同,差值就会有小幅差异。
- 拆单让「一笔」失去意义。一张大单可能被算法拆成几十笔小单分批成交,逐笔记录里看到的是几十个独立的小成交;反过来,同一毫秒内几十笔同向成交,也可能来自同一个人。
- 冰山单(iceberg order)只露出尖端。真正想成交的数量藏在后面,成交一笔补一笔,可见深度里永远只看到那一小块。
- 挂单可以撤。盘口上的一堵「墙」可能在下一次刷新时消失,它表达的是意图,不是承诺。
所以订单流提供的是「更细的、已经发生的事实」,不是「更准的预测」。它能让你看清某一段行情是被主动买推上去的,还是被很薄的流动性带上去的;但它不会告诉你下一笔成交会落在哪里。一句话:订单流解释「谁在成交」,不预测「一定涨跌」。
五、学订单流,先建立哪三个直觉?
第一,价格是结果,成交量是过程。看盘时先问「这一档被吃了多少」,再问「价格到哪了」。只看价格,你会把「薄流动性下的两档跳动」误当成「买盘很强」。
第二,成交量有两个维度:时间与价位。K 线把一段时间内的成交量压成一个数字,价位那一维被压掉了;订单流把「这些量发生在哪些价位」补回来。同样的总量,集中在少数几个价位,和均匀分布在一整段区间,含义完全不同。
第三,主动方向告诉你谁付了价差。连续主动买而价格不涨,说明上方有更大的被动卖单在承接;连续主动卖而价格不跌,说明下方有被动买单在接。这两句话就是吸收的定义,后面的读图部分会反复用到。
如果想把这一篇放回学习路径里,站内有一份新人学习路径,可以按顺序往下看;也可以先翻订单流的入门书单与旧文,把术语过一遍。站内还有几篇订单流基础旧文可以对照:第一篇、第二篇、第三篇。
常见问题
Q1:订单流和 Level 2 盘口是一回事吗?
不是。盘口(DOM / market depth)是挂单阶梯,回答「现在有什么可用」;订单流还包含逐笔成交,回答「实际发生了什么」。前者是意图,后者是事实,两者要一起看才对得上。
Q2:没有付费软件,能不能学订单流?
概念层完全可以。多数看盘软件自带逐笔成交和基础盘口,足够理解主动买、主动卖、价差这些概念;但要做足迹图、按价位统计差值,通常需要支持逐笔数据的工具。先用能拿到的数据把机制搞懂,再决定要不要上工具,这个顺序不要反。
Q3:订单流能预测价格吗?
不能。它解释「这段行情里是谁在成交、在哪个价位成交」,不预测「接下来一定涨还是跌」。把它当成一件更细的观察工具,而不是一台信号机器。
风险提示
本文只讲订单流的机制与读法,不构成任何投资建议,也不预测任何品种的涨跌。期货、杠杆与衍生品交易可能导致本金全部损失,请根据自身风险承受能力独立决策;文中出现的品种与数字仅为说明结构,不代表任何推荐。
暂无评论内容