
盘口上的挂单大多是算法挂的,几毫秒就换一次;你刚看到的大单,下一秒可能已经撤走。理解这一点,才知道「挂单是意图,成交是事实」不是一句口号,而是唯一能站得住的读法。
一、盘口为什么会「自己动」?
先把盘口(DOM,depth of market)是什么说清楚:它是各价位当前还挂着的限价单数量的数值化展示。注意两个词——「当前」和「挂着」。它是一张快照,不是一段承诺;档数可以配置,五档、十档、全深度,各家不同,看到的范围也就不一样。
盘口会「自己动」,原因很朴素:报价本来就该跟着市场变。做市商要控制库存,价格一动就要挪报价;套利算法发现两个相关品种价差偏离,就要在两边同时报价;趋势算法跟着短期均线调整挂单位置。这些行为叠加起来,就是你在屏幕上看到的抖动。
二、挂单闪现(flicker)是什么现象?
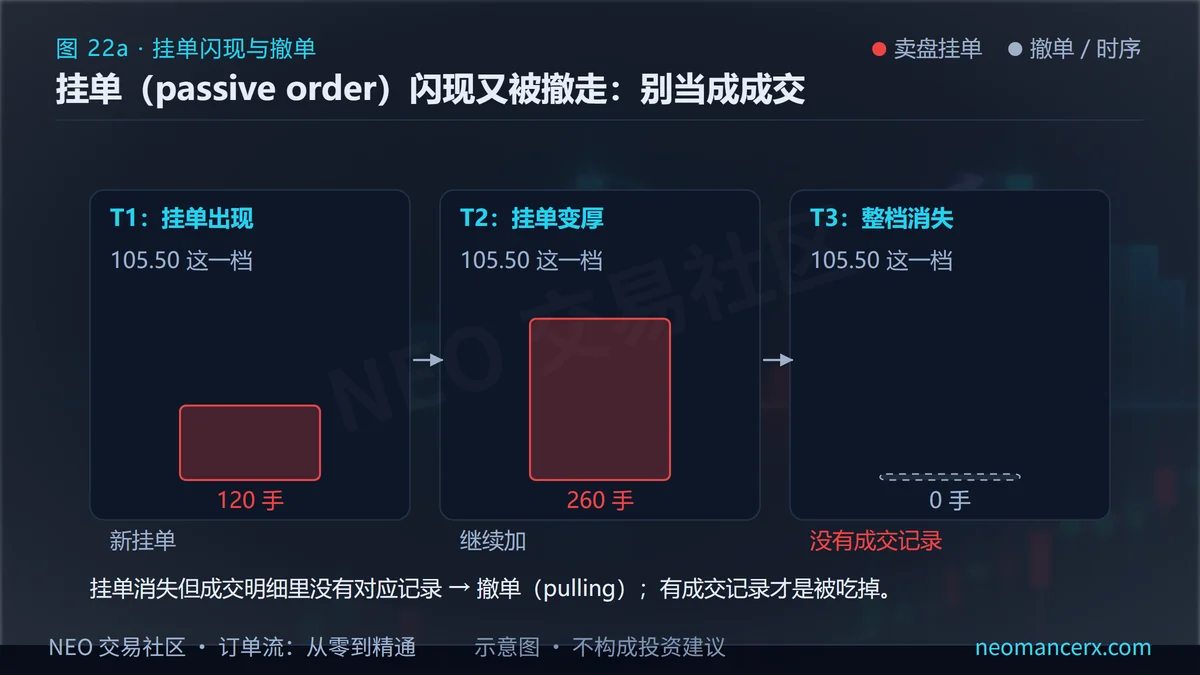
挂单闪现指的是:某档挂单量在极短时间内大幅出现又消失,像灯在闪。你在盘口上看到一个很厚的大单,转头倒杯水回来,它没了;再过两秒,它又在同一个价位出现。
它是怎么来的?常见的机制有三种。一是报价算法在多个价位试探:挂上去看看有没有人打,没人打就撤。二是库存管理:做市商手里某个方向的仓位满了,就把那一侧的报价往后撤,等仓位消化再放回来。三是「诱导」——这一类要单独说,因为它触及规则边界,见下一节。
需要区分两个词:报价更新和成交。挂单量变化绝大多数时候只是报价更新,跟成交没有关系。把挂单量的变化直接读成「有人在买/卖」,是盘口读法里最常见的错误——这一条和失衡那篇里讲的「比值只描述事实、不承诺方向」是同一个道理。
三、撤单、悬单、翻向:哪些是正常做市,哪些属违规?
三个词,指向三种不同的行为,业界工具(Bookmap)的术语表里都单独列了出来。
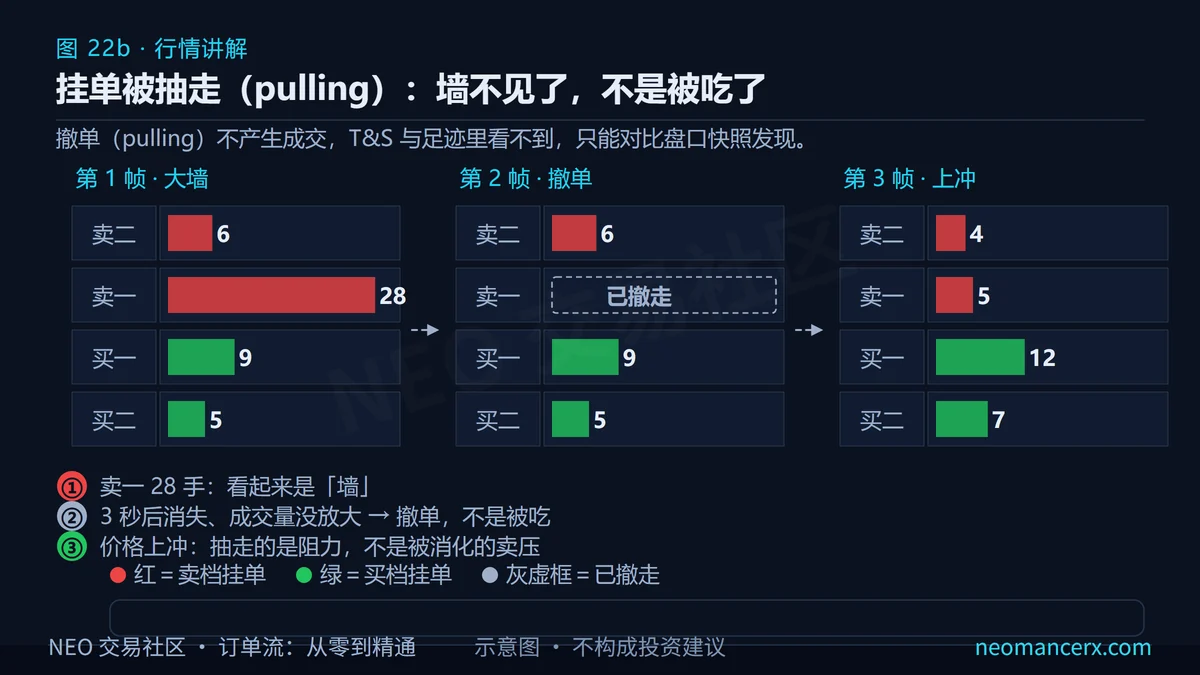
撤单(pulling)指把已经挂出的单子快速撤走。做市商每天都要撤单,这是正常的库存管理;但在特定时点、以特定方式撤单,可能是为了影响别人的判断。
悬单(dangling)指在买卖价差之间挂出不打算成交的单子:挂在中间,让盘口看起来更厚,实际只是为了诱导别人往那个方向下单。
翻向(flipping)指反向撤单——原本在买侧的厚单突然撤掉,转到卖侧,反之亦然。
后两种,加上「挂了就撤、反复制造虚假深度」这一类做法,在多数受监管市场被明确列为可能违规的操纵手法(常见名称是 spoofing 与 layering)。这不是交易技巧,是违规行为;本文只描述现象,帮助读者识别自己看到的是什么,不涉及任何具体做法。
四、两个快照能推出什么?给一个 100 → 80 的例子
这是本文最该记住的一节,因为它决定你能从盘口推出什么、不能推出什么。
假设某一档的挂单量,在两个相邻快照之间从 100 手变成了 80 手。净变化是 −20 手。你能不能判断这 20 手是怎么没的?
不能。因为至少有三种路径都能得到同样的首尾:
| 路径 | 成交 | 撤单 | 新挂 | 结果 |
|---|---|---|---|---|
| A | −30 | −10 | +20 | 100 → 80 |
| B | −20 | 0 | 0 | 100 → 80 |
| C | 0 | −40 | +20 | 100 → 80 |
三条路径的经济含义完全不同:A 说明有人在这个价位真的成交了 30 手,B 是纯粹的挂单减少,C 则一笔成交都没有。只看首尾两个快照,你无法区分它们,更无法还原中间的顺序。
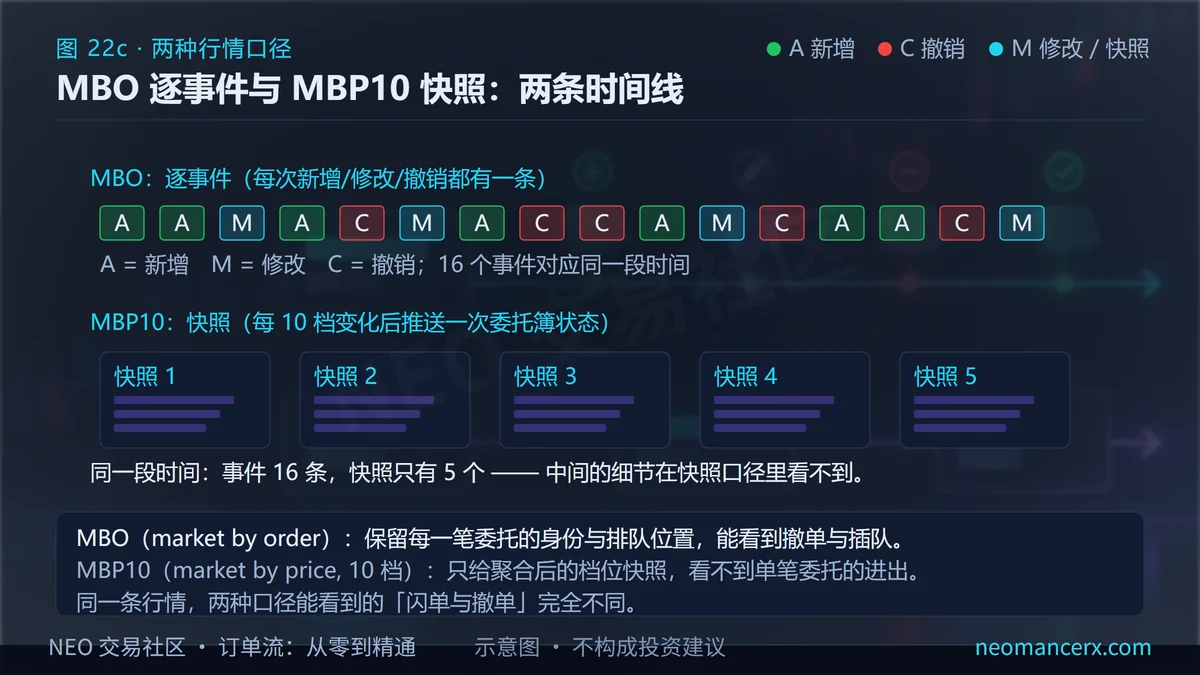
要还原成交结构,必须拿到逐事件的数据,也就是 MBO(market by order,逐笔委托):每一笔新单、改单、撤单、成交都单独推送。散户多数拿到的是 MBP10(每档聚合十档的行情),它只给每个价位的聚合量,没有队列,也没有事件流。这不是软件不好,是数据层级不同。
那用聚合数据还能做什么?能做的有三件,而且都够用。第一,看成交量落在哪些价位——这不需要事件流,逐笔明细与足迹图就够。第二,看大致的主动买卖占比——聚合数据仍然给出方向,只是精度下降。第三,看异常时点——某一分钟成交突然放大、一笔单子跨了好几档,这类信号在聚合数据上依然可见。不能做的,是「这一档撤了多少」「队列里我排第几」这种必须逐事件才能回答的问题。分清能做什么、不能做什么,比抱怨数据不够好有用。
五、算法怎么改变成交的节律?
算法不只改变挂单,也改变成交的节奏——这一点在逐笔明细上看得最清楚。
打印变规律。 人工交易的成交间隔是随机的;算法参与的品种,成交打印常常呈现出接近等间隔的节奏,因为做市算法会按固定频率更新与对冲。
扫档变整齐。 算法扫档往往一次跨固定的档数:要么吃一档,要么吃三档,很少出现「吃一档半」。在足迹图上,这表现为失衡的档数常常是整数倍的整齐结构。
报价更新率远超成交率。 一个活跃品种的报价更新可能是成交笔数的几十倍。这意味着盘口上绝大部分「变化」都不对应成交,只对应报价的重新排列。
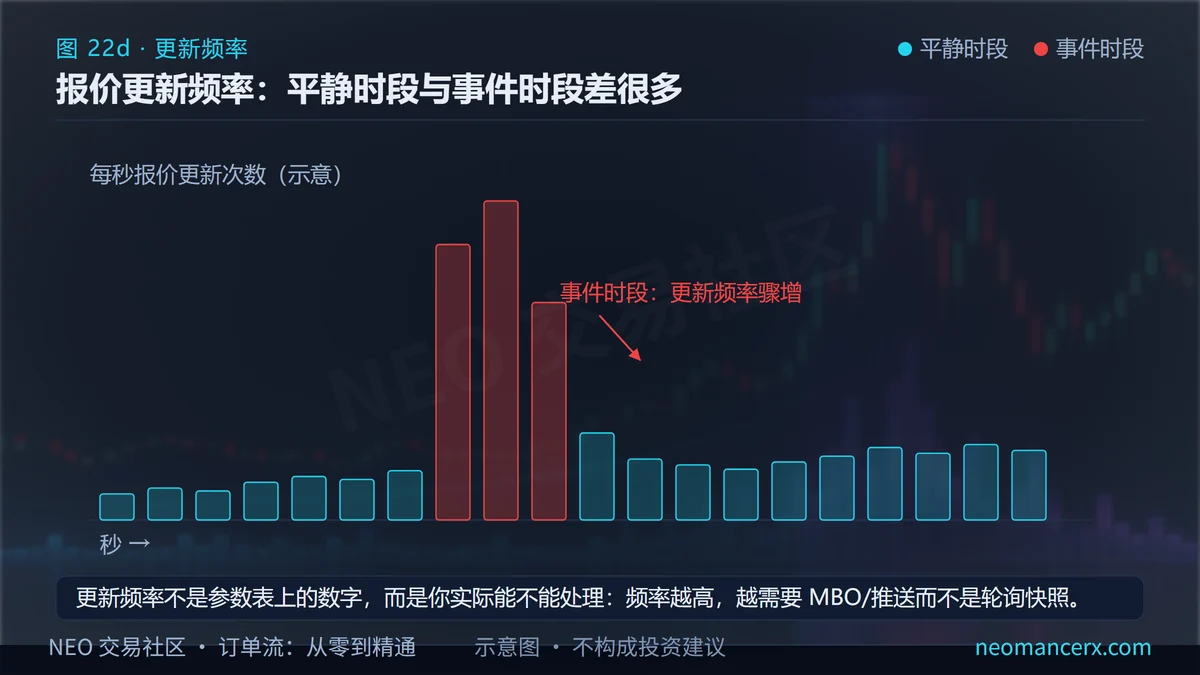
给两个可算的观察指标。撤单率 CR = 撤单数 ÷(新挂单数 + 撤单数),当一个品种的 CR 长期高于 0.8(可调阈值),说明你看到的深度里大部分不会留到被成交,盘口作为「支撑/阻力」的证据强度要打折。报价更新倍数 = 每分钟报价变更次数 ÷ 每分钟成交笔数,倍数越大,盘口的噪声越大。这两个数不需要精确,量级对了就有用。
六、为什么「看到大挂单」不能当信号?
因为挂单只是意图,成交才是事实——这是本系列反复强调的第一句话,在算法时代它比十年前更重要。
三件事同时成立,让大挂单的信号价值接近于零。
第一,大挂单推不出身份。 一个 500 手的买单,可能是机构的建仓,可能是做市商的库存报价,可能是冰山单露出来的那一小片,也可能是算法为了测试流动性临时挂的。你从数量上分辨不出这四种情况中的任何一种。
第二,大挂单推不出会不会守。 挂在那里不等于会成交,更不等于会守住那个价位。前一节讲的撤单(pulling)就说明了这一点:价格逼近时 thickening(加厚)还是 pulling(撤走),完全取决于挂单方的意图,而意图你只能从成交倒推。
第三,你看到的不是全部流动性。 暗池(dark pools,交易所之外、不在中央限价簿公开显示的流动性)不在你的盘口里;冰山单只显示一小部分;在某些市场,你看到的盘口甚至只是「你这家经纪商的世界」——现货外汇是 OTC 市场,没有唯一的全球盘口,你看到的 DOM 是某家流动性提供商给你的报价集合,不是市场全貌。
所以正确的用法是:把盘口当「此刻的意图分布」,把成交当「已发生的事实」,两者冲突时以成交为准。
七、这套观察在哪里会失效?
层级不够。 你拿到的若是 MBP10 或聚合 tick,扫档、队列、撤单全都看不见;用这类数据讨论「高频行为」,等于用马赛克判断笔迹。
延迟与时钟不同源。 不同数据源的时间戳基准不同,跨源比较「谁先动」很容易得出反的结论。
无法区分合法做市与操纵。 同样是快速撤单,做市商的库存管理完全合法;要判定操纵,需要监管层面的订单级数据与意图证据,散户手上的数据做不到。
不同市场规则不同。 各交易所对报价、撤单、最小停留时间的规定不一样,同一套观察指标搬到另一个市场可能完全失真。
最后一条: 这一篇讲的是「盘口为什么看起来是这样」,不是「怎么从盘口赚钱」。知道挂单会闪、会撤、会翻向,最直接的收益是少犯一个错——不再把厚挂单当成承诺。
读后自检(三条)
- 你看到的「挂单闪现」,是快照间隔造成的还是真的撤单?用什么数据能区分?
- 你说得出自己数据源的刷新频率吗(毫秒 / 秒)?
- 你有没有把「大挂单」当成过信号?那条规则现在应该怎么改写?
常见问题
Q1:盘口上反复出现又消失的大单,是算法在骗人吗?
不一定。做市商的报价本来就要随库存和价格变化不断调整,撤单是常态。只有当撤单的目的是制造虚假的供需印象、诱导别人下单时,才构成违规。你从公开数据上分辨不出动机,所以更稳妥的做法是不对单笔挂单赋予太多含义。
Q2:散户能不能拿到 MBO 数据?
部分市场可以,通常要付费,且门槛比聚合行情高。多数零售行情是 MBP10 或更粗的聚合。拿到什么数据,决定你能做什么分析:没有事件流,就别做队列与撤单率的精确计算。
Q3:报价更新这么快,盘口还有用吗?
有用,但用法要改。它不再是「支撑在哪」的答案,而是「此刻意图分布」的快照。看趋势看成交与足迹图,看位置看成交量分布,盘口只用来判断短期的薄厚与情绪。
风险提示
本文只讲盘口与算法行为的现象描述,不构成任何投资建议,不预测任何品种的涨跌方向,也不提供任何规避监管的做法。文中提到的 spoofing、layering 等行为在多数受监管市场属违规,本文仅用于识别现象。所有阈值(撤单率 0.8、观察窗口)均为可调参数。期货与杠杆交易可能导致本金全部损失,请独立判断并自行承担交易结果。可继续阅读第 19 篇、站内订单流基础旧文与学习路径,以及系列总览。
暂无评论内容