
同一档位上,新挂、成交、撤单是三种不同事件。只看其中一个,你会把撤单当成交、把挂单当承诺;三个一起看,才可能区分「真的有人在接」和「只是挂着钓你」。
一、为什么只看挂单量一定会读错?
先看一个具体例子,它足以拆掉大多数人对盘口的信任。
假设某一档的挂单量,从 100 手变成了 80 手。你只比较这两个快照,能确定什么?只能确定一件事:少了 20 手。
而「少了 20 手」至少有三种完全不同的成因,并且可以同时发生:
- 有人在这一档成交了 30 手;
- 有人撤掉了 10 手;
- 有人又新挂了 20 手。
30 减 10 加 20,净变化正好是 −20。三个动作方向不同、含义完全相反,却能在同一张快照上留下同一个痕迹。你手上只有「100」和「80」两个数字,怎么排都说得通。
这就是盘口判读的第一条边界:挂单量减少,不等于成交。 它可能被吃掉了,可能被撤走了,也可能一边被吃一边有人补,甚至可能被吃掉的量比净减少还多——如果同时有新挂进来的话。
一个直接的推论:看到「墙变薄了」就说「有大单被吃掉」,是把三种可能压缩成了一种。这个错误在复盘时特别容易犯,因为事后价格已经走出来,你会不自觉地把「变薄」和「价格随后上涨」连成因果。
二、两个快照为什么永远不够?
因为快照是状态,成交和撤单是事件。从状态推事件,只有在事件唯一时才成立,而盘口上从来不唯一。
这里要分清两类数据:
| 数据类型 | 给你什么 | 能回答什么 |
|---|---|---|
| 快照(每档聚合数量,定时刷新) | 每个价位现在有多少 | 现在厚不厚 |
| 逐事件(挂单的增加、减少、成交,逐笔) | 每个动作什么时候发生 | 谁在动手、动了几次 |
只有两个快照,永远无法还原中间的成交结构。 要还原必须拿逐事件数据;如果你手上只有快照,你能做的最多是「区间内净变化」,而不是「成交了多少、撤了多少」。这不是方法问题,是信息量的问题——两个数推不出三个未知量。
所以读到任何「根据盘口变化判断出主力在吃货」的说法,你都可以先问一句:他用的是快照还是逐事件?如果只有快照,那这个结论要么是猜的,要么他还有别的数据没说。
顺着这条线,还有第二个必须承认的事实:不是所有市场都给你同一套数据。不同交易所、不同经纪商、不同软件给到你的粒度差别很大,有的给逐笔、有的只给定时聚合。你能看到什么,取决于你手上那份数据,而不是取决于你多努力。
三、三角验证:三个事件分别在说什么?
把三个事件分开定义,判读才有起点。
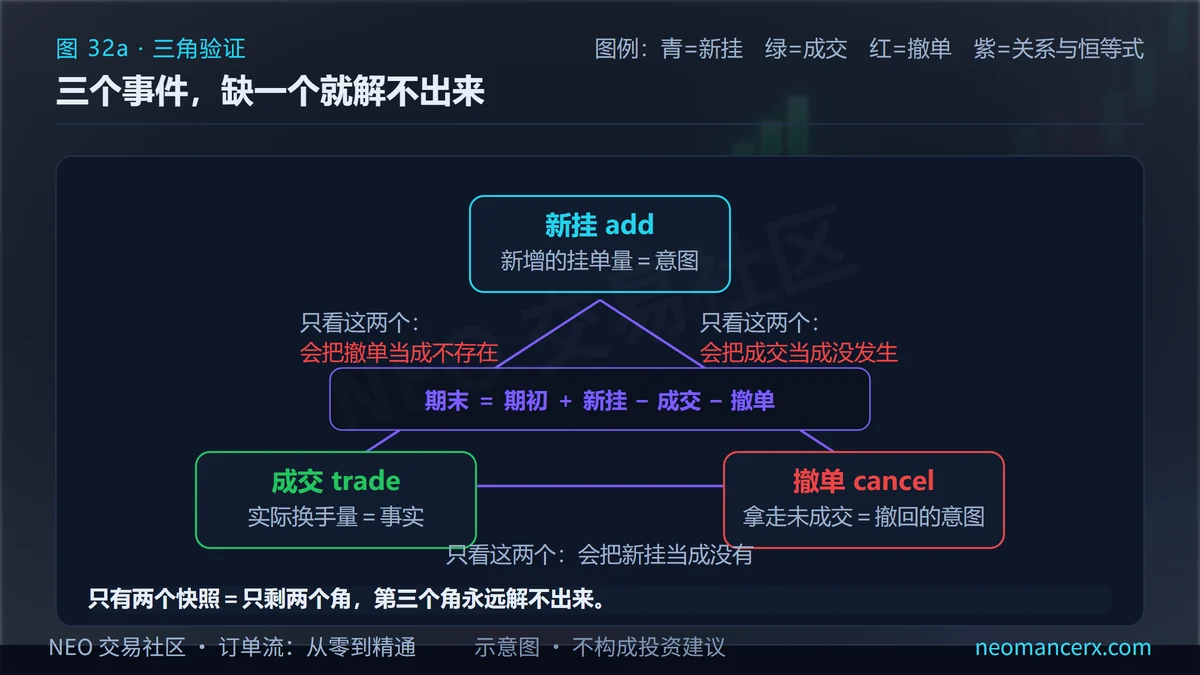
新挂(add):这一档上新增的挂单量。它表达的是意图——有人愿意在这个价格成交。但它只是意愿,随时可以收回。
成交(trade):这一档上实际发生的成交量。它是事实——已经换手了,收不回来。注意成交还要分方向:是主动买单吃掉这里的卖挂单,还是主动卖单砸向这里的买挂单。
撤单(cancel):这一档上被拿走的挂单量,没有成交。它是撤回的意图——原本愿意,现在不愿意了。
三个事件的关系可以写成一句恒等式(在同一档、同一时间窗内):
期末挂单量 = 期初挂单量 + 新挂 − 成交 − 撤单
这条式子看起来平淡,但它把「判断」变成了「解方程」:只要你能拿到其中三项,第四项就出来了;如果你只有期初和期末,剩下两个未知量,无解。
四、怎么把三个事件变成可比的序列?
单看一档容易以偏概全,所以要把它做成按时间窗聚合的序列。做法很朴素:切出等长的时间窗(比如每 30 秒一格),每一格记三个数:新挂量、成交量、撤单量。
然后算两个比值,这两个比值就是判读的核心:
- A/T = 新挂量 ÷ 成交量:说明「补的速度」相对「吃的速度」有多快;
- C/T = 撤单量 ÷ 成交量:说明「走的速度」相对「吃的速度」有多快。
为什么用比值而不用绝对量?因为绝对量受行情活跃度影响,早盘和午盘没法比;比值把活跃度约掉了,剩下的才是结构。
必须强调:这两个比值的阈值是可调参数,不是自然规律。 3 倍、5 倍、0.5 倍都有人用,取决于品种、时段、你的数据粒度。任何声称「C/T 超过 X 就一定是假单」的说法,都把一个可调参数说成了自然常数。
五、「真吸收」在序列上长什么样?
先给定义:吸收(absorption)指大额限价单吸收了相对大量的主动单,价格却没有继续往那个方向走。 注意这句话里有两个关键词——「相对大量」和「没有继续走」。少了任何一个,都不是吸收。
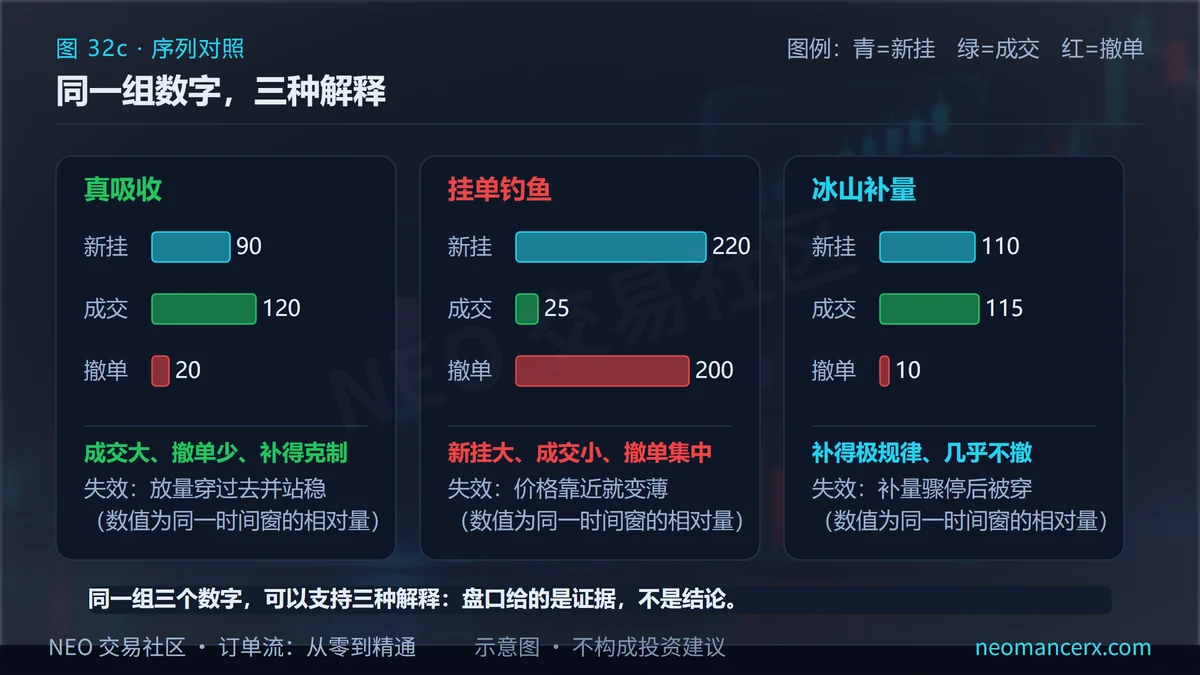
放到序列上,真吸收通常呈现三个特征:
- 成交量持续且偏大(T 稳定在高位),说明确实有大量主动单打进来;
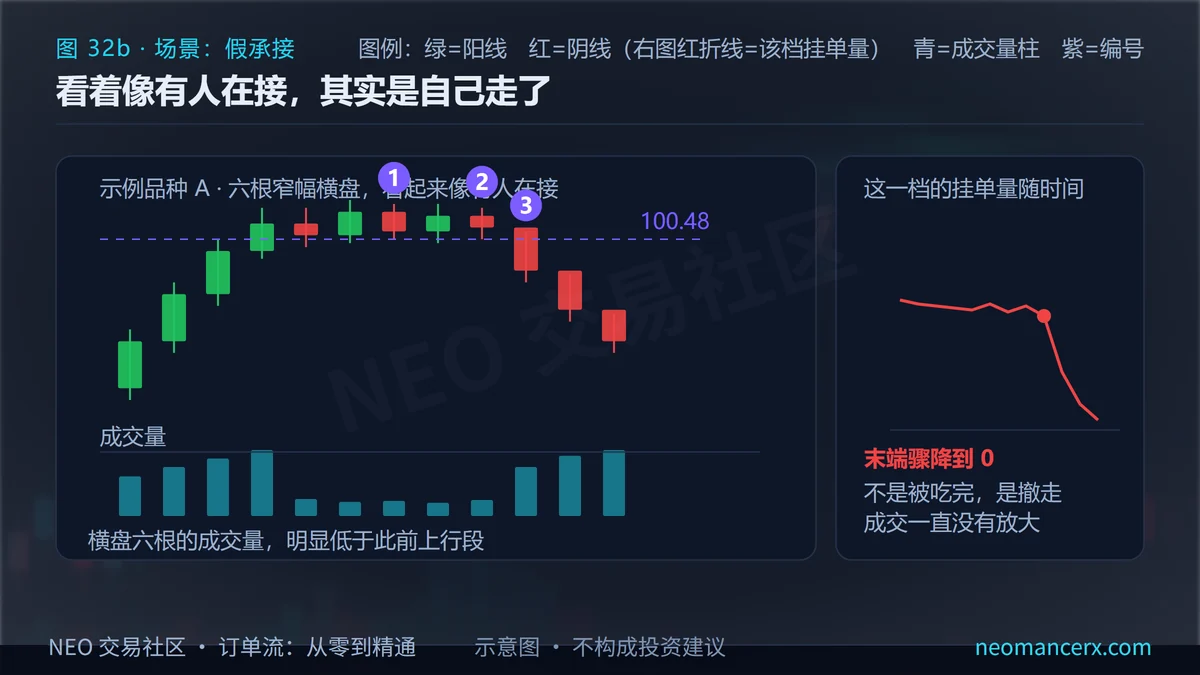
- 撤单很少(C/T 明显偏小),说明那一档的挂单是被吃掉的,不是自己撤的;
- 补得克制(A/T 大致在 1 附近上下,不是远大于 1),说明补的量大体等于被吃的量,没有额外堆量做样子。
再加一条价格侧的确认:价格反复测试同一档而不破。如果价格轻松穿过去了,那说明那一档根本不够厚,前面的「厚」只是快照上的错觉。
第四点最重要也最容易被忽略:吸收只是描述,不是预判。 业界标准的说法是「可能导致回撤或反转」,不是「必然反转」。吸收被吃穿的情形每天都在发生——尤其当主动方还有后续力量时。所以看到一个像吸收的结构,正确的写法是「这里出现了吸收特征,接下来我关注它是否被吃穿」,而不是「这里吸住了,要涨」。
六、「挂单钓鱼」在序列上长什么样?
再给一种几乎相反的组合:
- 新挂很多(A/T 明显偏大),挂单越堆越厚;
- 成交很小(T 很低),价格并没有真的打进去;
- 撤单很多(C/T 明显偏大),而且撤单集中在价格靠近的那一刻;
- 价格一靠近,那一档就变薄,价格离开,它又长回来。
这种「堆起来—靠近就消失—离开又出现」的循环,是挂单意图不真实最典型的痕迹。它不一定出于恶意:做市商在看到价格要打过来时把报价挪开,是完全正常的风险管理;算法按规则撤单也一样。你不需要判断对方的动机,只需要判断这一档的挂单能不能被当成「有人愿意在这里成交」的证据——答案是:不能,至少在你看到成交之前不能。
还有一层必须说清:业界把某些「在价差里挂单又快速撤走」的做法明确列为可能违规的行为,也有监管口径。这里不展开具体做法,只给结论:你看到的挂单,可能是为了被看见,而不是为了被成交。
七、还有第三种解释:冰山补量
同一组序列,还有第三种成因,它既不是真吸收,也不是钓鱼:
冰山单(iceberg order):一张大单只显示一小部分,成交一笔就自动补一笔。它的序列特征是——成交量持续(T 高)、补量规律(A/T 稳定在 1 附近,而且补的节奏很均匀)、撤单极少(C/T 很低)、成交量在同一档反复出现。
它和真吸收在序列上很像,区别在规律性:冰山的补量像机器,间隔几乎一致;真吸收的补量更像人,忽快忽慢。但这条区别并不总是成立,所以正确的表述是「更像冰山」,而不是「一定是冰山」。
同一组数字可以支持三种解释,这不是方法失败,而是你必须接受的现实:盘口给你的是证据,不是结论。 一个成熟的判读会把三种解释都列出来,然后看哪一种能被后续的成交否定。
八、三个容易过头的推断
第一,把大挂单当成身份。 显示的挂单量大,推不出持有者是谁,也推不出他会不会守。它可能是一个做市商的常规报价,可能是一张等着被撤的诱饵,也可能只是好几家的小单叠在一起看起来很大。大挂单既不等于「主力」,也不等于「会守」。只有成交才是事实。
第二,把一家经纪商的盘口当成市场全貌。 在外汇现货这类分散市场里,根本没有唯一的全球盘口;你软件上看到的深度,是某家流动性提供方给你的报价集合。同一个时刻,另一家的盘口可能长得不一样。把这个当成「全市场的挂单」,后面的推断都会偏。
第三,把不同图种混着用。 每一类图统计的事件不同:盘口统计的是「现在挂着的」,逐笔成交统计的是「已经成交的」,按价位分类的图统计的是「某一段时间内每个价位的买卖分类量」,区间型的分布图统计的是「一段时间按价格的聚合」。讲任何一个结论之前,先说清它来自哪一类图,否则就会出现「用挂单量证明成交很猛」这种自相矛盾。
九、一份五步检查清单
真正落地时,按顺序问五个问题:
- 我看的是哪类数据?(快照 / 逐事件;哪一档、哪一个时间窗)
- 这一档的变化,是成交还是撤单?(拿不到逐事件就写「无法区分」)
- A/T 与 C/T 分别是多少?(与这只品种自己的历史区间比,而不是跟别人的阈值比)
- 价格有没有真的测试并被挡住?(没有价格确认的「厚」不算证据)
- 如果我判断错了,最先出现的反证是什么?(写下它,再等它出现或消失)
第五问是这套方法的收尾。没有失效条件的判读,只是在给自己讲故事。
想把这一篇接回系列里,可以先回看按价位拆开看成交的那篇,再看买卖量对比的那篇;工具里这些字段叫什么名字,站内的工具说明里有对照。
读后自检(三条)
- 挂单、成交、撤单三类数据,你能同时拿到吗?
- 拿不到的那一类,会让你哪个结论必须降级为「未验证」?
- 上一次「看似吸收、实为撤单」是怎么被你发现的?
常见问题
Q1:没有逐笔数据,这套方法还能用吗?
能用一部分。你能做的是:区间内的净变化、成交量的分布、价格反复测试的价位。你不能做的是:把「变薄」拆成成交与撤单。此时正确的写法是「这一档变薄了」,不要写成「这一档被吃掉了」——前者是观察,后者是解释。
Q2:撤单多就一定是假的吗?
不一定。价格快速移动时,做市商撤掉旧报价再挂新报价是常规操作,这会同时抬高新挂量和撤单量。判断的关键不是「撤单多」,而是「撤单与成交的比例,以及撤单发生的时点是否集中在价格靠近时」。
Q3:这些比值要固定一套吗?
不必,但在同一个品种上要固定一套。阈值是相对量,换品种要重新校准。建议给自己的常用品种各记一份历史区间,看到明显偏离区间再讨论「是不是异常」,而不是拿一个通用数字套所有品种。
风险提示
本文只讲盘口事件的分辨方法与判读边界,不构成任何投资建议,也不预测任何品种的涨跌。杠杆与期货交易可能导致本金全部损失,请根据自身风险承受能力独立决策;文中所有数字、比值与场景均为说明结构用的示例,阈值需按自身品种与数据粒度自行校准。
暂无评论内容