
同样的失衡阈值,在高波动日筛出的是常态,在低波动日筛出的是噪声。可靠的做法是把阈值按当日 ATR 归一,让「多少倍算异常」在不同波动环境下保持同一个含义。
一、为什么同一个失衡阈值,在不同日子效果差很多?
失衡(imbalance)是一个比值:同一价格档上主动买量 ÷ 主动卖量,越过阈值就算异常。问题在于,比值的分布会随波动率整体漂移。
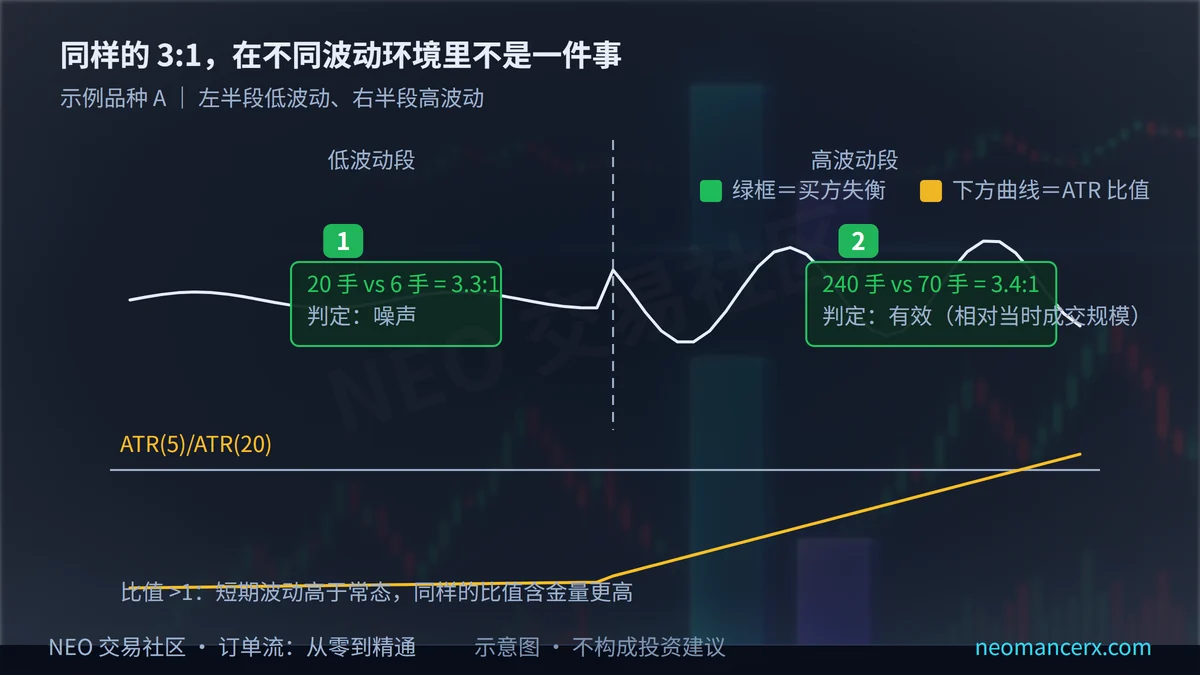
高波动的日子,成交量普遍放大,单档成交动辄几百手,随便一个方向性冲击就能把比值推到 4:1、5:1。这时候你按 3:1 去筛,筛出来的东西满地都是——信号变「便宜」了,筛选能力自然下降。
低波动的日子正好相反:单档成交量只有几十手,20 手对 5 手就是 4:1,可它可能只是某个小单恰好撮在那一档。这时候阈值本身没变,但「4:1」的含义已经完全不同了。
举个数量级的例子。低波动日,某一档的主动买 20 手、主动卖 6 手,比值 3.3:1,达标;可这 26 手放在全天几千手的成交里,占比极小。高波动日,同一位置可能是 240 手对 70 手,比值 3.4:1,也达标;这 310 手却是当天真正被争夺的地方。两个格子在图上长得一模一样,信息含量相差几十倍。阈值只判断「比值够不够悬殊」,它不判断「这个悬殊有没有分量」。
所以问题不是阈值设得对不对,而是阈值没有跟着环境走。这一点和足迹图相关旧文里提到的「同一张图不同日子看起来不一样」是同一个现象的两种说法:图没变,环境变了。第 05 篇已经说过,3:1 或 4:1 是可调参数;这一篇补的是:它不但是可调的,还应该是按波动率缩放的。
二、波动率该用哪个口径量?
三种常见口径,各有用途,也各有坑。
ATR(Average True Range,平均真实波幅):先算每根 K 线的真实波幅 TR = max(当日高 − 当日低, |当日高 − 昨收|, |当日低 − 昨收|),再对 TR 取 N 根的平均。它衡量的是「价格一天能走多远」,对跳空友好,最适合用来做阈值缩放。
实现波动率(realized volatility):对收益率取标准差,再按时间年化。公式是 σ = stdev(ln(P_t ÷ P_{t−1})) × √(年化因子)。它衡量的是「收益率抖得多厉害」,适合做横向比较,但对日内结构不敏感。
日内已实现振幅:当日最高 − 当日最低,最粗糙也最及时,适合盘中止损与仓位调整。
实务上建议主用 ATR,并把「近 20 日 ATR 的中位数」当天基准。用中位数而不是均值,是因为均值会被一两次极端行情拉偏。
三、怎么把失衡阈值按波动归一?
归一化的目标只有一个:让「多少倍算异常」在不同日子保持同样的稀有度。
两个旋钮可以调。
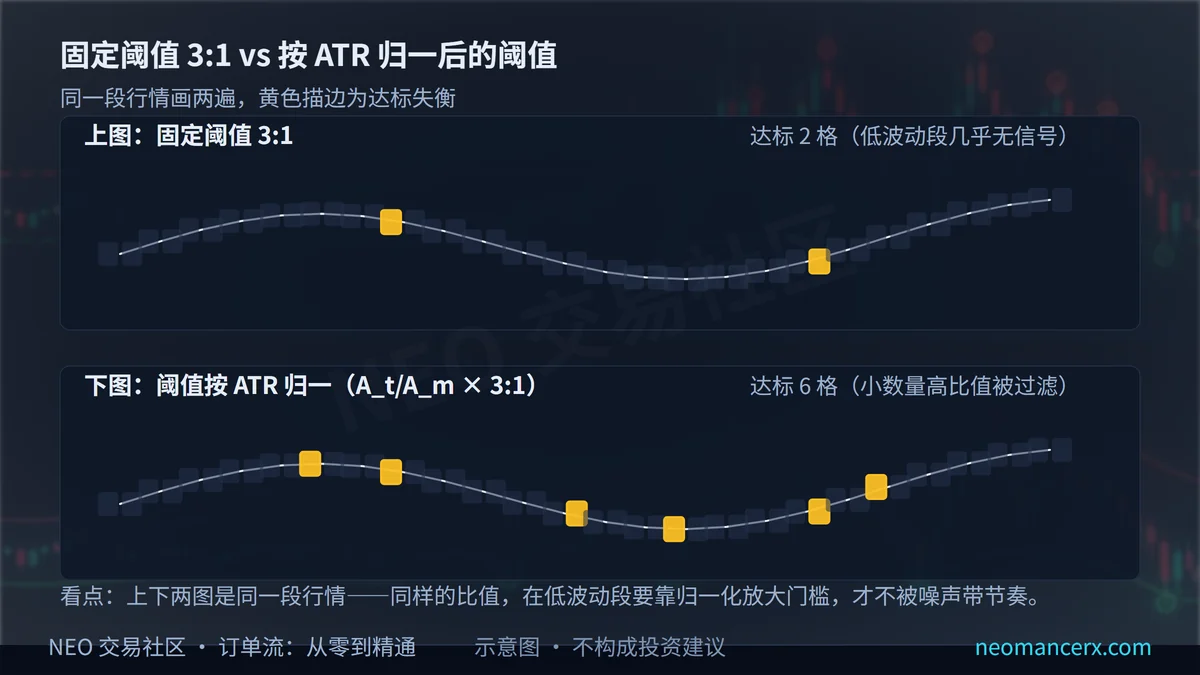
第一个是成交量门槛。 设基准日的最小成交量为 Q₀,当日 ATR 为 A_t,近 20 日 ATR 中位数为 A_m,则当日门槛:
Q_min(t) = Q₀ × (A_t ÷ A_m)
高波动日门槛自动抬高,那些只有几十手的小格直接被过滤掉,比值的分母不再是小数字。
为什么不能只用一个固定的手数门槛?因为手数门槛假设了成交量的绝对水平稳定,而这一点在跨日、跨品种时几乎从不成立。同一品种在低波动月份,单档三十手就算厚;在高波动月份,三十手连噪音都算不上。门槛不跟着波动走,就等于用一把固定的尺子量变化的东西。
第二个是比值阈值本身。 若还希望信号频率更稳定,可以把阈值做幂次缩放:
θ(t) = θ₀ × (A_t ÷ A_m)^α,α 取 0.3–0.5(可调)
α = 0 就是不归一(原样用 3:1),α = 1 是完全按比例缩放。实践里 0.3–0.5 通常够用,因为成交量本身已经随波动放大了,比值不需要再等比放大。
把两个旋钮代入一次。设基准日 Q₀ = 40 手、θ₀ = 3:1;某日 A_t ÷ A_m = 1.8,α 取 0.4。则 Q_min = 40 × 1.8 = 72 手,θ = 3 × 1.8^0.4 ≈ 3 × 1.26 ≈ 3.8:1。于是当天一格「60 手对 15 手」(4:1,总量 75 手)刚好过门槛被保留;另一格「24 手对 6 手」(4:1,总量 30 手)会被 Q_min 拦掉——后者在没归一的时候会亮,归一之后不亮,这正是想要的过滤。
这里有一个必须提醒的坑:α 本身是参数,参数一多就容易过拟合。如果 α 也去优化,你很快会得到一组「在某三个月特别好」的数——那是拟合噪声,不是发现。稳妥的做法是把 α 固定成一个整数档(0.3、0.4、0.5),先跑样本外,再看要不要动。这条纪律和第 16 篇讲的是同一件事:参数越少,结论越耐用。
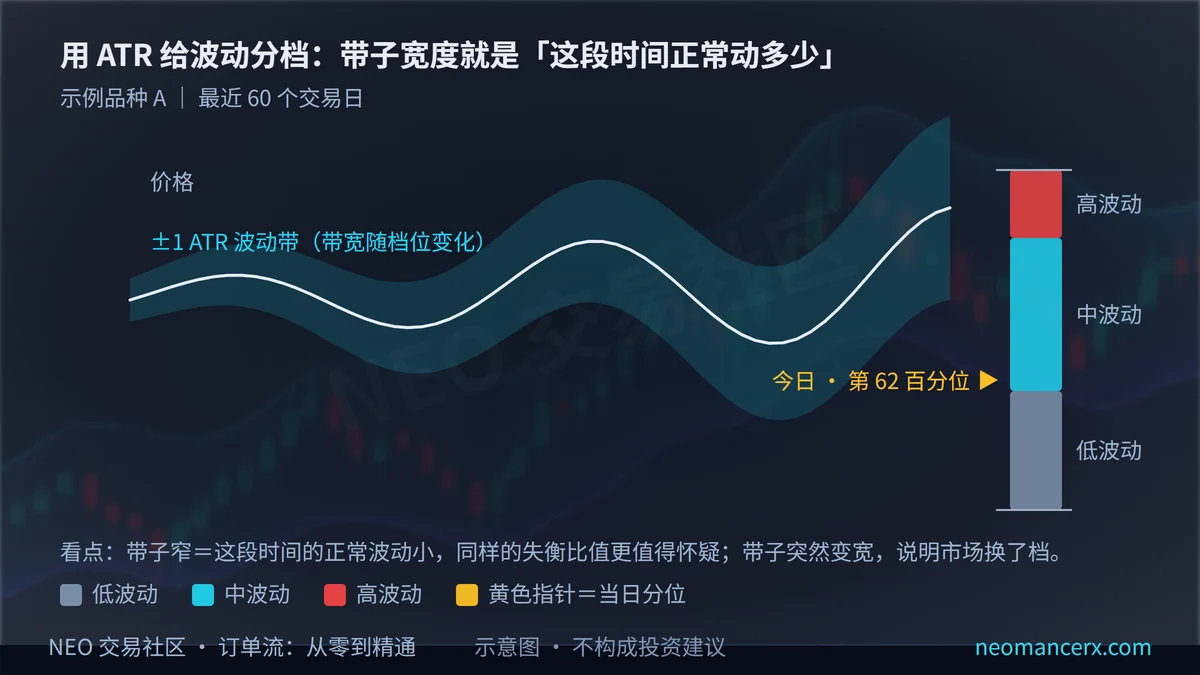
四、波动状态怎么分档?用可算的分位
不要用「今天波动大不大」这种主观判断,用分位。
取近 60 个交易日的 ATR 序列(可调窗口),算当日 ATR 在其中的百分位:
- 低于 30% 分位:低波动;
- 30%–70%:中波动;
- 高于 70% 分位:高波动。
也可以用更灵敏的比值法:R = ATR(5) ÷ ATR(20)。R ≥ 1.3 视为波动在抬升,R ≤ 0.8 视为波动在收敛。两个口径都行,关键是每天记下来,形成自己的波动档案。
两个口径的差别值得说清。百分位回答的是「今天的波动在这段时间里排第几」,它稳定但迟钝,因为窗口是固定的 60 天;比值回答的是「最近五天的波动比最近二十天快还是慢」,它灵敏但容易抖,一两根大 K 线就能把它推到 1.5 以上。日常筛选用百分位,盘中调整用比值,两者并不冲突。
五、高波动日和低波动日,读法有什么不同?
高波动日:吸收(absorption)出现得更频繁,因为大额挂单更容易被连续主动单打到;但假吸收也多——价格没破可能只是还没来得及破。失衡的延续性下降:一片失衡之后价格可能立刻反向,因为波动本身带来了大量对冲与止损流。这一天的正确姿势是缩小仓位、放宽止损的结构距离,而不是放大仓位去追波动。
低波动日:扫档(book sweep)明显减少,因为深度足够厚;吸收出现得慢,往往是「磨」出来的;突破大概率是假动作,因为没有后续成交。这一天更适合观察结构、记录位置,而不是频繁交易。
中波动日:结构最「标准」,失衡、吸收、扫档的形态都清晰,是验证方法最好的样本区间。
顺带说一个统计口径:高波动日筛出的信号数量可能是低波动日的几倍。如果把两类日子混在一起算胜率,结果会被高波动日主导,低波动日的方法表现则完全看不见。按波动分档统计,是让结论可用的前提。
还有一个容易被忽略的差别:波动改变了「结构的物理距离」。同样的形态,在高波动日需要更宽的容错空间,否则会被正常波动打掉;在低波动日,过宽的距离又会让风险回报比变得难看。这不是交易建议,而是提醒:波动率一变,位置的价格刻度也变了,昨天合适的距离今天未必合适。
把归一化前后的差别摊开看,就是下面这张图。
六、这套归一化在哪里会失效?
跳空与事件日不适用。 一次跳空开盘会让当天的 TR 直接跳升,A_t/A_m 被瞬间推高,于是阈值被抬到很高,当天几乎所有失衡都被过滤掉。而事件日恰恰是最需要看清结构的时候。遇到跳空与数据发布日,改用固定阈值加人工观察,不要机械套归一化公式。
ATR 是滞后的。 它用过去 N 根算出来,遇到跳空或事件驱动,当日的真实波动会远超 ATR 的估计。事件日(见第 26 篇)不要用 ATR 归一,直接用「事件模式」处理:缩小仓位、放宽阈值。
日内波动不是均匀的。 开盘与收盘的波动天然更大,用日级 ATR 去归一全天的格子,会让开盘那段筛得过松、午盘那段筛得过紧。更细的做法是用「同时段 ATR」——拿过去 20 天同一时段的波幅做基准。
跨品种不可比。 ATR 的绝对值没有意义,能比的只有比值。别拿一个品种的 A_t/A_m 去套另一个品种。
归一化救不了位置。 阈值调得再准,如果失衡出现在价值区中部(见第 07 篇),它的信息量依然很低。归一化解决的是「筛多少」,不是「在哪里筛」。
读后自检(三条)
- 你的失衡阈值是固定值,还是按 ATR 归一?
- 今天的 ATR 分位落在哪一档?
- 低波动段里你抓到的高比值格,事后回看有多少是噪声?
常见问题
Q1:归一化之后,阈值是不是每天都在变?
是的,而且应该变。A_t/A_m 每天都会更新,阈值跟着浮动。如果你不习惯浮动的阈值,可以退一步:只归一成交量门槛 Q_min,比值阈值保持 3:1 不变。这样改动的幅度小,也解决了大部分「小数量高比值」的噪声问题。
Q2:ATR 和实现波动率,哪个更适合缩放阈值?
缩放「成交量与档位」用 ATR 更合适,因为它和价格的实际移动幅度直接对应;做跨品种、跨周期的比较用实现波动率更合适,因为它是无量纲的。两者不冲突,可以一个做日内缩放、一个做长期比较。
Q3:波动率高低能预测吗?
不能可靠预测,但可以描述状态并做条件化处理。这也是本文的立场:不猜明天波动多大,只根据今天的波动状态调整筛选与仓位。任何「明天波动率会上升」的断言,都不该写进交易规则里。
风险提示
本文只讲波动率与失衡阈值的关系及归一化方法,不构成任何投资建议,不预测任何品种的涨跌方向。文中 ATR 窗口、百分位档位、α 取值范围、Q₀ 与 θ₀ 均为可调参数,示例数字为虚构示意。期货与杠杆交易可能导致本金全部损失,请独立判断并自行承担交易结果。可继续阅读第 05 篇与站内订单流基础旧文,目录见系列总览。
暂无评论内容