
开盘价是一次集中撮合的结果,收盘价是全天失衡的最后一次结算。这两个时段订单簿最薄、委托最不平衡,所以波动最大:开盘三十分钟与收盘前十五分钟,往往决定一天的盈亏。
一、开盘价是怎么被「一次性」定出来的?
多数有开盘集合竞价的市场,开盘价不是连续竞价的结果,而是一次集中撮合的结果:开盘前一段时间内累积的所有买卖委托,被放到同一个时点、用同一个价格一次性撮合,产生一个能让成交量最大的出清价。
这个机制决定了开盘价的三个性质。第一,它是「一次性」的:所有在集合竞价里成交的委托,都成交在同一个价位上。第二,它带着隔夜信息的全部重量:昨夜外盘、宏观数据、公司公告,全都压缩进这一个价格。第三,它不能代表共识:开盘价只说明「在这个价位上,愿意成交的量最大」,不说明市场认不认这个价——认不认,要看开盘后半小时价格在新价位上待不待得住。
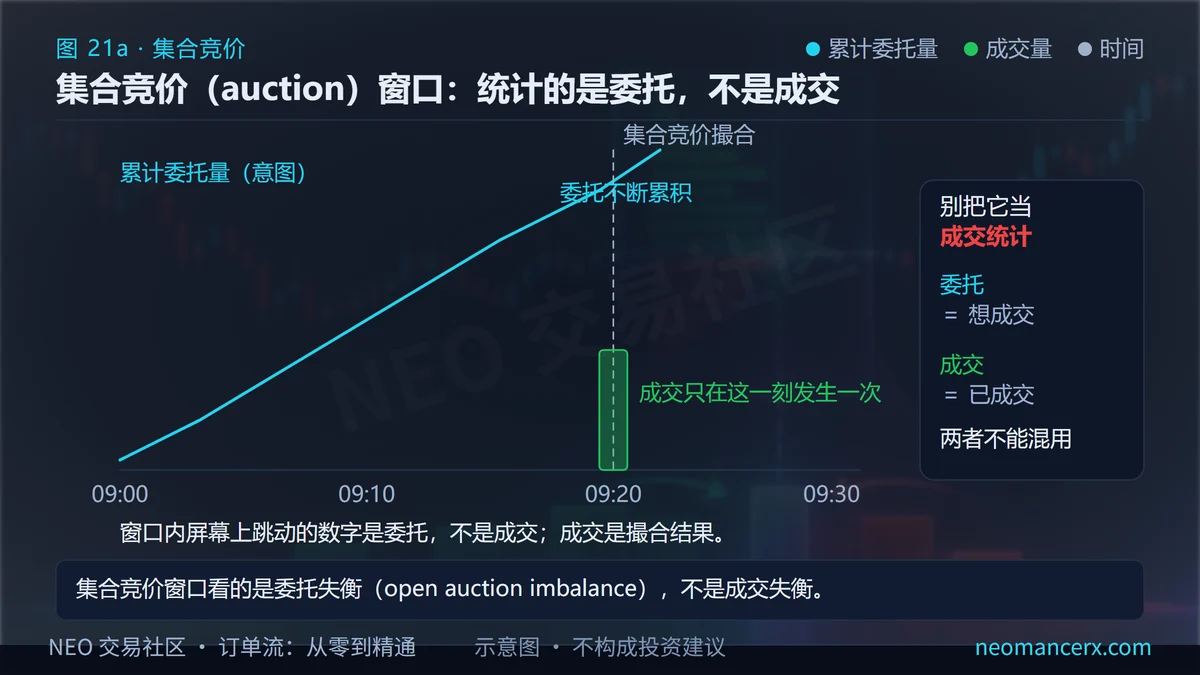
先明确一件事:这张图统计的是委托,不是成交。集合竞价窗口里累积的是还没成交的意向,撮合完成之后才有成交;所以「窗口内的挂单量」与「开盘后的成交量」不是同一个东西,不能互相替代。
二、为什么开盘 30 分钟的波动总比后面大?
四个原因叠在一起,缺一个都不会这么剧烈。
信息在此时集中释放。 隔夜的所有消息都要在开盘重新定价,而重新定价的方式是「谁先动手谁定价」,于是第一批成交往往带着很大的价格跳跃。
订单簿还没有重建。 隔夜挂单在开盘被清掉一批,做市商要重新报价,深度是逐步补回来的(盘口本身的读法见站内旧文)。簿子薄的时候,同样一笔市价单能推动更远的距离——这就是为什么开盘的扫档(book sweep)特别常见。
止损与条件单集中在此时触发。 隔夜挂的条件单,价格一碰到就变成市价单,一起涌进来。这一点在第 08 篇讲过:止损单触发后是市价单,所以开盘的瞬时冲击往往比平时大。
所有参与者同时行动。 日内交易者、算法、被动资金的开盘调仓,都在同一段时间里做决定。人多了,价格自然抖。
需要强调的是:波动大不等于方向明确。开盘三十分钟的高波动,很多时候只是「价格在找位置」,找完之后往回走。把波动当趋势,是这个时段最常见的亏钱方式。
三、开盘区间(OR)该怎么划,为什么它有用?
开盘区间(Opening Range,OR)是开盘后一段时间内形成的高低区间,常见取 5、15 或 30 分钟——这是约定,不是定律,关键是固定下来。
它的用处在于给当天一个「第一共识区间」。开盘价是点,OR 是区间;价格在 OR 内部来回,说明市场在接受这个区间;价格离开 OR,说明拍卖要去找新的平衡。这和拍卖理论的循环是一致的:开盘是一次失衡,OR 是第一个平衡,突破 OR 是第二次失衡。
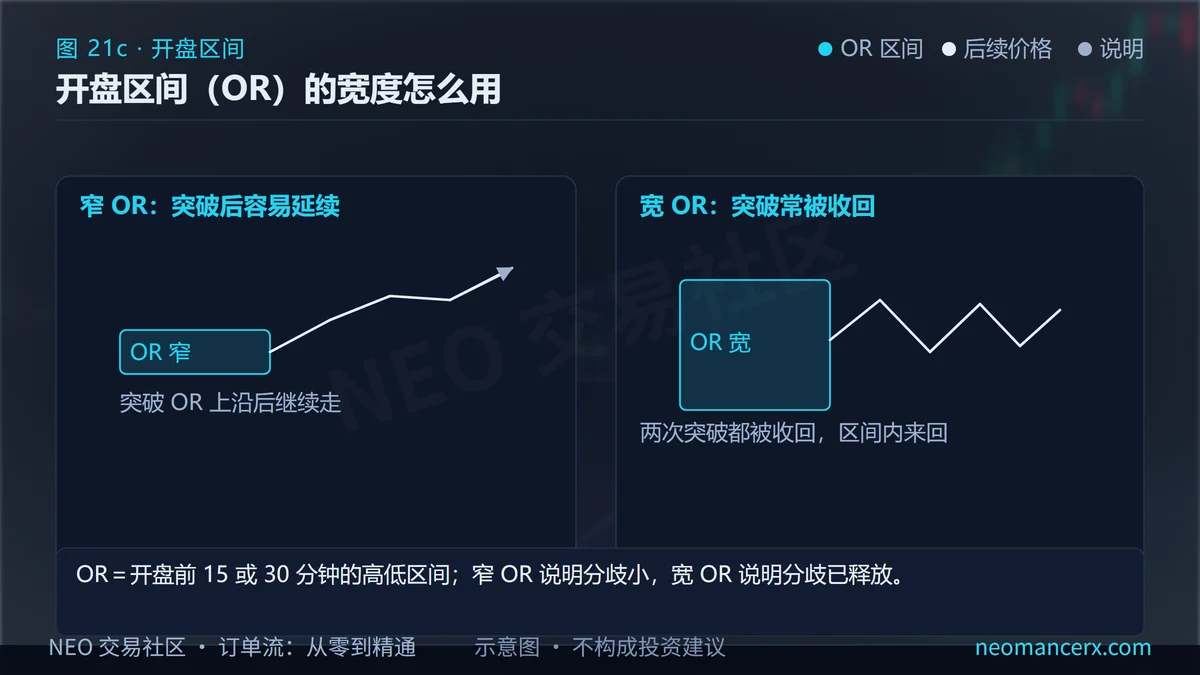
给一个可算的判据。设 ORW = OR 高点 − OR 低点,取近 20 个交易日 ORW 的中位数 M,比值 R = ORW ÷ M。R ≥ 1.5(可调)是宽 OR:开盘就分歧很大,后面容易走出趋势;R ≤ 0.6 是窄 OR:市场在等消息,突破之后往往更急。把 R 每天记下来,比「今天开盘好像很乱」这种印象可靠。
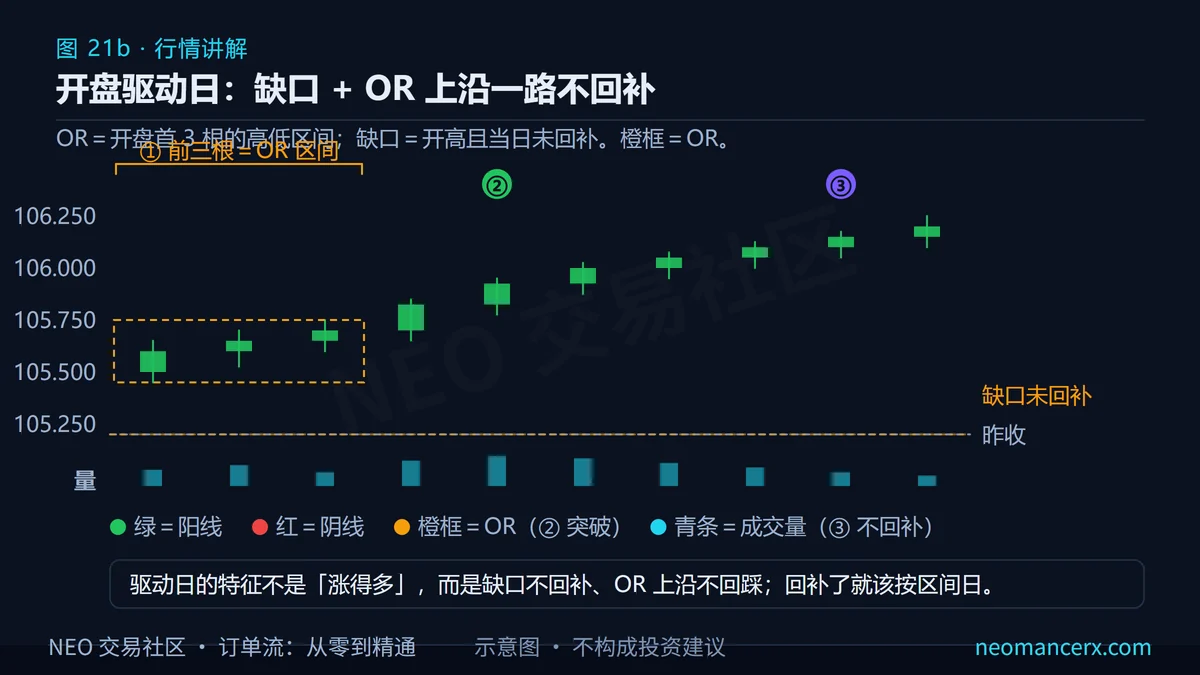
读 OR 突破的正确姿势是「两步」:先看突破那一下有没有量(扫档、失衡),再看突破之后价格在新区域待不待得住。只做第一步,等于把每一次刺破都当成突破;只做第二步,等确认完往往已经走了一段。
四、收盘前为什么会出现失衡(MOC)?
收盘前是另一个极端。很多市场的收盘不是「最后一笔成交」,而是一次收盘集合竞价:收盘价由集中撮合产生,某些市场还有专门的收盘市价单(MOC,market on close)通道,在截止时间之前提交,按收盘价成交。
这带来一个结构性现象:全天最后几分钟的成交里,单向委托的比例会明显偏高。原因有四类,都很具体——指数基金与 ETF 的申赎要在收盘价结算;被动资金按收盘价调仓;日内交易者平仓;期权到期日的对冲盘要在收盘前完成调整。它们不约而同地把订单压到收盘,于是收盘前那一段的价格,常常由「谁的委托更急」决定,而不是由全天的主流方向决定。
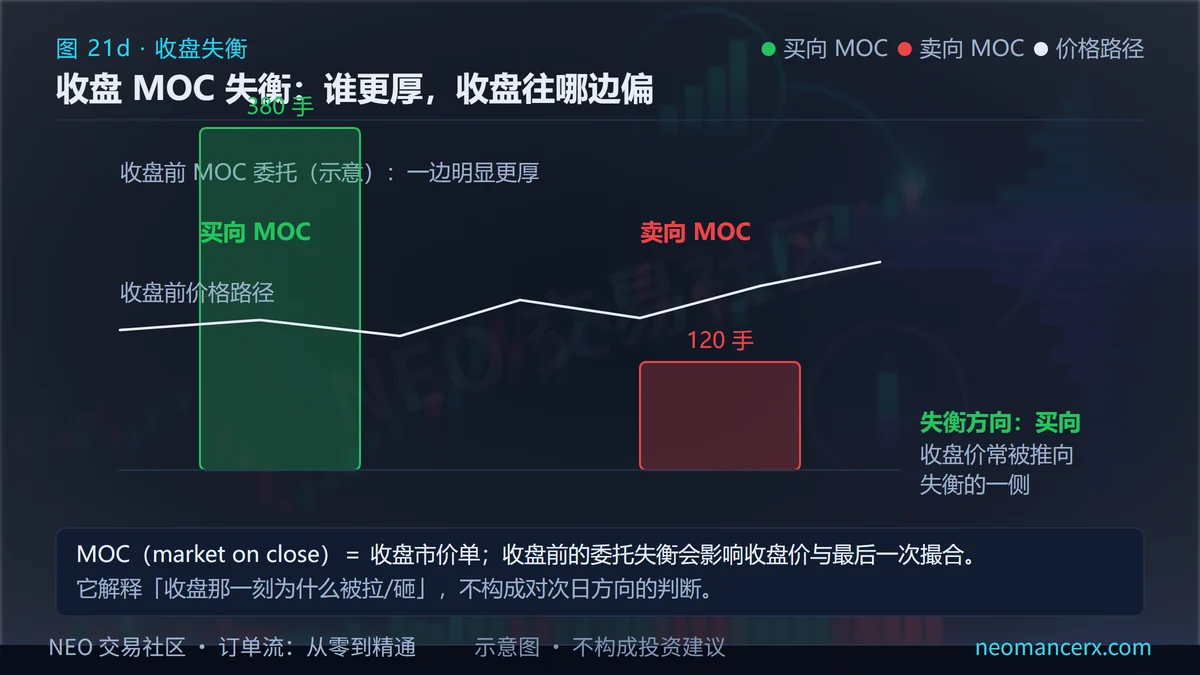
判据可以写成两个数。第一个是方向:最后 N 分钟(示例 10 分钟,可调)内主动买成交占该窗口总成交的比例,超过 70%(可调)视为买方失衡,低于 30% 视为卖方失衡。第二个是位置:收盘价相对当日价值区的位置——收在 VAH 之上、VA 之内、VAL 之下,含义完全不同。两个数一起看,才知道这次收盘失衡是「顺势加速」还是「逆势回补」。
五、开盘和收盘的读法有什么不同?
同样是「失衡」,两个时段要看的东西不一样。
开盘看的是「谁急」和「流动性重建得多快」。开盘的失衡往往是一次性的:一笔大单扫穿几档,价格跳开,然后深度慢慢补回来。所以开盘的重点是扫档与吸收——有没有人在跳开的价格上接货。接得住,开盘的缺口就有机会被回补;接不住,缺口就成了当天的方向。
收盘看的是「失衡的方向能不能坚持到收盘」。收盘前的成交是一次性的清算,很多委托是「必须成交」的,不带观点。所以收盘失衡的信号强度,取决于它是否与全天结构一致:全天在价值区上方运行、尾盘又出现买方失衡,这是同向叠加;全天在价值区下方、尾盘突然买方失衡,更可能是空头回补。
一个实用的习惯:每天收盘后记两行——收盘价相对 VAH/VAL/POC 的位置,以及最后十分钟的主动买卖占比。积累几十天之后,你会发现自己对「尾盘拉升是真是假」的判断变得具体了。
六、这两个时段最容易犯什么错?
追第一根 K 线。 开盘第一分钟的价格是流动性最差时的价格,它既不代表共识,也不代表方向。等 OR 形成再判断,代价是错过一点开头,收益是不用猜。
把缺口当方向。 跳空高开不等于今天要涨,它只说明隔夜的信息被定价到了更高的位置。缺口之后是回补还是延续,取决于价格在新位置能不能站住,这需要看开盘后的成交,不是看缺口大小。
收盘前扛单。 收盘竞价会放大单向委托的影响,方向不利时,最后十分钟的滑点可能比整天都大。这一条不是交易建议,是机制提醒:收盘那一段的成交价,未必是你想要的价格。
把「收盘拉升」当成机构看多。 收盘失衡可能是被动资金调仓、也可能是期权对冲,两者都不含方向观点。看到尾盘拉升就推断「有人看多」,是把现象当成了原因。
七、这套读法在哪里会失效?
市场结构不同。 股票有开盘与收盘集合竞价;多数期货有开盘集合竞价、收盘多为连续交易;加密市场 7×24 连续交易,根本没有「开盘」这回事。把股票的开盘逻辑套到加密上,会得到一堆不存在的信号。
没有统一盘口的市场。 现货外汇是 OTC 市场,你看到的盘口是某家流动性提供商或经纪商给你的报价集合,不是「全球唯一盘口」。这类市场的「开盘」是各家经纪商自己的交易时段,跨经纪商比较毫无意义。
半日市与节假日。 半日市的收盘时间提前,OR 与收盘窗口都要相应调整,用固定参数会算错。
时区与交易日归属。 有夜盘的品种,一天从几点开始算各家不同;同一段行情按不同归属切,OR 与价值区都不一样。
最后一条: 开盘与收盘的读法描述的是「这两个时段的机制」,不是「这两个时段该做什么」。机制可以被观察,交易决策要由你自己的规则与风控决定。
读后自检(三条)
- 集合竞价的成交量,你的软件能单独取到吗?
- 开盘 5 分钟与 30 分钟两个 OR 宽度,会让你得出相反的判断吗?
- 收盘前流动性变薄这件事,你的止损位考虑过吗?
常见问题
Q1:开盘集合竞价和连续竞价有什么区别?
集合竞价是「先攒后撮」:一段时间内只收委托不成交,到点用一个价格一次性撮合,所有成交同价。连续竞价是「来一笔撮一笔」:每笔新委托立刻与簿子上最优的对手方撮合,成交价逐笔变化。前者产生一个价格,后者产生一串价格。
Q2:没有集合竞价的市场,开盘该怎么读?
看「第一段流动性重建」,也就是开盘后前若干分钟的价格与成交。没有集中撮合,就没有一个明确的出清价,开盘的价格更容易被单笔大单推动。这时候 OR 的作用反而更大:它是你唯一能拿到的「第一共识区间」。
Q3:MOC 失衡能提前看出来吗?
只能看到倾向,看不到结果。收盘前一段时间的主动买卖占比、以及价格相对价值区的位置,能给出倾向;但收盘竞价本身是一次集中撮合,最终成交价取决于那一刻的委托总量对比。任何「提前锁定收盘方向」的说法都不成立。
风险提示
本文只讲开盘与收盘时段的撮合机制与读图方法,不构成任何投资建议,不预测任何品种的涨跌方向。文中的 OR 时长、1.5 倍与 0.6 倍阈值、70% 失衡比例、10 分钟窗口,均为业界通行或可调参数,不是自然规律;示例行情为虚构示意。期货与杠杆交易可能导致本金全部损失,请独立判断并自行承担交易结果。可继续阅读第 08 篇、站内订单流基础旧文,以及系列总览。
暂无评论内容