
事件改变的是流动性结构,不是方向:数据公布前做市商缩量撤单、点差变宽,公布瞬间双向扫档;期权到期日对冲集中在行权价附近,容易形成钉住(pin)。看懂结构变化,比猜方向有用。
一、数据公布前,盘口为什么会变薄?
因为流动性提供者不想在信息不对称的时刻持有风险。
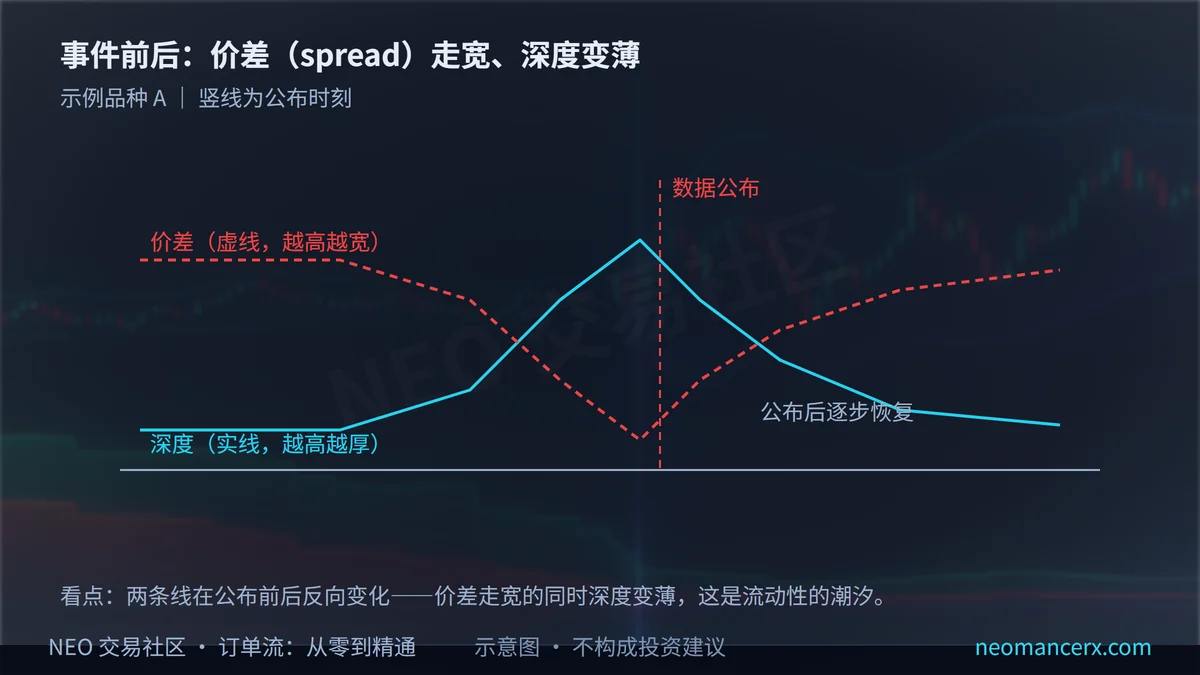
做市商赚的是点差,承担的是库存风险。当一份可能让价格瞬间跳几个档的数据即将公布,继续挂满量报价意味着:要么被更快的信息吃掉,要么在跳空后被套。理性的选择是缩小报价规模、拉宽点差,必要时直接把挂单撤走(pulling)。
于是你会看到一组很有规律的变化:价差从一档变成三档、五档;最优几档的挂单量掉到平时的几分之一;偶尔出现「两侧都薄、中间很宽」的空档。这不是「有人在压价」或「有人在护盘」,而是流动性在退潮。
这里要特别小心一个推断:盘口变薄不等于方向。有人看到卖盘变薄就认为「上方没压力,要涨」,这是把「没人想挂」当成了「有人想买」。真正决定方向的,是数据本身与随后的成交,不是事件前的薄。
不同事件的时间窗也不一样。重要数据通常提前五到十五分钟开始变薄;利率决议这类「有发布会」的事件,变薄会提前更久,因为市场要等的不只是数字,还有措辞。你不需要记住具体分钟数,只需要建立一个动作:看到价差无故走宽,先查日历。
二、公布那一秒的成交,能读出方向吗?
多数时候不能,原因有三个。
第一,通常是双向扫档。价格先被一笔市价单打穿几档,紧接着又被反向的市价单打回来;成交明细上是一串同毫秒的双向记录,差值在几百毫秒内正负翻转。
第二,位移被放大。因为深度薄,同样的成交量能推动更多的档位。你看到「三秒涨了十档」,可能只是几百手在薄档位里扫了一遍,不代表有持续的买盘。
第三,第一根 K 线的方向经常失效。事件驱动的第一根 K 线,往往由流动性的瞬时结构决定,而不是由信息的中长期含义决定。用它的收盘方向当信号,胜率接近抛硬币。
举个示意:某次数据公布后,第一根一分钟 K 线从 100.00 冲到 100.75,差值 +900;第二根回吐到 100.20,差值 -700;第三根才在 100.30 附近稳定下来。前两根方向完全相反,任何基于第一根的判断都会被第二根打脸。
比较务实的态度是:把公布后的第一根 K 线当噪音,等第二、第三根 K 线把流动性带回来,再判断价格站到了结构的哪一侧。如果做不到等待,那就直接不参与——不参与也是一种有效的风险管理。
三、期权到期日为什么容易「钉」在一个价位?
因为做市商在对冲。
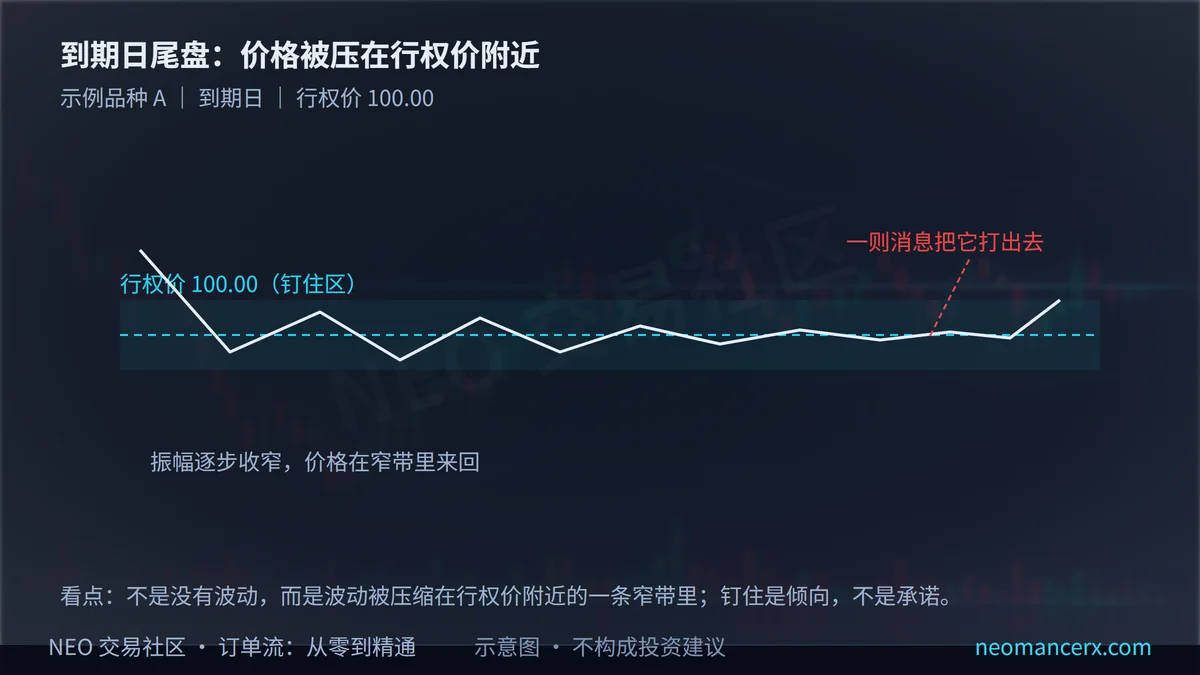
卖出期权的一方需要维持 delta 中性,价格靠近行权价时,对冲所需的买卖会集中在特定价位附近:价格略涨,需要卖一点;略跌,需要买一点。这种「涨了卖、跌了买」的对冲行为,会在到期临近时抑制波动,形成所谓的钉住(pin risk)。
它和期权敞口(GEX)是同一件事的两个视角:敞口集中的价位,对冲行为会放大或抑制波动。站内GEX 手册里有更完整的推导,这里只取结论——到期日前后,某些价位的「磁吸」与「阻滞」会比平时明显。
但要守住边界:pin 是倾向,不是承诺。一条足以改变预期的消息,或者一笔足够大的主动单,都能让价格离开钉住区。把 pin 当成「今天一定收在某某价」,是把统计倾向当成了承诺。
四、交割与换月会带来什么麻烦?
三件事,都会直接影响你的读数。
第一,流动性迁移。主力合约切换前后,旧合约的深度迅速变薄、点差变宽,新合约承接大部分成交。如果你还在看旧合约的盘口,读到的是一个正在退场的市场。
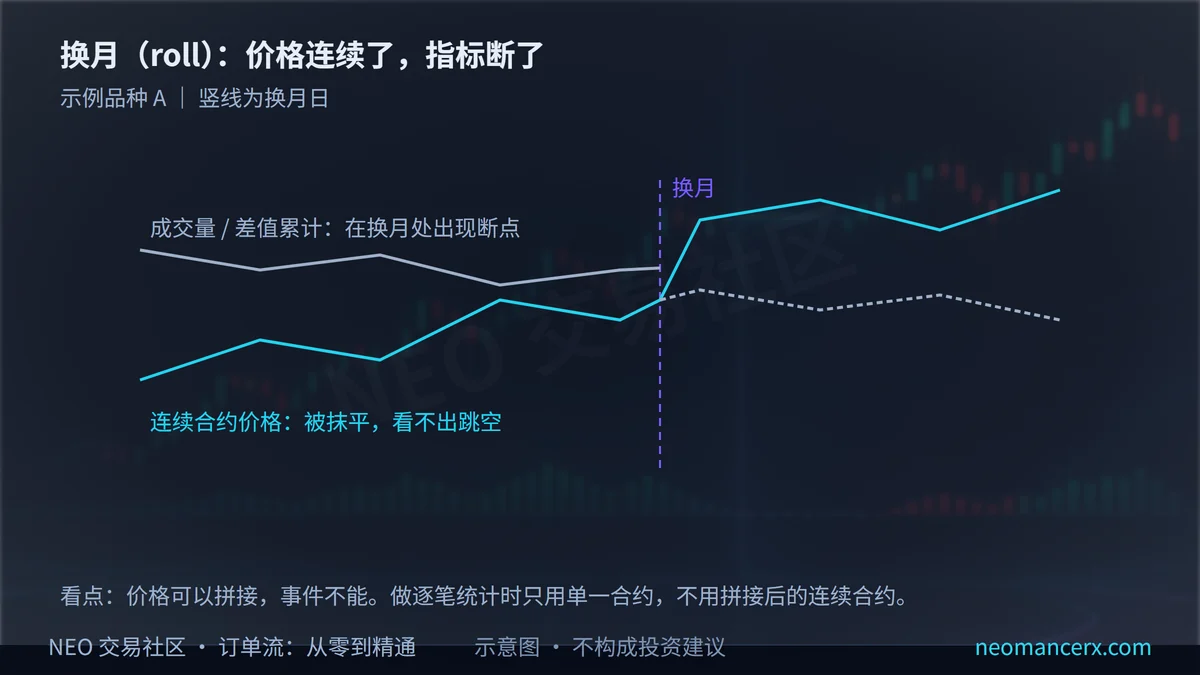
第二,连续合约的拼接跳变。为了画出连续的价格曲线,数据商会在换月时把两个合约的价差抹掉,结果是曲线连续了,但成交与差值不连续:差值累计(CVD)在拼接处出现断点,之前积累的方向信息被切断。
第三,事件叠加。交割日附近常伴随展期交易与套利平仓,成交结构会比平时复杂,失衡与吸收的读数更容易被这些技术性成交污染。这类成交的共同点是:它们不是为了表达观点,而是为了完成流程,所以方向性含义很弱。看到一笔大额成交却没有后续跟随,先想想是不是展期。
第四,日历效应。换月往往和月末、季末、假期相邻,几种流动性扰动叠在一起,那几天的盘口读数最不可靠。把换月日记进日历,比事后找原因有用;同一件事发生三次以上,就该写进清单,而不是每次重新想。
处理办法不复杂:换月前后重置 CVD 起点,明确标注「本图从哪个合约、哪一刻开始累计」;做逐笔统计时只用单一合约,不用拼接后的连续合约。
五、事件日要不要改交易流程?
要,但改的是流程,不是判断。
第一,降规模。事件日的滑点通常大于平时,同样的止损距离,实际亏损可能更大。把仓位降下来,是最直接的补偿。
第二,放大止损或不做。如果一定要参与,止损要放在结构失效点之外再留出滑点余量;如果做不到,就不做。
第三,把事件写进计划。数据日历、期权到期日、交割日、换月日,提前一周标出来;不要等到盘中才发现「今天怎么这么怪」。
第四,事件后等流动性恢复再执行。价差回到常态、深度补回来,才说明市场重新有了定价能力。
第五,记录滑点。每次事件日的实际成交价与预期价的差,都记下来;三个月后你就有自己的成本表,比任何经验之谈都可靠。
相关阅读:GEX 手册、ATAS 指标说明、盘面细节的补充;想系统学,从新人学习路径开始。
把这几条写成清单放在手边,事件日按清单执行,比临场判断可靠得多;清单本身也会在几次事件之后被你自己修正,变成更贴合你打法的版本。
还有一条容易被忽略:事件日不要换方法。很多人在平静的行情里用一套规则,遇到事件就临时改用「直觉 + 重仓」,理由是「这种行情规则不管用」。事实通常是:规则在事件日更需要被执行,因为那一天的噪音最多,人的判断最容易失真,而规则是唯一不随情绪变化的东西。
六、日常里还有哪些「小事件」?
不是只有宏观数据才算事件。日内还有一批「小事件」,它们不改变预期,但会改变流动性结构。
开盘与收盘前后。开盘十五分钟是订单堆积最集中的时段,隔夜挂单与止损同时被触发;收盘前十五分钟,做市商开始管理隔夜风险,深度逐级变薄。
午间与夜盘交界。部分市场的午休、以及日盘与夜盘的切换点,会出现短暂的流动性真空;这些时段的失衡读数参考价值很低。
月末与季末。指数调整、组合再平衡、机构考核,会让某些价位出现与基本面无关的成交;这类成交的方向性含义很弱。
长假前后。流动性提前撤离,点差走宽,持仓成本上升;同样的策略在长假前后的表现可能完全不同。
把这些「小事件」和宏观数据、到期日、换月日一起写进日历,你才会知道:某些看起来很怪的盘口,其实只是日历翻到了那一页。
读后自检(三条)
- 今天的事件表里,有几个时间点会真实改变流动性?
- 到期日附近你会主动降仓或换月吗?规则写下来了吗?
- 事件前后的价差变化你记录过吗(不是只记涨跌)?
常见问题
Q1:事件前挂单变薄,是不是要提前进场?
不是。变薄说明流动性在退,不说明方向。提前进场等于在点差最宽、滑点最大的时候承担风险,通常不划算。反过来,如果你已经持仓,事件前减掉一部分规模,往往比「赌数据」更符合风险管理。
Q2:到期日一定会钉住吗?
不一定。pin 是统计倾向,遇到足够强的信息冲击就会失效。可以把它当作「波动可能被压缩」的背景,而不是「价格一定停在某处」的承诺。
Q3:换月时指标全乱了怎么办?
先确认你看的是单一合约还是连续合约,再确认 CVD 的起点,最后看成交量是否在换月处突然变化。多数「指标乱了」的情况,是数据拼接造成的,不是市场变了。最稳妥的做法是:换月当天只用单一合约看盘,拼接图只用来观察大级别位置。
风险提示
本文只讲事件与交割对流动性结构的影响,不构成任何投资建议,也不预测任何品种的涨跌。期权、期货与杠杆交易可能导致本金全部损失,请根据自身风险承受能力独立决策;文中出现的价位与数字仅为说明结构,不代表任何推荐。
暂无评论内容