
单笔期望 = 胜率 × 平均盈利 − 败率 × 平均亏损 − 摩擦成本。摩擦包括点差、滑点、手续费,还有扫档造成的瞬时冲击。很多看起来能赚的规则,扣完这一项就是负的。
一笔成交从下单到成交,钱在哪几处漏掉?
先把「漏」的位置数清楚,一共五处,顺序就是钱流失的顺序。
第一处,价差(spread)。 最优买价与最优卖价之间的差。你用市价单进场,成交在卖价;出场时成交在买价,一进一出就跨过整个价差。价差是交易所里最确定的成本,它不随行情好坏变化,只随流动性变化。
第二处,滑点(slippage)。 你看到的价和实际成交价的差。它来自两个方向:一是行情在你点击和到达撮合之间的移动,二是你的单量超过了当前档位的挂单量,多出来的部分只能吃下一档。
第三处,手续费与交易所费用。 按手数或按成交额计,往返都收。日内高频的规则,这一项经常是最大的一块。
第四处,排队与不成交。 你用限价单拿更好的价格,代价是可能排不上。排不上不是零成本:你错过了这一笔,机会成本照样记在账上。
第五处,扫档(book sweep)与撤单(pulling)。 主动成交(aggressor volume)如果在某一档吃光全部挂单,会继续扫向下一档,这就是扫档;而挂单方在你到达之前把单撤走(pulling),会让你的成交价整体变差。这两件事都不在你的回测里,却真实发生在每一笔市价单上。
单笔期望到底怎么算?
公式只有一行,但每一项都要用自己的真实数据填,不能用感觉:
E = w · G − (1 − w) · L − C
其中 w 是胜率,G 是平均盈利(用跳或货币单位),L 是平均亏损(取正数),C 是往返摩擦成本。注意 C 里已经包含价差、滑点、手续费三项,不要再乘一遍。
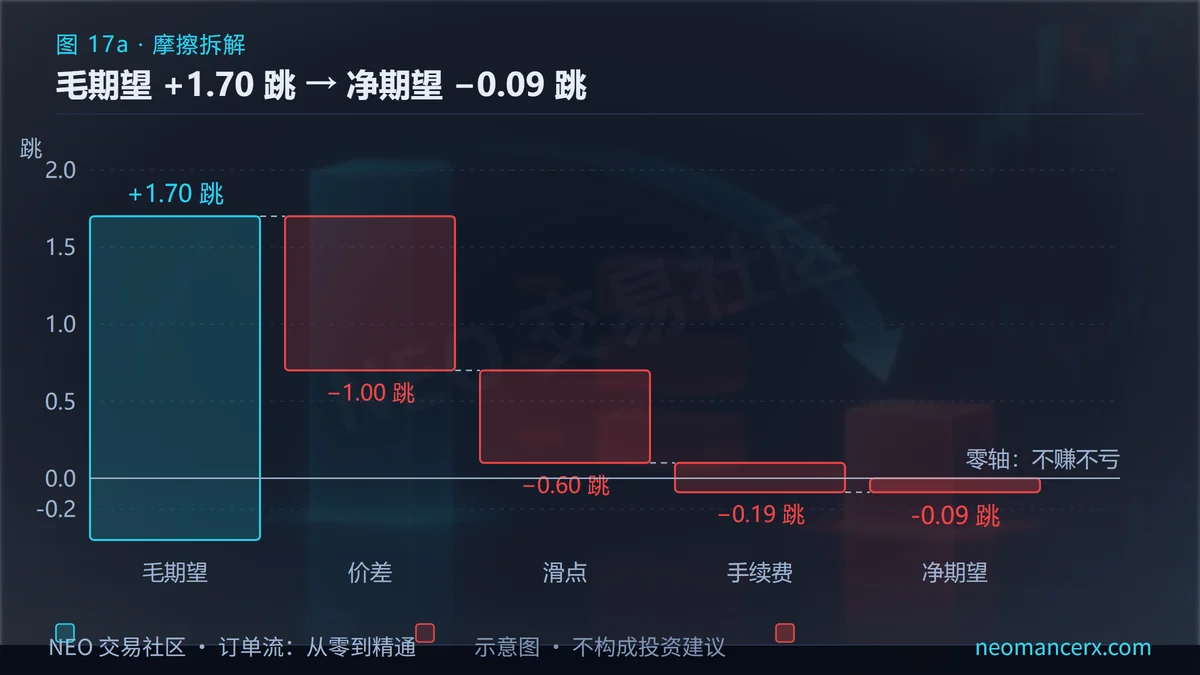
用一个具体算例走一遍。以示例品种 A 为例,它每跳的价值是 12.5 个货币单位,最小变动 0.25 点即 1 跳。假设你的规则在这段样本里:平均盈利 8 跳(100)、平均亏损 6 跳(75)、胜率 55%。先算毛期望:
E_毛 = 0.55 × 8 − 0.45 × 6 = 4.4 − 2.7 = 1.7 跳
再算摩擦。价差 1 跳,一进一出相当于各付半个价差、合计 1 跳;滑点按中等流动性估 0.6 跳;手续费 2.4 个货币单位约等于 0.19 跳。三项相加:
C = 1 + 0.6 + 0.19 ≈ 1.8 跳
净期望:
E = 1.7 − 1.8 = −0.1 跳
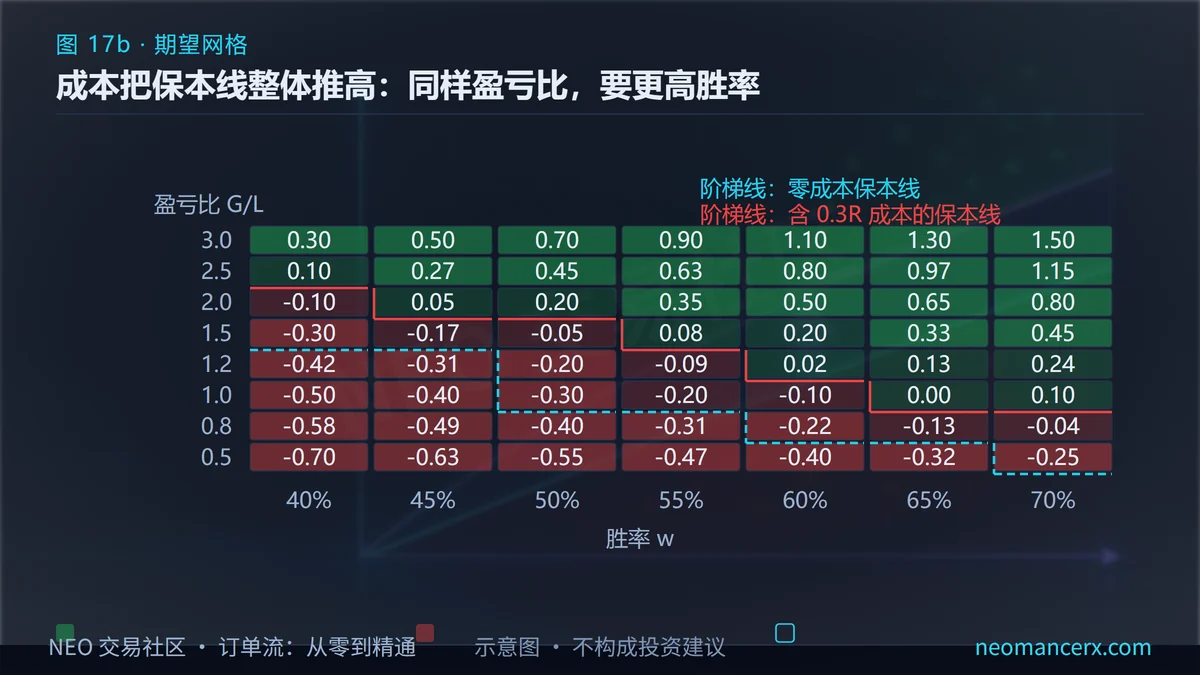
也就是说,55% 胜率、8 跳对 6 跳的盈亏比,在纸面上是正的,扣完成本是负的。这不是极端案例,这是日内交易里最常见的死法:盈亏比看起来不错,成本把利润全吃掉。
顺便得到保本胜率的公式,把 E 设成 0 反解 w:
**w* = (L + C) / (G + L)**
代入 L=6、C=1.8、G=8:w* = 7.8 / 14 ≈ 55.7%。你的实测胜率 55%,比保本线低 0.7 个百分点,所以长期是亏的。这个公式比「盈亏比 1.5 够不够」有用得多,因为它把成本放进了分母。
为什么「单笔期望 < 3 倍单边点差」时对执行极度敏感?
这条判据的意思是:把净期望除以单边价差,得到「你的优势相当于几个价差」。
R = E / (spread / 2)
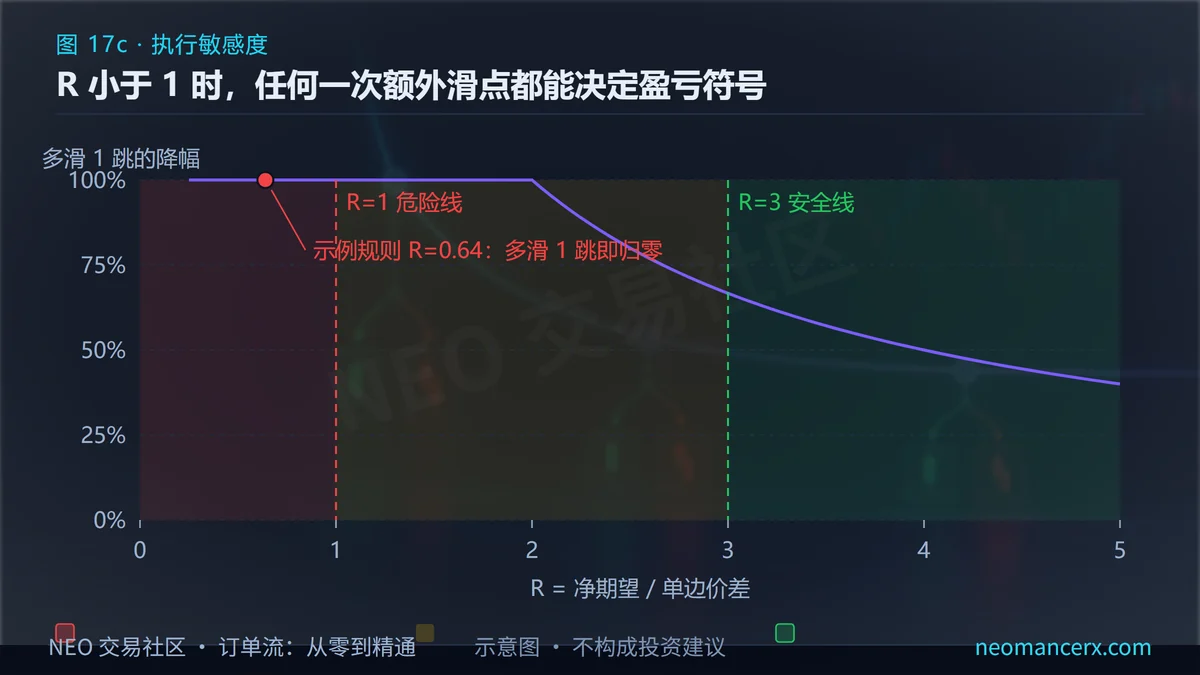
R 越大越抗造。用上面的例子:E = −0.1,单边价差 0.5 跳,R = −0.2,一算就知道不能做。换个好一点的规则:如果胜率 58%、其余不变,毛期望 = 0.58×8 − 0.42×6 = 4.64 − 2.52 = 2.12 跳,净期望 = 0.32 跳,R = 0.32 / 0.5 = 0.64。
0.64 意味着什么?意味着一次额外的滑点就能把整笔优势抹掉:只要实际成交比预期差 0.32 跳,期望归零。而 0.32 跳在流动性稍差的时段几乎每天都发生。
反过来说,要让 R ≥ 3,净期望必须 ≥ 1.5 跳(单边价差 0.5 跳时)。在 G=8、L=6、C=1.8 的条件下,毛期望要 ≥ 3.3 跳,对应胜率:
14w − 6 = 3.3 → w = 66.4%
这就是这条判据的真正含义:它不是让你去优化执行,而是告诉你「在这个价差环境里,你的规则需要多强才配得上交易」。胜率 66% 的日内规则很少见;达不到,就说明要么换更低的成本环境(更长持仓、更低频、更宽价差容忍度),要么放弃这个规则。
滑点不是随机的:它和下单方式强相关
很多人把滑点当成运气,其实它有明确的结构。
市价单:确定成交,不确定价格。滑点等于「你的单量超过当前档位挂单量」的那部分,加上传输延迟期间的移动。薄盘口上一次大单可能连吃三五档,平均成交价远离屏幕上看到的价。
限价单:确定价格,不确定成交。你排在队尾,前面的人先成交;成交量不够时你一分钱都拿不到。回测里「限价单一定成交」是最常见的乐观假设。
止损单:这一点必须写清——止损单(stop order)触发后变成市价单。触发那一刻,它不再保护价格,只是加入主动成交的一方。所以止损密集区被扫的时候,冲击是瞬时的:价格快速穿过多档,你的止损在更差的位置成交,这也是「扫损」(stop run)之所以疼的机制原因。它不神秘,它只是止损单本身的机械后果。
关于盘口推断的一条硬边界:DOM 是快照,两个快照的差值只能说明「这一档挂单少了」,无法区分它是成交掉了、撤单(pulling)撤掉了,还是改单改掉了。举例:某档从 100 变成 80,可能是成交 30 + 撤单 10 + 新挂 20,也可能是成交 50 + 新挂 30 再撤 0——只看首尾,顺序与构成都还原不出来。要还原「谁先谁后、谁吃谁」,需要逐事件数据(MBO),只有每档聚合数据(MBP)时做不到。所以「盘口厚=有人守」「大挂单=主力」这类推断都站不住:显示挂单量大,推不出持有者的身份与意图,只有成交才是事实。
冰山单(iceberg order):只显示一小部分、成交后自动补量的隐藏挂单。你在盘口上看到的「薄」,可能下面藏着一层一层的补量;这也是为什么「看盘口厚度判断支撑」经常失效——DOM 是快照,冰山与暗池(dark pool)的流动性不在公开限价簿上,档数还可配置(5 档 / 10 档 / 全深度),你看到的深度不等于全部流动性。
把这些放进成本模型,滑点就不该是一个常数,而应该按「下单方式 × 时段 × 单量/档位挂单量」分档估计。最省事的做法是给每个时段单独记一个滑点均值,回测时按实际交易时段取,而不是全样本一个数。
怎么把摩擦压到可控:三条判据与一个成本预算
判据一:R = E / (单边价差) ≥ 3。 低于 3 说明优势太薄,一次滑点就翻负;低于 1 说明你赚的钱还不够付价差。
判据二:C / E_毛 ≤ 1/3。 摩擦吃掉毛期望的三分之一以内,规则才有容错空间。用上面的算例:C=1.8、E_毛=1.7,比值 1.06,远超 1/3,直接不合格。
判据三:月摩擦成本 / 账户权益 ≤ 2%。 这条是账户层面的护栏。假设单笔摩擦 1.8 跳 = 22.5 个货币单位,每天 10 笔、每月 20 个交易日,月成本 = 4500;账户 10 万时占比 4.5%,超过 2% 的红线。要么降频,要么降单笔成本,要么加账户规模——三选一,没有第四条路。
三条判据一起用,顺序是:先看判据二(成本占比),不合格就别谈优化执行;合格了再看判据一(抗滑点能力);最后用判据三约束频率。反过来做(先优化执行再算成本)是本末倒置,因为执行只能改善几十个百分点的滑点,改不了「优势本来就小于成本」这个事实。
这篇哪里可能错
算例里的数字都是假设。 8 跳对 6 跳、55% 胜率、1 跳价差,是为了让公式可算,不代表任何真实品种的真实分布。你要用自己的成交记录重算,尤其是滑点那一项——它是最容易被低估的。
「摩擦 = 价差 + 滑点 + 手续费」是简化。 真实成本还包括:部分成交导致的仓位偏差、错过行情的机会成本、以及为了等限价成交而延长持仓带来的隔夜/隔时段风险。这些在本文被折进了「滑点」这个筐里,会让滑点估计偏高,方向上是保守的。
R ≥ 3 是经验阈值。 它来自「一次额外滑点不应摧毁优势」这个思路,具体数值可以讨论;不同品种的价差稳定性不同,3 倍对高流动性品种可能偏松,对低流动性品种可能偏严。
保本胜率假设盈亏比稳定。 实际交易里平均盈利与平均亏损会随市场状态变化,w* 跟着变。用一段样本算出的 w* 只对那段样本成立。
滑点分档估计需要样本量。 按时段分别估滑点,每档至少几十笔才有意义;样本不足时用全样本均值更稳,代价是低估极端时段的成本。
读后自检(三条)
- 你的单笔期望算过具体数字吗(含摩擦)?
- 摩擦成本占期望几成?超过三成,先降频再谈优化。
- 期望 / 单边点差 是否小于 3?是的话,这套做法对点差异常敏感。
常见问题
Q1:我是做长线的,几分钟到几小时,也要这么算吗?
要,但权重要调。持仓越长,价差占比越小、手续费占比也可能变小,而隔夜跳空与资金成本占比变大。把 C 换成「价差 + 手续费 + 隔夜成本」,公式结构完全一样。
Q2:用限价单是不是就能避开成本?
避开的是价差,付出的是不成交。正确算法是把限价单的期望写成「成交概率 × 成交后的期望 − 未成交概率 × 机会成本」,成交概率要按历史排队情况估,不能默认 100%。
Q3:成本能不能通过换品种解决?
能改善一部分,但不要指望换品种把负期望变正。价差小的品种往往波动也小,跳数少;真正决定成败的是「净期望 / 单边价差」这个比值,换品种前先算一遍再决定。
风险提示
本文只讲成本结构与期望计算,不构成任何投资建议,也不预测任何品种的涨跌方向。文中品种、价格、跳值与胜率均为示例,仅用于演示公式,不代表真实市场数据,也不代表任何收益承诺。期货与杠杆交易可能导致本金全部损失,请独立判断并自行承担交易结果。想看「规则怎么验证」,可读用数据检验假设;想看结构识别,可从订单流基础与开始学习入手。
暂无评论内容