
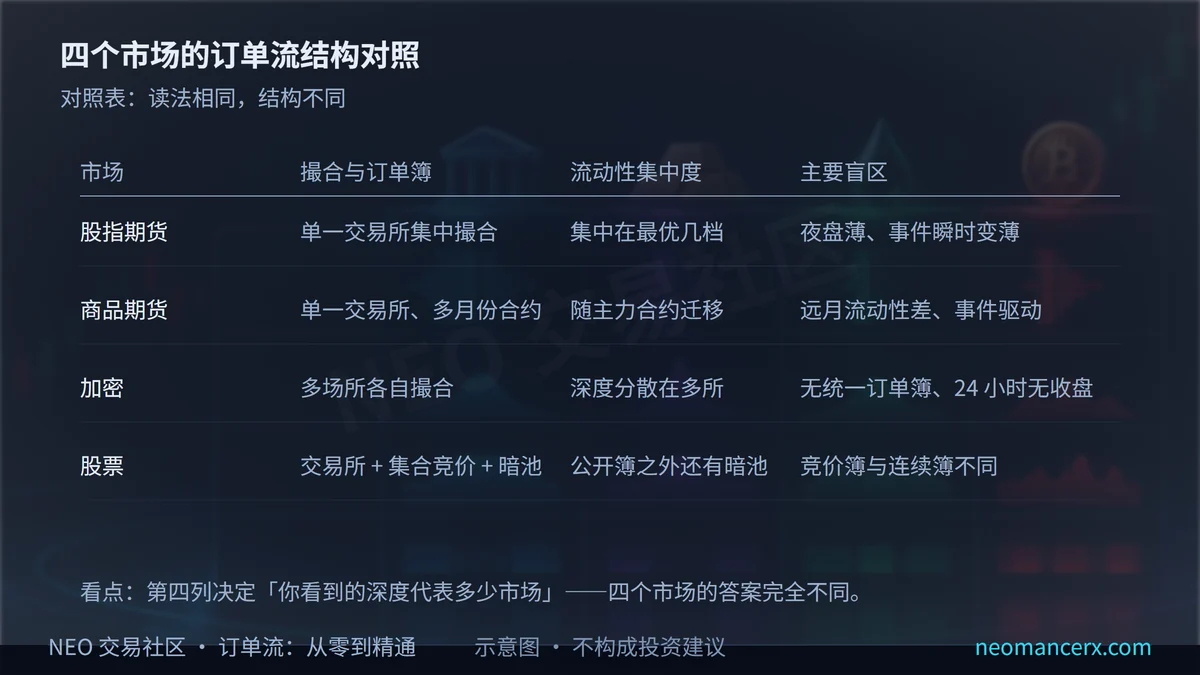
同一套读法,四个市场的流动性结构完全不同:股指期货最集中、商品随合约与事件变化、加密 24 小时且深度分散在多个场所、股票有集合竞价与暗池。阈值必须重新标定,照搬必失效。
一、为什么同一套阈值换个市场就失效?
因为失衡是比值,而比值背后的分母差着好几个数量级。
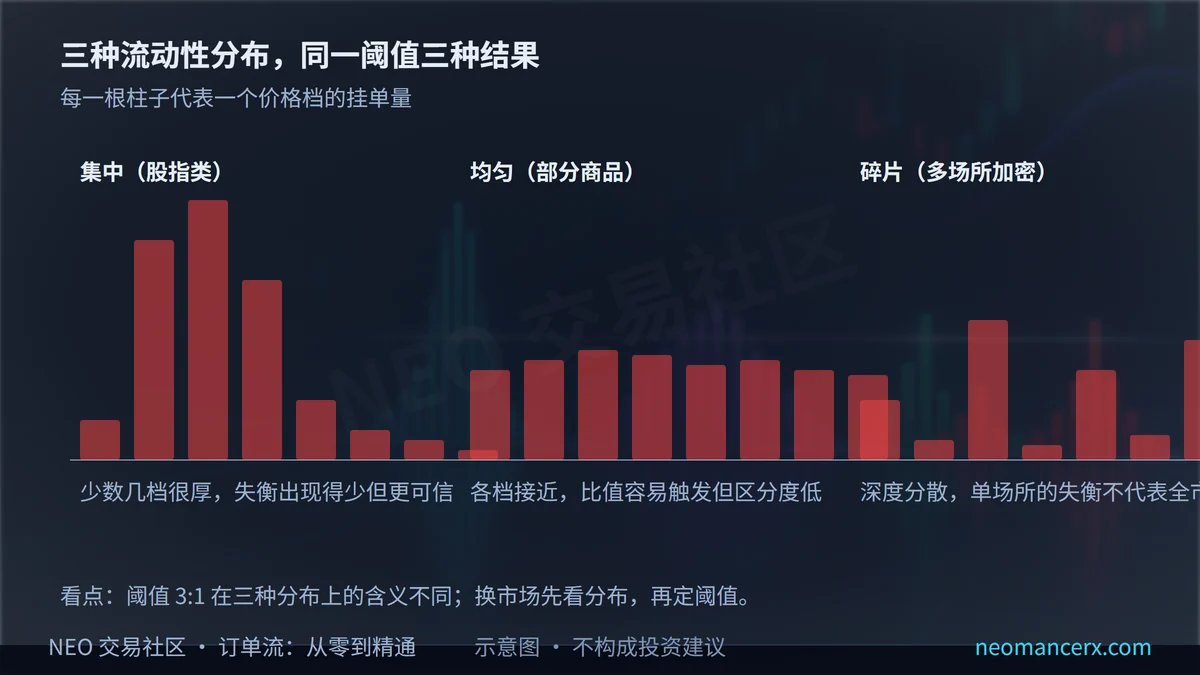
假设你的失衡阈值是 3:1。在深度很厚的市场里,某一档挂着 500 手,成交 30 手主动卖、90 手主动买,比值 3:1,但那只是这一档里很小的一部分量;在深度很薄的市场里,某一档只挂 20 手,成交 6 手对 18 手,同样 3:1,却已经把这一档吃穿了两次。同样的阈值,一个是噪音,一个是事件。
再往下一层,是合约规模与最小变动价位(tick)。差值的单位是手(或张、股),不同品种一手代表的名义金额差几十倍,把两个市场的差值放在一起比较,等于拿温度计读血压。
还有参与者结构。指数类品种里,做市与套利资金比例高,报价连续、点差稳定;加密市场里,参与者分散在多个场所,靠套利拉平价格,但深度各自为政;股票市场里有做市商义务与交易所规则约束,很多流动性根本不在公开簿上。
二、股指期货的盘口为什么「厚」?
因为它是「一个交易所、一本订单簿、一套清算规则」的典型。
所有参与者都在同一个撮合引擎里排队,深度集中在最优几档,主力合约的点差通常稳定在一个 tick。这带来两个好处:一是失衡的读数相对干净,二是止损滑点可预期。
但也有代价。厚不等于不会跳:遇到数据公布、大幅跳空,深度会在几百毫秒内消失,点差从一档张到五六档,这时候的盘口和平时不是一回事。另外它有明确的交易时段,开盘前后与收盘前的流动性差别很大,夜盘更薄——同一套阈值,用在夜盘上就会频繁误报。
判断「厚」还有一个不太直观的角度:看挂单被吃掉之后多久补回来。补得快,说明有一批人在同一个价位持续报价;补得慢,说明那里的量是零散的、碰巧堆在一起的。前者的失衡更有参考价值,后者往往只是「刚好有人路过」。
三、商品期货要额外看什么?
商品的核心变量不是「盘口厚不厚」,而是「哪个月份的合约在交易」。
主力合约与远月合约的流动性可能差一个数量级,换月前后流动性整体迁移,同一时刻两个合约的盘口根本不是一回事。用远月合约的订单流去做短线判断,多半是在读一个没人交易的市场。
商品还更受事件驱动:库存数据、天气预报、政策与关税、交割规则变化,都会让某一档的挂单瞬间消失。这类事件的共同点是——它们不改变「谁在买」,而是改变「谁敢挂」。
再加上不同品种的 tick 值与合约乘数差异巨大,差值的绝对值跨品种不可比。要比,就比比例,或者比经过标准化的数值。
四、加密市场为什么看起来更「碎」?
因为它没有一本统一的订单簿。
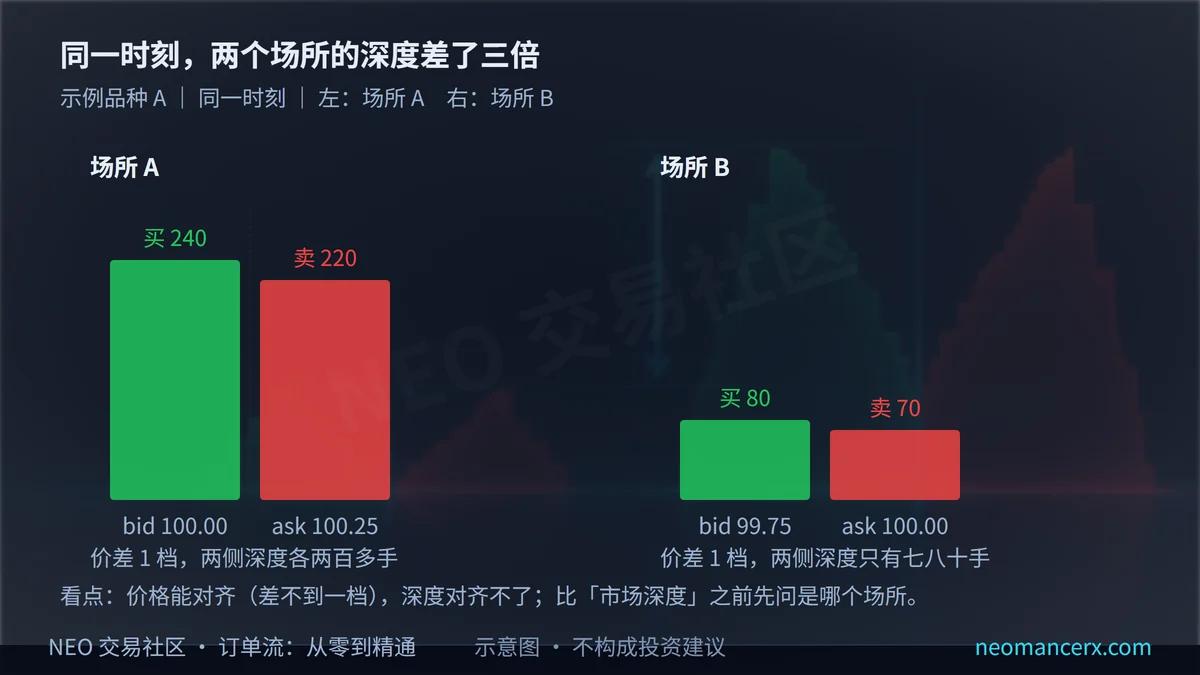
同一时刻,几家交易所各自撮合,价格靠套利在秒级拉平,但深度是分散的:这家买盘厚、那家卖盘厚,你看到的 DOM 只是你在用的那个场所的 DOM。所谓「市场深度」,在加密里首先要问一句「哪个市场的深度」。
它还有两个结构差异。第一,24 小时交易,没有收盘,也就没有天然的 session 边界;差值累计(CVD)的起点必须由你自己定义,不同平台的默认起点不同,曲线形状就不同。第二,手续费结构不同:很多场所区分挂单方与吃单方费率,主动成交的成本和被动挂单的收益不对称,这会直接改变「主动买值不值得」的计算。
最后,不同场所对报单行为的约束宽严不一,撤单与虚假挂单的可见程度也不同。这不是说加密更「假」,而是说:你在一个场所看到的盘口,只代表这个场所。
五、现货外汇为什么没有唯一的盘口?
这是最容易被忽略的一条边界:现货外汇是场外市场(OTC),没有中央撮合。
你屏幕上的 DOM,是你这家流动性提供商或经纪商给你的报价集合,不是「全市场的挂单」。换一家经纪商,同样的时刻,报价、点差、深度都可能不一样;你看不到别人的盘口,别人也看不到你的。
所以跨平台比较外汇的「盘口厚度」没有意义,只能在同一报价源内部做纵向比较。同理,任何声称能显示「全球外汇深度」的工具,显示的其实都是它接入的那几家 LP 的汇总。
这条边界可以推广到所有 OTC 类品种:你看到的深度,是你的交易对手愿意给你看的深度。
再补一句实操上的差别:在集中撮合的市场里,你可以用「同一本订单簿的历史」做纵向比较;在 OTC 市场里,你能比较的只有「同一家报价源在不同时间的表现」。前者能积累统计,后者只能积累经验。
顺带说一句,这条边界对读图习惯的影响很大:在集中撮合的市场里,你可以用「盘口变薄」推断「流动性在退」;在 OTC 市场里,盘口变薄可能只是「这一家暂时不想报价」,别家的盘口你根本没看见。同一个现象,不同的推断强度。
六、股票市场有哪些订单流看不到的部分?
三块。
第一块,集合竞价。开盘与收盘的成交在单一价格集中撮合,这时的「盘口」是竞价簿,不是连续撮合的订单簿;用连续竞价的读法去读竞价,结论会很离谱。
第二块,暗池(dark pool)。这类流动性不在公开订单簿上显示,成交会出现在逐笔明细里,但你看不到挂单。也就是说,T&S 上有成交、DOM 上没有对应的挂单减少——这不是数据错误,是你只看到了公开市场。
第三块,规则差异。不同交易所有不同的订单类型、做市商义务与撮合优先级,显示出来的深度受规则塑造,不是纯粹的自然供需。
所以股票市场的订单流,更适合回答「公开市场发生了什么」,而不是「全市场发生了什么」。这不是股票独有的问题,但它是最容易被忽略的一个:公开簿只是冰山露出水面的部分,水下的部分你既看不到,也统计不到。
七、换市场时,要重新标定哪几个参数?
五件事,按顺序做。
第一,失衡阈值。先统计这个市场每档的典型挂单量分布,再定比值;直接沿用上一个市场的 3:1 是最常见的错误。
第二,聚合档位。一个 tick 一格还是三个 tick 一格,取决于该品种的 tick 值与波动幅度;档位太细,全是噪音,太粗,什么都看不见。
第三,观察窗口。有明确交易时段的市场,可以按 session 重置;24 小时市场必须自己定义窗口,并且固定下来。
第四,成本结构。点差加手续费占目标波幅的比例,决定这个市场值不值得做短线;有些市场的成本会吃掉大部分边际。
第五,事件日历。数据、到期、交割、换月,每个市场的事件类型不同,但都会改变流动性结构。
做完这五件事,才算真正「换了一个市场」。只换个软件界面、把同一个阈值套上去,通常两周内就会得出「订单流没用」的结论——不是方法没用,是尺子换了单位。换市场这件事,本质上是一次重新标定,而不是一次复制粘贴。
最后提醒一句:跨市场比较时要克制。你可以比较「流动性集中度」「成本占波幅的比例」这类结构性指标,但不要比较「哪个市场的 delta 更大」——单位不同,数字没有可比性。
相关阅读:ATAS 指标说明、订单流基础概念、GEX 手册;想系统学,从新人学习路径开始。
读后自检(三条)
- 你套用的模板来自哪个市场?目标市场是连续撮合还是集合竞价?
- 目标市场有没有官方盘口?没有的话,你的「墙」推断还成立吗?
- 最小变动价位与每跳价值,你算过它对同样点数区间的比例吗?
常见问题
Q1:能不能把期货的失衡阈值直接用在加密上?
不建议。加密的每档挂单量分布与期货差很远,同样的比值在加密里出现得频繁得多,高亮会失去筛选作用。先用一段历史数据统计分布,再定阈值。
Q2:多场所的加密,应该看哪一个的盘口?
看你在哪个场所执行。分析可以看流动性最好的那个,但止损与滑点必须按你实际成交的场所估算,两者不要混。
Q3:股票没有逐笔委托数据,还能做订单流吗?
能做,但只能做到「已成交」这一层:逐笔明细加成交方向,配合分钟级盘口快照。想做到逐笔委托级别的还原,多数散户拿不到那样的数据授权。
风险提示
本文只讲不同市场的结构差异与参数标定方法,不构成任何投资建议,也不预测任何品种的涨跌。期货、杠杆、加密资产与衍生品交易可能导致本金全部损失,请根据自身风险承受能力独立决策;文中出现的市场与数字仅为说明结构,不代表任何推荐。
暂无评论内容