
基差是现货与期货的价格差,换月是流动性从近月搬到远月的过程。换月前后近月盘口变薄、点差变宽、扫档更常见,展期成本则由近远月价差、手续费与滑点共同决定。
一、基差到底是什么?为什么它会影响盘口?
先把定义写死,避免后面绕:本文的基差 B = 现货价 S − 期货价 F。不同教材、不同交易所的写法可能相反,读到别人的文章先确认符号。
基差不是随便波动的数字,它有一个「理论中枢」——持有成本(carry)。持有成本大致等于:融资成本 + 仓储与保险 − 便利收益。股指期货没有仓储,但有分红,所以它的理论基差约等于「利率 − 股息率」;商品期货的仓储成本占比更大,便利收益(convenience yield)在供应紧张时会突然变大,这时基差会脱离简单公式。
一旦基差偏离这个中枢到一定程度,套利盘就会进场。股指期现套利的典型动作是:期货贵了,卖出期货、买入对应的现货篮子;期货便宜了,反向操作。这个动作有一个直接后果——两个市场必须同时成交。于是你在期货盘口上会看到一种特殊的成交:方向与现货端相反、时间几乎同步、量往往是整数倍的大单,而且不追价。
这就是基差影响盘口的路径:不是基差本身在推动价格,而是套利盘为了锁定价差,在两个市场上同时取走流动性。识别它的办法不是看基差数字,而是看「同时性」——同一秒里,期货端出现一笔与现货端方向相反的扫档,随后价差回到中枢附近。
二、近月与远月的价差,为什么有时正有时负?
把同一品种不同到期月的价格连起来,就是期限结构。两种典型形态:
正向市场(contango):远月价格高于近月,价差为正。通常出现在仓储充足、持有成本可以覆盖的市场,远月价里含着「多存几个月的成本」。
反向市场(backwardation):远月价格低于近月,价差为负。常见于现货紧张、便利收益很高的品种——现在有货比以后有货更值钱。
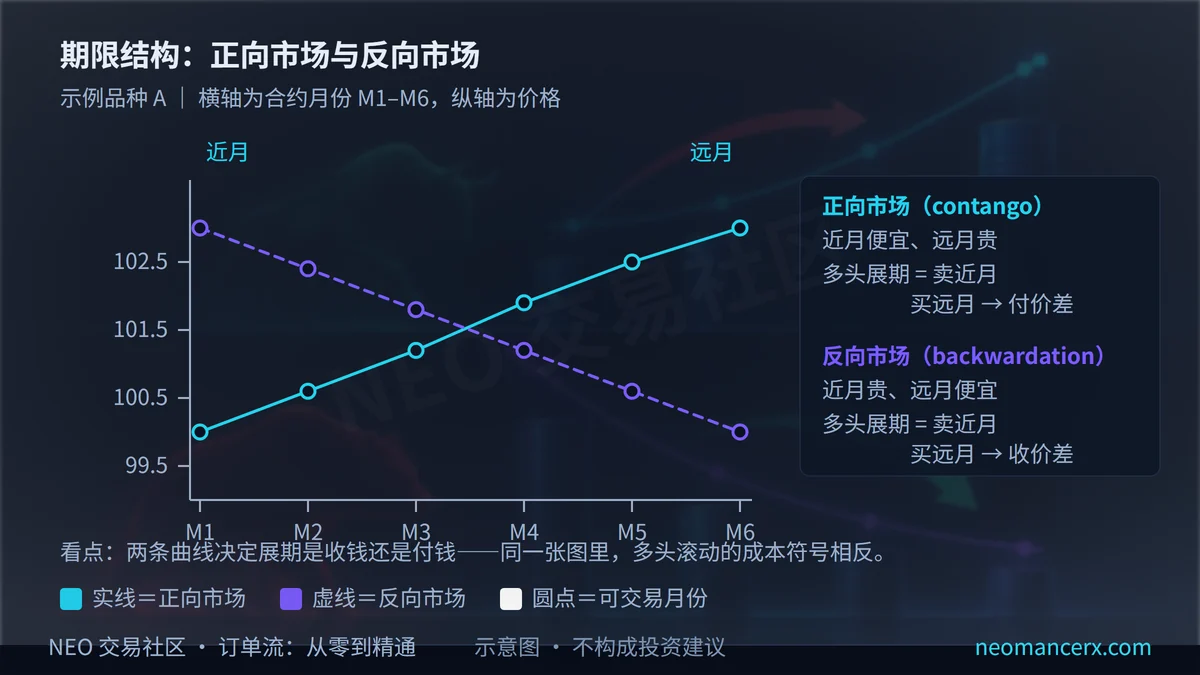
价差的正负会改变一件事:展期的方向性成本。做多的人从近月换到远月,在正向市场里要付出价差(买更贵的远月),在反向市场里反而收到价差。这个成本不是手续费那种一次性的,它是每天都在累积的。
还有一层容易被忽略:价差本身也会被交易。跨月价差(calendar spread)是一种独立的头寸,参与者只买卖两个月份之间的差。当价差交易活跃时,你会看到两个合约同一时刻出现反向成交——近月卖、远月买,或者反过来。这类成交在单个合约的盘口上看是「无缘无故的扫档」,放到价差视角下才有解释。
三、换月前后,流动性是怎么迁移的?
每个合约都有生命周期。临近到期,参与者要把头寸搬到下一个月份,成交量与持仓量随之迁移,这个过程叫换月(roll)。
迁移不是一瞬间完成的,通常有几个交易日的过渡期(业界常见三到十个交易日,具体依品种而定,是可调的经验值)。过渡期的盘口有三个可观察的变化:
近月变薄。 做市商把报价资源挪向远月,近月的挂单量下降、点差从一档走宽到两三档。同样的市价单能推动更远的距离,扫档(book sweep)变得更常见。
远月变厚但还生涩。 远月的深度在增加,但价格发现还不充分:它的关键位(前高、前低、价值区)还没形成,很多在近月上有效的结构,在远月上是空的。
两个合约的成交开始「成对」出现。 换月本身就是一次跨月操作:平近月、开远月,两笔同时发生。你在明细上会看到同一时刻两个合约的反向成交。
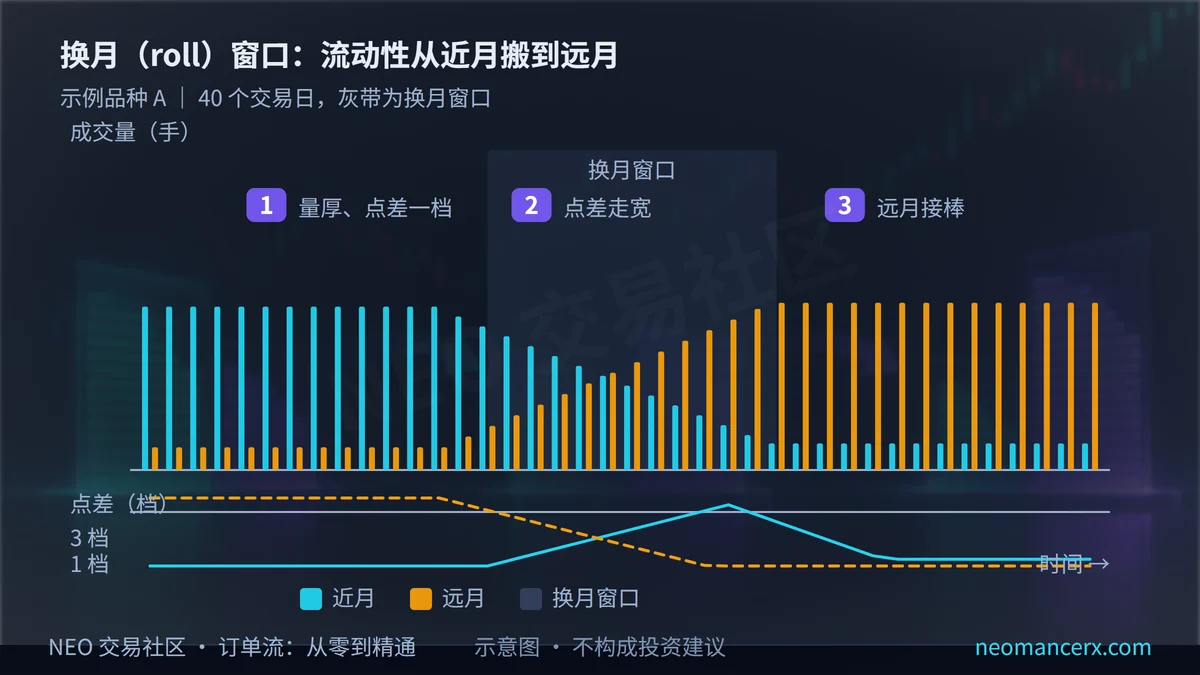
换月什么时候算完成?给一个可操作的判据:远月成交量连续 N 个交易日超过近月(N 取 3,可调),同时远月持仓量也完成交叉。两个条件都满足,再谈「主力合约已经切过去」。只看一天的量不算,因为到期前的最后几天,近月的量会因为平仓而虚高。
四、展期成本(roll cost)怎么算?
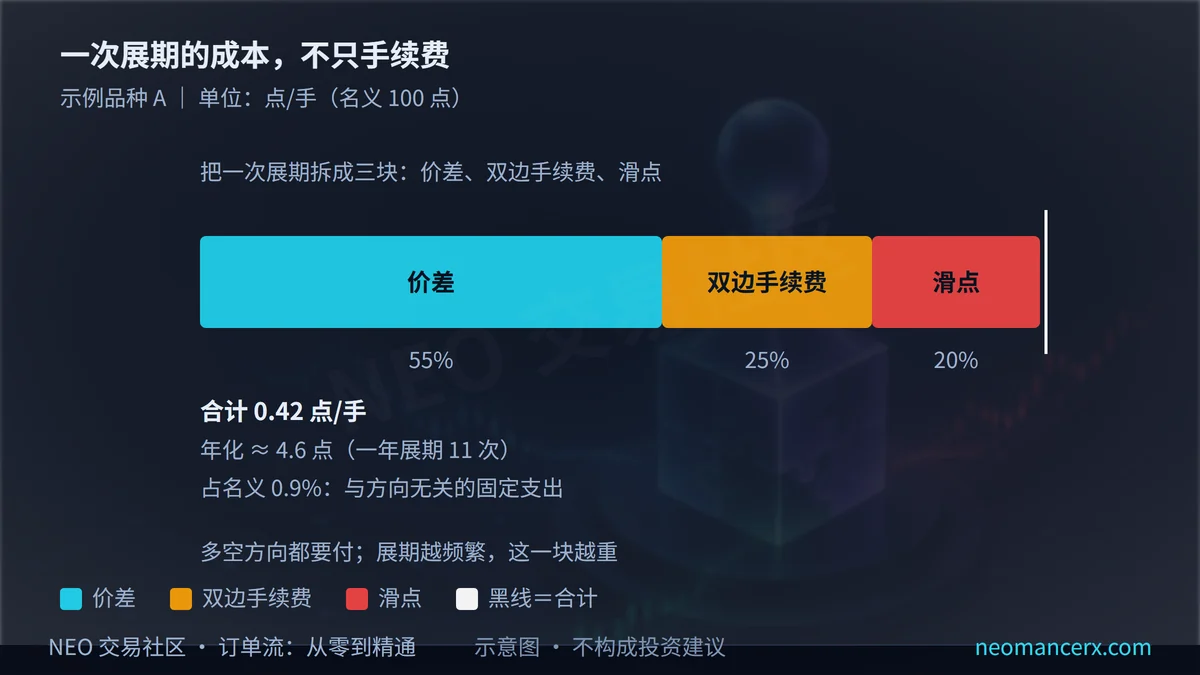
把一次展期的成本拆开,只有三项:
展期成本 ≈ 价差成本 + 双边手续费 + 滑点
价差成本取决于方向与市场形态。做多的人从近月换到远月,价差成本 = 远月价 − 近月价;在正向市场里这是正的(付出),在反向市场里是负的(收到)。
把它年化,得到一个可以横向比较的数字:
年化展期收益率 ≈ (近月价 − 远月价) ÷ 近月价 × 365 ÷ 两个月份相隔的天数
举个纯示意的例子:示例品种 A 的近月报价 100.00,远月报价 101.20,两个月份相隔 30 天。代入得 (100.00 − 101.20) ÷ 100.00 × 365 ÷ 30 ≈ −14.6%/年。也就是说,在正向市场里长期持有多头并不断展期,光价差这一项每年要付掉十几个百分点——这个量级足以吃掉大部分策略的边际优势。仅作示例,不构成建议。
这也解释了为什么很多长期策略要挑市场形态:同样的信号,在反向市场里展期是收钱的,在正向市场里是付钱的,两者的净期望可以差出一大截。
还有一项常被忽略的成本是换月频率。合约是逐月或逐季到期的,换得越勤,付出的价差与手续费次数越多;换得越少,单次跨度越大,单次承担的价差也越大。这不是「哪种更好」的问题,而是要把它当成一个固定支出来预算,而不是当成偶发事件。
五、换月期间读订单流,要注意什么?
把两个合约当成两个市场。 失衡、吸收、成交量分布都要分合约计算。近月的 POC 不能直接搬到远月上,因为它们的成交历史完全不同。这一点和第 07 篇讲的「POC 是窗口内统计量」是同一个道理。
关键位不能跨合约继承。 前一日高低、价值区边界这些位置,是在某个合约的成交里形成的。远月刚起来时,这些位置根本不存在,硬搬过去等于凭空画线。
留意成交的成对性。 换月窗口里,单看一个合约的明细会看到「莫名其妙的扫档」;把两个合约并排看,才发现那是跨月操作的一半。
警惕数据拼接。 很多软件用的是连续合约,换月时做价格拼接(复权)。拼接后的 K 线看起来连续,但成交量的跃迁是假的——那是两个合约的量加在一起。做统计分析时,最好回到单个合约。
再提醒一个和数据有关的问题。换月期的成交量统计,最容易被「连续合约」污染:拼接后的合约把两个月份的量加在了一起,看起来放量,实际只是两个市场之和。做任何以成交量为分母的计算(失衡比、价值区比例)之前,先确认你用的是单合约数据。站内指标说明里对这类口径差异有过讨论。
这一节和第 26 篇(事件与交割)是连着的:交割与到期本身就是最强的「合约切换」事件,期权到期带来的对冲流,也会在换月窗口里叠加进来。
六、这套读法在哪里会失效?
不同市场的「换月」不是一回事。 股指期货、商品期货有明确的到期月;加密永续合约没有到期,但有资金费率(funding rate)——它相当于把持有成本定期结算一次,基差的表现形式变成「永续价 − 现货价」,逻辑相通,细节不同。
期现不同步。 现货端若是篮子、或者流动性差,套利的「同时成交」可能做不到,基差就会长期偏离,这时不能拿理论中枢去套。
连续合约的口径差异。 各家复权方法不同,同一段历史在不同软件上算出来的收益不一样。做回测时要明确用的是哪种拼接方式。
最后一条: 基差与换月解释的是「成本与结构」,不是「方向」。知道展期要付钱,不等于知道该做多还是做空。
读后自检(三条)
- 当前近月与远月的价差是多少点?距你上次核对变了多少?
- 你的展期成本(价差+双边手续费+滑点)有具体数字吗?
- 换月窗口里,你还在用近月的盘口深度判断流动性吗?
常见问题
Q1:基差为正就一定是现货紧张吗?
不一定。基差为正(现货高于期货)常见于现货紧张、便利收益高的情形,但也可能来自融资成本变化、交割规则、甚至数据口径差异。判断时要看它相对持有成本偏离了多少、偏离持续了多久,而不是只看符号。
Q2:换月一定要在最后几天做吗?
不必。多数参与者在流动性完成迁移之后就换了,因为那时远月的点差已经收窄、滑点更小。拖到最后几天,近月流动性最差,成交成本最高。具体提前几天,取决于品种与自己头寸的规模,没有通用答案。
Q3:展期成本能不能完全避免?
不能完全避免,只能选择承担方式:付价差、付滑点、或者承担基差风险。长期持有近月不换,会面对交割;换成远月,会面对价差。能做的只是把成本算清楚,再决定值不值得持有。
风险提示
本文只讲基差、期限结构与换月的机制,不构成任何投资建议,不预测任何品种的涨跌方向。文中的价差数字、换月天数、N=3 判据均为示例或可调参数,不是行业标准;示例行情为虚构示意。期货与杠杆交易可能导致本金全部损失,请独立判断并自行承担交易结果。可继续阅读第 26 篇与站内订单流基础旧文,目录见系列总览。
暂无评论内容