
逐笔明细(Time & Sales,常简称 T&S)一行记录一笔成交:时间、价格、数量与主动方。真正的信号只有三个——同一毫秒的连续成交(扫档)、大单打在买价却不跌、成交间隔突然变长。
一、逐笔明细到底记录了什么?
逐笔明细是一行一笔成交的流水:时间(通常精确到毫秒,部分数据源到微秒)、成交价、成交数量,以及多数软件会额外标出的方向。
方向不是交易所标注的,而是软件按成交价与当时的买卖价推断的:成交价等于卖价(ask),说明买方主动吃掉了卖盘,记为主动买(aggressive buy);成交价等于买价(bid),说明卖方主动砸向买盘,记为主动卖(aggressive sell)。这两类成交的量合起来,就是主动成交(aggressor volume)——从盘口取走流动性的那部分量。
先问一句:这张图统计的是什么事件。逐笔明细统计的是已成交——每一行都真的换了手;这一点和盘口(DOM,market depth)不同,盘口统计的是还没成交的挂单。同样一段行情,两个面板上的数字根本不是一回事,后面的结论也不能互相套用。
它和足迹图、K 线是三层聚合。逐笔明细是原始数据;足迹图(footprint chart)把同一价位、同一时间窗内的成交合并成一格两列数字;K 线再把一段时间压成四个价格。越往上越抽象,越往下越接近事实。想知道某一刻到底发生了什么,必须回到最下面这一层。
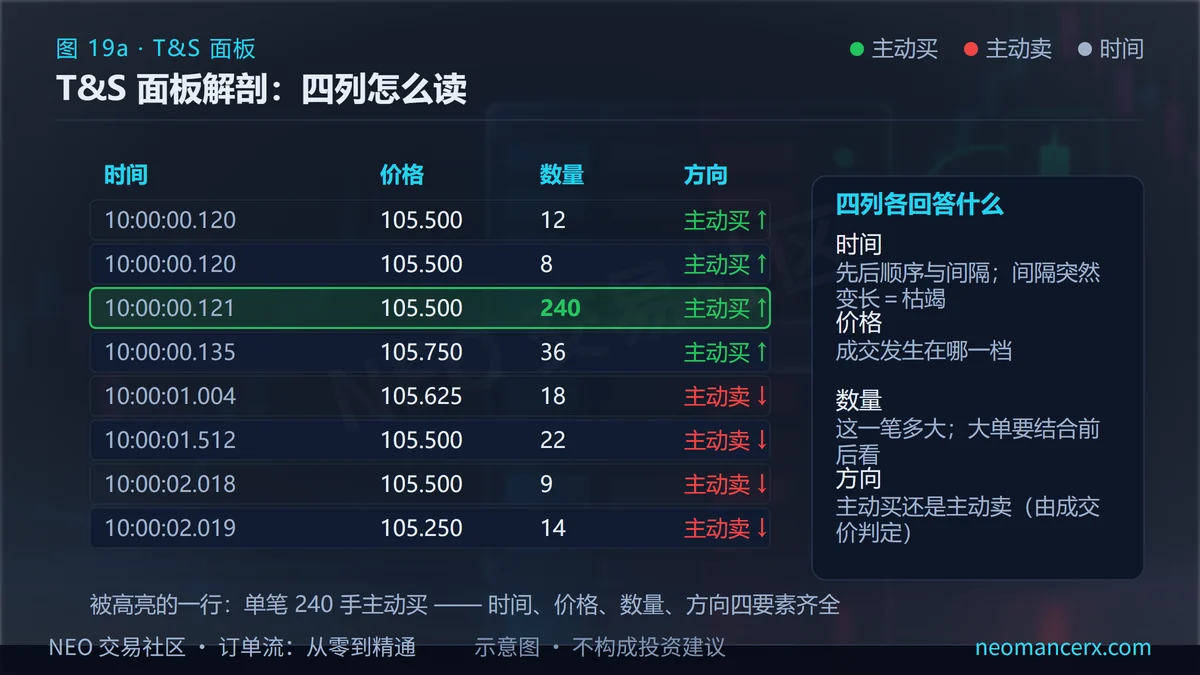
大多数软件还提供过滤:只看大于某数量的成交、只看某一侧、只看某个时间窗。过滤是必要的,因为明细的信息密度极高,活跃时段一分钟能有几千行。但过滤也是陷阱:阈值调到 50 手以上,几百笔小单就看不见了,而小单的分布本身就是信息——第四节讲枯竭时会用到。
二、信号一:同一毫秒连续成交,说明什么?
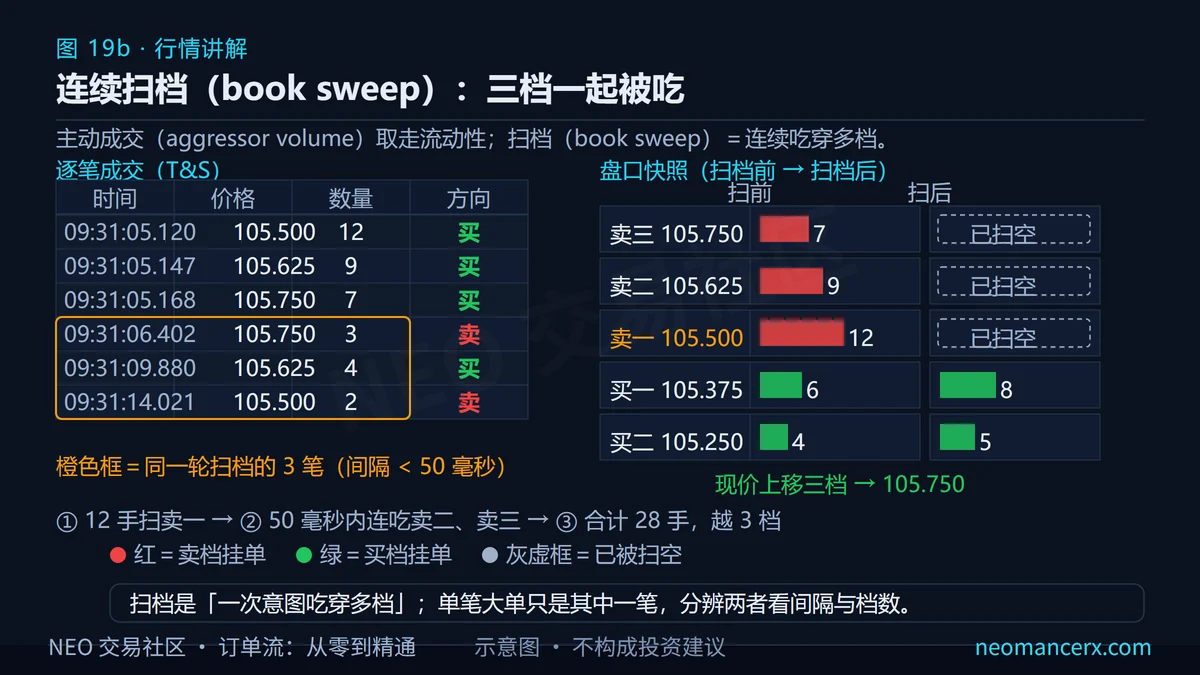
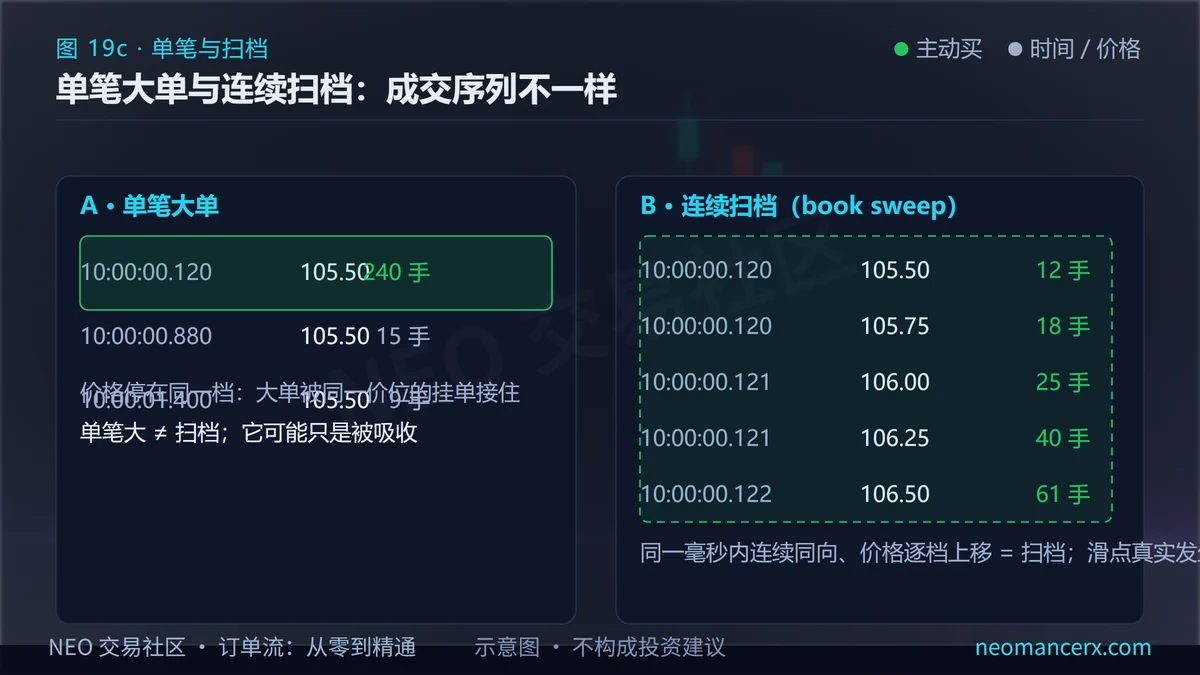
第一个信号出现在时间列上:同一毫秒(或极短间隔内)连续出现多笔成交,价格一档一档往上或往下跳。
这就是扫档(book sweep)。按业界工具(Bookmap)术语表的定义,它指主动单快速吃光某一价位的全部流动性,并继续扫向下一档。之所以会出现「同一毫秒的多笔」,是因为撮合引擎按价格优先、时间优先连续撮合:一笔市价大单在极短时间内跨过好几档,每跨一档打印一笔。你看到的「多笔」,其实是「一笔委托的多段成交」。
给一个能用的判据。设该毫秒内成交笔数为 n、跨越的价格档数为 k、每档最小跳动为 t,则价格位移 Δp = k × t。再把成交总量 V 与该档在成交前的可见挂单量 Q 相比:当 V ÷ Q ≥ 2(可调参数)、n ≥ 3、k ≥ 2 同时成立,可以判定为一次真实的扫档;否则更可能只是几笔零散成交恰好凑在同一毫秒。
扫档的意义是「急」:有一方愿意用一连串变差的价格连续成交。这和失衡是同一件事的两种看法——足迹图上表现为连续几档的单向失衡,逐笔明细上表现为同毫秒的跨档打印。区别在于明细给了你顺序:你能看出它是被一笔大单扫穿的,还是被十几笔小单接力打上去的。前者是一次性消耗,后者是持续压力,两者的后续完全不同。
三、信号二:大单打在买价却不跌,意味着什么?
第二个信号是方向与价格的背离:明细上连续出现打在买价的成交(主动卖),数量不小,价格却停在原档不动。
这是吸收(absorption)在逐笔明细里的样子。按业界术语表的说法,吸收是大额限价单吸收了相对大量的主动单,可能导致回撤或反转——注意措辞是「可能导致」,不是「一定反转」。它描述的是量的对比:进来的主动卖很多,接住它们的挂单更多。
要和「被吃穿」区分开。买价上的挂单被吃光、价格下移一档,那是正常消耗;只有在价格始终停在原档、明细上的主动卖越堆越多时,才叫吸收。前者说明这一侧没有防守,后者说明有人在这里守。
还有一个容易忽略的细节:明细只告诉你「成交发生在买价」,不告诉你「接单的是谁」。可能是做市商在补挂,也可能是冰山单(iceberg order,只显示小部分、成交后自动补量的隐藏挂单)在自动补量——后者会让明细上的成交量看起来源源不断,因为每次成交后隐藏部分会自动补上。所以你看到的是「有人在接」,不是「某个人在接」。
再补两条边界,它们专治「看图说话」。第一,盘口某一档的挂单变少,不等于这一档被成交了:两个快照的差只能说明「少了」,少的那些可能是成交、可能是撤单、也可能是改单,只看首尾还原不出顺序。第二,挂单量大推不出持有者的身份,也推不出他会守——挂在那里不等于会成交。挂单是意图,成交是事实,这句话在这里最要紧。
四、信号三:成交间隔突然变长,说明什么?
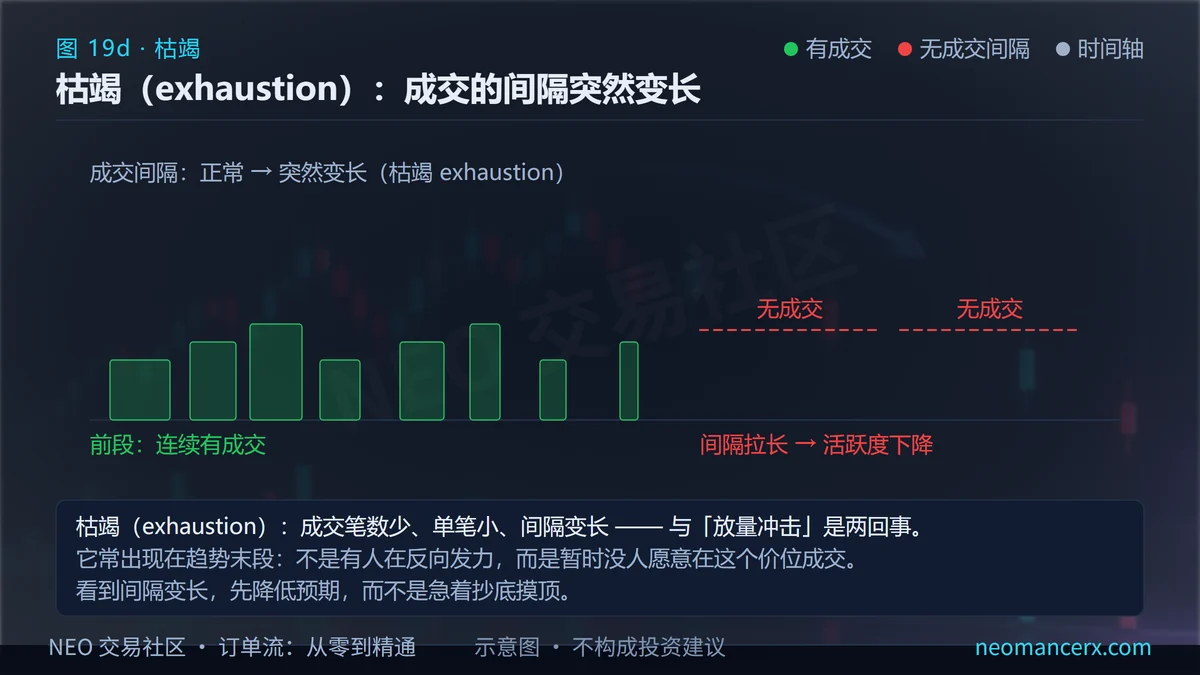
第三个信号是间隔。活跃时段里,明细是密的:同一秒好几笔,间隔几十毫秒。当打印突然变稀,几秒才一笔,单笔数量也明显变小,就是枯竭(exhaustion)——业界术语表的定义是「成交量有限、活跃度低的状态」。
枯竭不是方向信号,它是「力量用完」的信号:推动价格的那批主动单打完了,新的还没来,价格往往停在原地磨,或者在很小的范围内来回。
判据可以量化。取过去 5 分钟(可调窗口)内相邻打印间隔的中位数 m,再看当前连续无成交的时长 g。当 g ≥ 10m(可调倍数)且同期单笔均量下降到中位数的一半以下,可判为一次枯竭。这个口径比「感觉变慢了」可靠,因为它把「慢」换算成了相对自己常态的倍数。
枯竭最重要的一条用法,是给别的信号打折。在枯竭状态下,失衡(imbalance)更容易失效,扫损(stop run)也更容易变成假动作——没有足够的后续成交去确认。反过来,扫档之后如果成交立刻变密,说明有新的资金接手,这个扫档才值得继续看。
五、三个信号怎么合起来读?
顺序是:先找异常(扫档),再看有没有人接(吸收),最后看有没有后继(枯竭)。
三步都指向同一个方向,才算一个完整的读法。举个合成的例子:向下扫档 → 买价连续被砸但价格不破 → 扫完之后成交没有变稀,反而出现打在卖价的成交。这三个信号连起来是「有人在下面接,并且接完之后开始反打」。反过来,向下扫档 → 价格继续走 → 成交越来越稀,是「扫完就没人了」,通常意味着这一段行情结束。
位置永远放在最前面。同样的三连信号,出现在价值区(value area)之外和出现在区间中部,意义完全不同。这一层在第 05 篇与第 08 篇里已经展开,本文只补明细这一层的粒度:什么时候看、看哪一列。
六、这套读法在哪里会失效?
数据口径不同。 散户多数拿到的是 MBP10(每档聚合十档的行情)而不是 MBO(逐笔委托),聚合之后同毫秒的多笔打印可能被合并成一行,扫档直接看不出来。你以为是「没有扫档」,其实是「数据被压平了」。更根本的一点:只拿到两个快照,永远还原不出中间发生了什么;要还原成交结构,必须逐事件(MBO)的数据。
延迟不同。 你屏幕上的「同一毫秒」在交易所是几个微秒,不同数据源给你的时间戳基准也不同。跨源比较间隔之前,先确认时间戳是不是同一个时钟。
隐藏流动性看不到。 暗池(dark pools)与冰山单都不在公开明细里,你看到的量不是全部的量。任何「这里只有这么多卖单」的判断,都建立在一个不完整的样本上。
顺序可能是拼出来的。 同一合约在多个交易所成交,合并行情把几路打印合在一起,时间顺序有时是近似值。
最后一条最要紧:明细没有上下文。单看逐笔明细判断不了位置、判断不了趋势,它只能回答「刚刚这几秒发生了什么」。把它叠回图上,前面几个信号才有意义。
读后自检(三条)
- 逐笔里你能区分「一笔扫档」与「连续小单」吗?依据是量级还是感觉?
- 价格穿越前低后立刻反向的那几笔,你能在明细里指出来吗?
- 你判断「大单方向」用的是成交价,还是屏幕上的主观印象?
常见问题
Q1:明细上的方向(买/卖)是交易所给的吗?
多数情况下不是,是软件按成交价与当时的最优买卖价推断的:成交价等于卖价记为主动买,等于买价记为主动卖。成交价落在买卖价之间(价差内成交)时,有的软件归为「中间价成交」,方向不确定;这类成交在统计主动量时如何处理,各家不同,用之前先看自己软件的说明。
Q2:明细里的大单是不是机构?
不能这么推。大单可能是算法拆单之后的残余、可能是冰山单的一次补量、也可能只是几个小单在同一毫秒成交被合并显示。判断依据不是「这一笔多大」,而是「它之后价格怎么走、成交间隔怎么变」——结构比大小可靠。
Q3:为什么我的软件里看不到「同一毫秒」?
先看数据精度。有的源只精确到秒,有的把同毫秒合并,有的干脆只给聚合后的 tick。精度不够时,「扫档」在你的软件里会退化成「一根大柱子」。这不是市场没有扫档,是你的数据看不见。
风险提示
本文只讲逐笔明细的读图方法与数据口径,不构成任何投资建议,不预测任何品种的涨跌方向。文中所有阈值(V/Q 倍数、间隔倍数、时间窗口)都是可调参数,不是自然规律;示例行情均为虚构示意。期货与杠杆交易可能导致本金全部损失,请独立判断并自行承担交易结果。可继续阅读站内订单流基础旧文、学习路径,以及系列总览。
暂无评论内容