
市场轮廓(Market Profile)里的 TPO 记录的是某价位在某时段被「触及」的次数,按时间计数;成交量分布(volume profile,VP)按成交量计数。两者 POC 常接近但不等:TPO 记的是在那儿待了多久,成交量记的是换了多少手。
一、TPO 到底是什么?它数的是时间还是量?
TPO 是 Time Price Opportunity 的缩写,直译是「时间价格机会」。做法很朴素:把一天切成若干时间段(最常见是 30 分钟一段),每段给一个字母,A、B、C 这样排下去;某个价位在某段里只要有过成交,就在那个价位上打一个该段的字母。同一段里同一价位重复成交,只记一次。
于是得到一张「时间 × 价格」的分布图:字母堆得高的价位,说明价格在那儿待了很久;只有单个字母的价位,说明价格只在那儿过了一下。这张图的纵轴还是价格,横轴变成了「被触及的时段数」,这正是它和成交量分布最根本的差别。
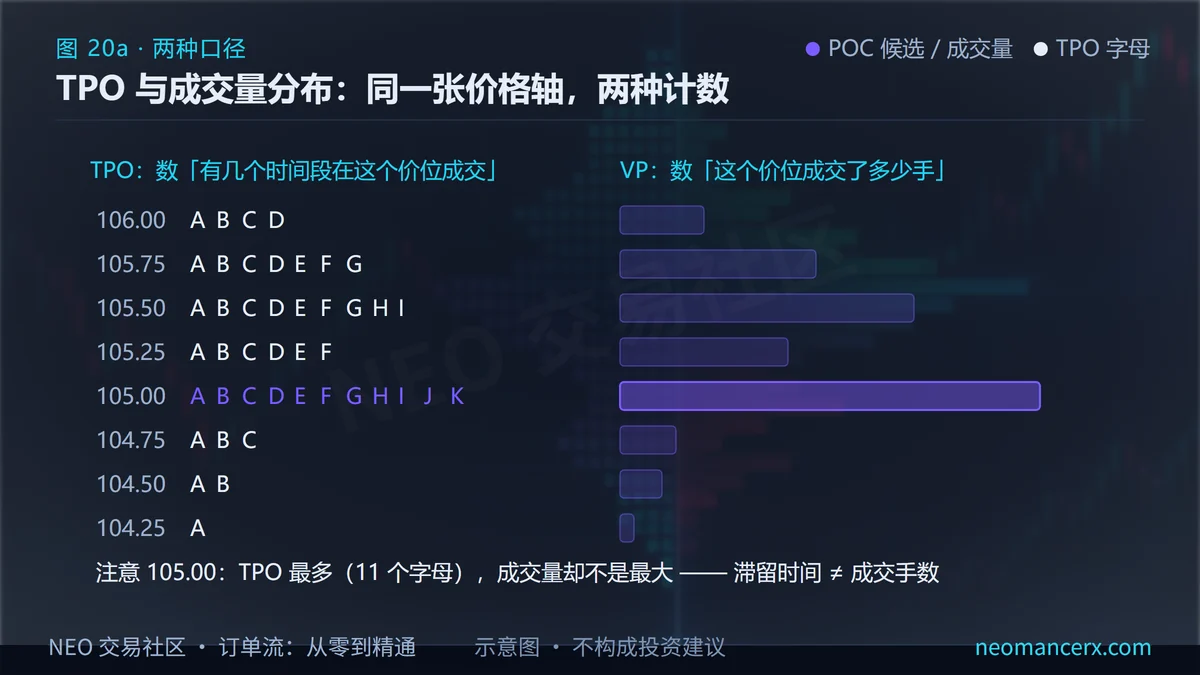
先把「它统计什么事件」说清楚,这是全篇的地基:TPO 统计的是「某时段内该价位有没有成交过」,是一个次数;成交量分布统计的是「该价位一共成交了多少手」,是一个数量。同一个价位,可能只被触及一次却成交了巨量,也可能被反复触及很多次却每次成交很少。这两种情况在两张图上给出的答案完全相反。
再补一句背景。市场轮廓这套东西来自拍卖理论:市场是一个持续的双向拍卖,价格在「平衡 → 失衡 → 新平衡」之间循环。平衡阶段,买卖双方在某个区间里反复成交,TPO 堆出一个钟形;失衡阶段,一方撤走,价格快速穿过一段区间,TPO 上留下单字母的细长条;等到价格在新区域重新堆出钟形,就是新的平衡。下一节讲的 POC 分歧,本质上就是「待得久」和「换得多」在同一个价位上的分离。
二、TPO 和成交量分布差在哪?给一个能算的例子
把两种计数写成式子,差别一眼就能看出来。
TPO(p) = 该价位出现过的时段数(同一时段只计一次);成交量分布 VP(p) = 该价位累计成交的合约数。
两个 POC 分别是:POC_TPO = 使 TPO(p) 最大的价位;POC_VP = 使 VP(p) 最大的价位。它们回答的是两个问题——「市场最愿意在哪个价位待着」和「资金在哪个价位换手最多」。
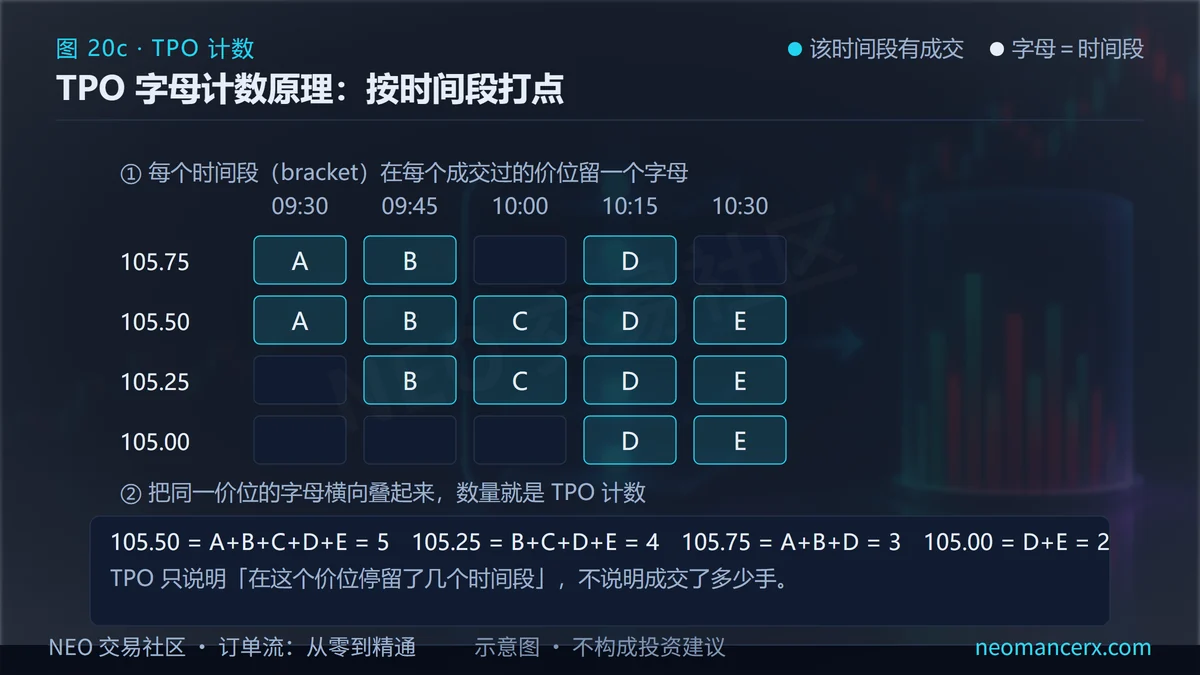
给一个自洽的算例。设一段行情里只有两个价位值得比较:
- 价位 X:在 10:00–10:30 这一段里被一笔大单打出 500 手成交,之后价格离开,再没回来。TPO(X) = 1,VP(X) = 500。
- 价位 Y:在 A 到 F 六个时段里,每段各有 50 手成交,合计 300 手。TPO(Y) = 6,VP(Y) = 300。
结果:POC_VP 落在 X(500 > 300),POC_TPO 落在 Y(6 > 1)。同一天、同一段行情,两个 POC 指向两个不同的价位。这不是谁算错了,而是两个指标量的东西不同:X 是「一次性的大额换手」,Y 是「长时间的反复撮合」。
价值区(value area)也会跟着分叉。成交量口径的价值区,是覆盖 70% 成交量的价格区间;TPO 口径的价值区,是覆盖 70% TPO 计数的区间。70% 是业界通行的比例,也是可调参数;比例一样,分子不同,边界自然会差几档。实务上如果你看到某软件的 VAH/VAL 和你自己算的不一致,先问一句:它用的是哪套计数。这一点在第 07 篇里按成交量口径展开过,可以对照阅读;站内关于足迹图的旧文也提到过按价统计的两种实现。
三、两个 POC 不一致时,该听谁的?
答案是:看你要回答什么问题,而不是看哪个更「准」。
要判断「市场认不认这个价格」,用 TPO。价格在某个区间里待了很久,说明买卖双方都愿意在这个价位成交,这是共识最直接的证据;只被触及一次的价位,无论成交多大,都更像一次路过。
要判断「哪里有流动性、哪里容易被吸住」,用成交量。某价位堆了大量成交,说明那里换手充分,之后再经过时挂单更厚、更容易减速。这也是成交量分布更常被用来找「磁吸位」的原因。
两者冲突时的处理方式,可以写成一句话:用 TPO 定「结构」,用 VP 定「磁力」。结构告诉你现在处在平衡还是失衡,磁力告诉你价格被拉回时最可能停在哪一档。两者一致时结论更硬;不一致时,以结构优先——因为结构决定这段行情还成不成立,磁力只决定它停在哪。
这里要防止一个常见误读:把 POC 当成支撑或阻力。POC 是统计结果,不是价格承诺。两个 POC 都不代表「价格到这里一定反弹」,它们只代表「这里曾经是共识最密集的地方」。
四、初始平衡(IB)是什么,为什么值得单独看?
IB 是 Initial Balance 的缩写,指开盘后第一个时间段形成的高低区间。常见约定是开盘后第一个小时(两个 30 分钟时段),也有人用第一个 30 分钟或 90 分钟——这是约定,不是定律,关键是选定之后前后一致。
为什么值得单独看?因为开盘那一段是当天信息最不对称的时候:隔夜的消息、外盘的变化、还没成交的隔夜委托,全都集中在开盘后释放。这一小时里形成的区间,等于市场对「今天该在什么价格区间交易」给出的第一个答案。之后的行情,基本是在这个答案上做加法或减法。
IB 之上或之下的价格移动,叫区间延伸(range extension)。延伸得越远、在新区域堆出的 TPO 越多,说明市场越接受新价格;延伸一下又回到 IB 里,说明那次延伸只是试探。
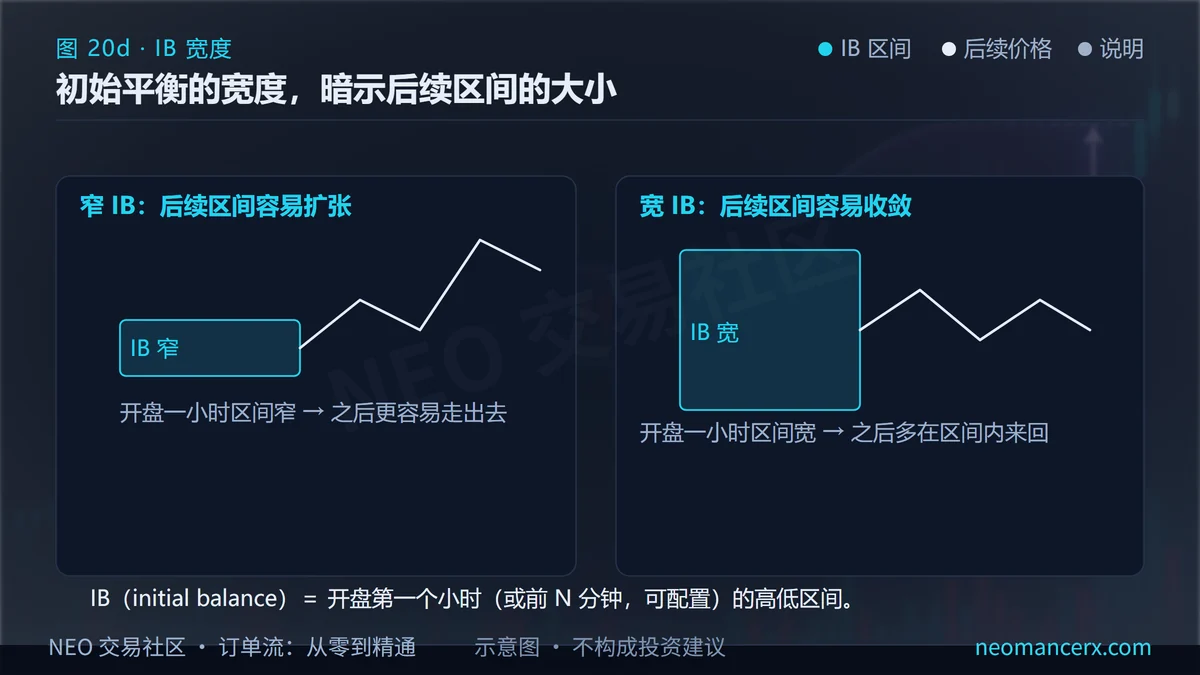
给一个可算的判据。设当日 IB 宽度 IBW = IB 高点 − IB 低点;取近 20 个交易日 IBW 的中位数 M,算比值 R = IBW ÷ M。R ≥ 1.5(可调)可视为宽 IB:双向都活跃,双方都不愿让步;R ≤ 0.6 则为窄 IB:一方明显占优,或者市场在等消息。把 R 当成一个每天记录的数字,比「今天开盘好像很宽」这种印象可靠得多。
五、IB 被突破之后该怎么读?
突破本身不提供信息,突破之后价格在新区域做了什么才提供信息。两种结局,各有可观察的证据。
接受。 价格离开 IB 之后,在新区域逐档堆出 TPO,形成新的字母堆,成交量也同步增加。这说明市场认可了新价格,接下来要关注的是新区域自己的 POC 出现在哪里——它往往成为下一段行情的参照。接受还有一个副产品:原来的 IB 边界会从「边界」变成「回踩参考位」,价格回抽到 IB 上沿(向上突破时)容易得到支撑。
拒绝。 价格冲出 IB 后,新区域的 TPO 很薄,几乎只有一个字母宽,成交量也没有跟上,价格很快回到 IB 之内。这说明那次突破只是一次试探,市场并不接受更高的价格。拒绝之后,价格通常会回到 IB 的中部甚至另一侧边界去找平衡。
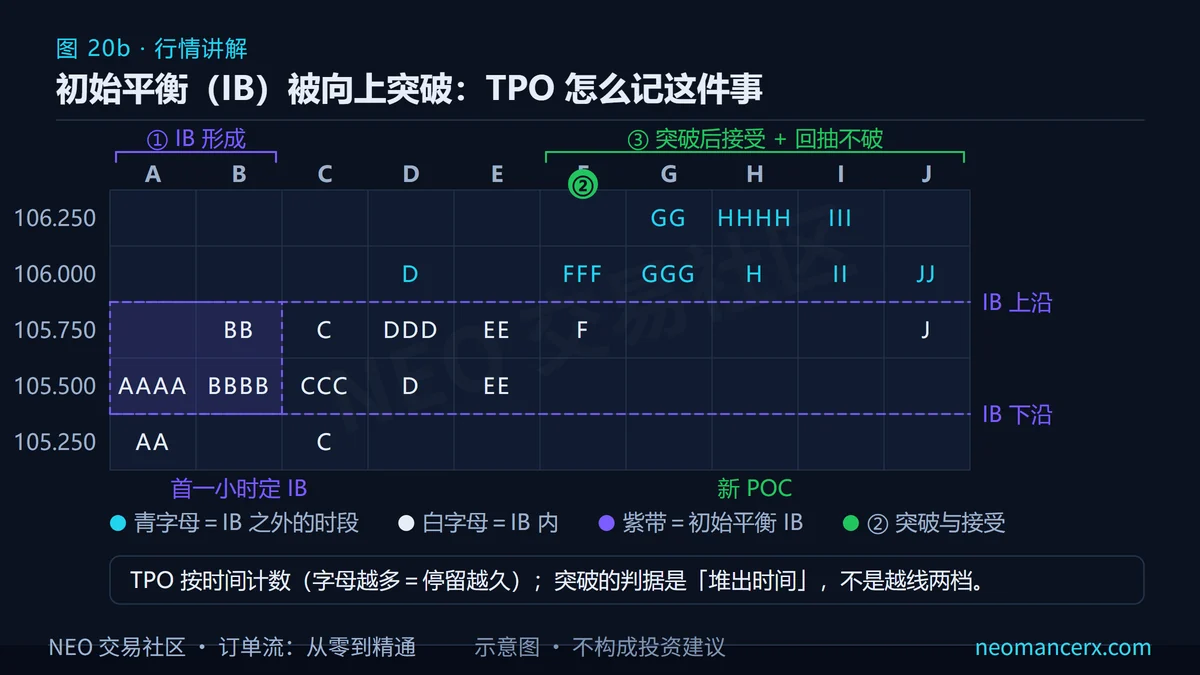
这里可以接上第 07 篇的价值区概念:IB 是「开盘一小时的价值区」,TPO 价值区是「整天的价值区」,成交量价值区是「按量算的价值区」。三个区经常套在一起,价格从一个区走到另一个区,就是拍卖理论里说的「从一个平衡走到下一个平衡」。
六、什么时候用 TPO、什么时候用 VP?
给一张对照表,按问题选工具。
| 你要回答的问题 | 用哪个 | 理由 |
|---|---|---|
| 现在是平衡还是失衡? | TPO | 字母堆的厚薄直接显示价格待了多久 |
| 价格最可能被拉回哪一档? | VP | 成交量堆积处流动性最厚 |
| 今天开盘的共识区间在哪? | TPO(IB) | IB 就是时间口径的区间 |
| 哪一档换手最充分? | VP | 成交量口径的 POC |
| 突破之后接不接受? | 两者一起看 | TPO 看「待不待得住」,VP 看「量跟不跟」 |
如果软件只提供其中一种,也不必换工具,只要知道自己缺的是哪一半:只有 VP,你看到的是「量」,看不到「时间」;只有 TPO,你看到的是「时间」,看不到「量」。任何一种单独使用,都可能把「路过」误判成「共识」,或者反过来。
七、这套读法在哪里会失效?
时段划分改变了 TPO。 30 分钟一段和 15 分钟一段,算出来的字母堆完全不同,POC 也可能换位置。换软件或换参数之后,第一件事是先确认分段口径。
夜盘与跨日归属。 有夜盘的品种,一天从几点开始算,各家不同。同一段行情,按「交易所交易日」切和按「自然日」切,IB 与价值区都会不一样。
TPO 对巨量单笔不敏感。 一笔 500 手的成交只记一个字母,这种「一次性的冲击」在 TPO 上几乎看不见,在成交量分布上却是最显眼的一根。所以只用 TPO 会低估瞬时冲击。
合约换月与数据拼接。 连续合约是拼出来的,换月那天的 IB 与价值区可能失真。
最后一条,也是最重要的: 这两种图都描述「已经发生的拍卖」,不预测「下一段一定怎么走」。它们回答的是「市场在哪里达成过共识」,不是「价格一定会回到哪里」。把 POC 当磁铁用可以,把它当承诺用就会亏钱。
读后自检(三条)
- 你的 POC 用的是 TPO 计数还是成交量?两者给出的价位是否不同?
- 初始区间(IB)你按多少分钟算?换一个时长,结论变了吗?
- 价值区外的单次打印区(single prints),你能在图上圈出来吗?
常见问题
Q1:TPO 的字母为什么是 A、B、C?
字母只是时段编号。一天切成 N 段就有 N 个字母,某价位上出现哪些字母、出现了几个,就是它在哪些时段被交易过。看到同一价位堆了六七个字母,说明价格在那段时间里反复经过这里;只看到一个字母,说明它只是被路过一次。
Q2:我的软件只有成交量分布,没有市场轮廓,怎么办?
不影响使用,但要意识到你缺的是「时间维度」。成交量分布告诉你哪一档换手多,不告诉你价格在那儿待了多久。补的办法很土也很有效:自己看 K 线在某个价位区间停留的根数,作为 TPO 的近似。
Q3:IB 一定要用第一个小时吗?
不一定。30 分钟、60 分钟、90 分钟都有人用,区别在于区间的宽窄与灵敏度:越短越容易突破,越长越难。关键是选定一个口径之后,整段时间内不要换来换去——IB 的价值来自可比性,换了口径就没有历史可比了。
风险提示
本文只讲市场轮廓与成交量分布的计数口径与读图方法,不构成任何投资建议,不预测任何品种的涨跌方向。文中的 70% 价值区、1.5 倍 IB 阈值、时段长度均为业界通行或可调参数,不是自然规律;示例行情为虚构示意。期货与杠杆交易可能导致本金全部损失,请独立判断并自行承担交易结果。可继续阅读第 07 篇、站内订单流基础旧文,以及系列总览。
暂无评论内容