
期权做市商为了保持 delta 中性,必须持续买卖标的。这些对冲单会直接出现在期货盘口上:正 gamma 时表现为吸收与压制,负 gamma 时表现为连续穿档与加速。所谓墙位,就是全链 gamma 高度集中的那个行权价。
一、期权做市商的对冲,为什么会出现在盘口上?
先把这个链条摆清楚,后面所有结论都从它推出来。
期权做市商(market maker)报价时通常维持 delta 中性。客户买看涨、做市商卖出,他手里就是负 delta,必须买入标的抹平;客户卖看跌、做市商买入,手里是正 delta,必须卖出标的对冲。这些对冲动作是真金白银的市价单或挂单,落在同一标的的盘口上。
要注意盘口(DOM,depth of market)统计的是待机挂单量——还没成交的限价单,不是成交量。它也是某一时刻的快照,档数可配置,且不代表全部流动性(冰山单与场外 dark pool 的量不在上面)。
要注意盘口(DOM,depth of market)是某一时刻的快照,档数可配置(五档、十档或全深度),而且它不代表全部流动性——冰山单(iceberg)与场外(dark pool)的量不显示在上面。
这就产生了一个关键事实:做市商的对冲动作,必须是真金白银的市价单或挂单,落在同一个标的的盘口上。你看到的期货盘口里,有一部分成交量不是投机者之间的博弈,而是做市商为了维持中性被迫做的机械交易。
而这个机械交易的规模,不由「他怎么想」决定,由 gamma 决定。
- gamma 是 delta 对标的价格的敏感度,也就是「价格动一档,我的 delta 变了多少」;
- gamma 越大,价格每动一点,做市商需要调整的标的就越多;
- 当价格朝某个方向移动时,gamma 会告诉他「你现在不中性了,必须去交易」。
所以期权市场的信息,是通过 gamma 这个转换器,变成期货盘口上的成交量的。你不需要交易期权,但你交易的盘口已经被期权头寸影响。
站内 GEX 期权指标手册 里那张 gamma 分布面板,讲的就是这件事的可视化版本;如果你还没看过盘口的基础读法,建议先读 订单流基础。
二、GEX 到底在算什么?一句话说清
GEX(gamma exposure)是把全链所有行权价的 gamma 敞口,按行权价加总后得到的一个分布。它回答的问题是:价格在哪个区间移动时,做市商需要对冲多少量。
单个行权价的 gamma 敞口,写法是:
敞口(K) = Γ(K) × OI(K) × M
其中:
- Γ(K) 是这个行权价的每份合约 gamma,标准写法是 Γ = N′(d1) / (S · σ · √T);
- OI(K) 是这个行权价的未平仓合约数(open interest);
- M 是合约乘数。
把全链加总,就得到整条 gamma 曲线。曲线最高的那个行权价,就是常说的「gamma 墙」。
这里要泼一盆冷水:GEX 的符号约定在业界并不统一。有的把看涨记正、看跌记负;有的按做市商视角整体取反;有的只用绝对 gamma。三种算法可能给出符号相反的结论——看任何 GEX 图,先确认符号约定与 OI 快照时点。
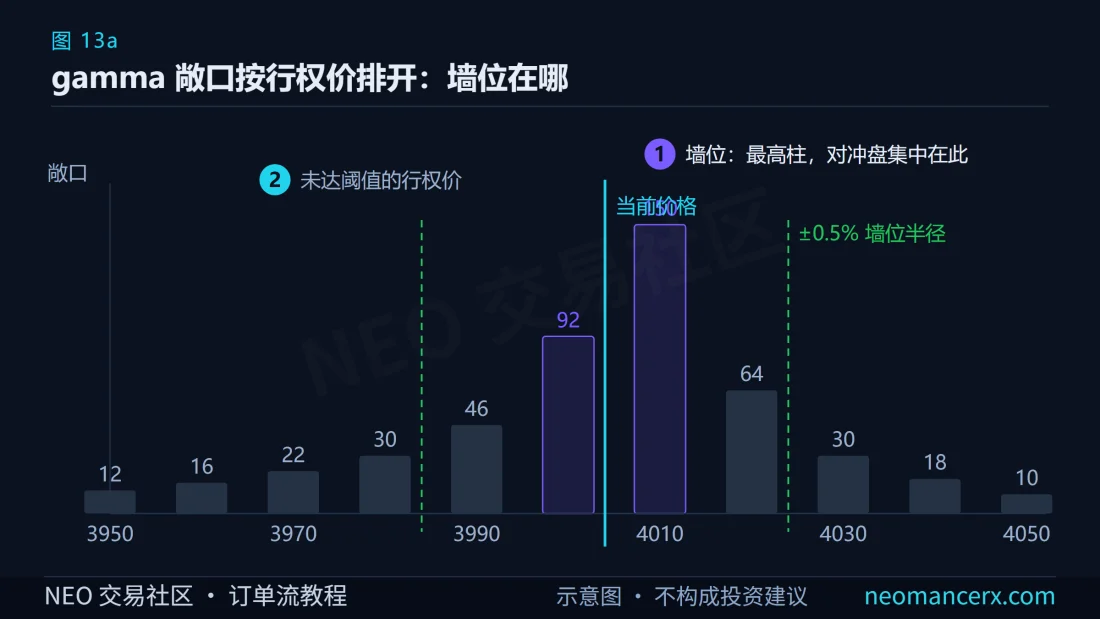
这张图表达 gamma 按行权价排开后的分布形状:横轴行权价、纵轴 gamma 敞口(紫色柱),竖线是当前价格,最高一根柱子即墙位。图例:紫色柱 = gamma 敞口;青色竖线 = 当前价格;绿色虚线 = 墙位半径(±0.5%);灰色柱 = 未达阈值的行权价。看点在最高柱与相邻柱的落差——落差大说明对冲盘集中在一个价位,一串柱子都高则是墙带。
三、墙位为什么有时是磁力,有时是阻尼?
同一个词「墙」,在两种不同状态下含义完全相反,这是最容易搞混的地方。
状态一:临近到期、正 gamma 极高 → 磁力(pin)
到期日越近,T 越小,√T 越小,平值附近的 gamma 按 1/√T 的速度膨胀。这意味着在到期前的最后一段时间,平值行权价上的 gamma 可以大到离谱。
此时做市商的对冲行为有个数学性质:价格往上,delta 变正,他必须卖;价格往下,delta 变负,他必须买。交易方向永远与价格变动相反。当这个反向交易量超过其他参与者的合力时,价格就表现出「被拉回」——这就是磁力。
注意因果:不是「墙有引力」,而是「做市商为保持中性在高 gamma 处被迫做反向交易」。磁力是结果,不是原因。
状态二:距离到期还远、OI 很大 → 阻尼
同样的行权价,若还有两三周才到期,gamma 相对温和,被动对冲量不足以主导盘口。此时「墙」更多体现为挂单层面的密集:大量限价单与对冲预挂单集中在该价位附近,价格推到这里会被一层层吃掉,但不容易一次穿过。
这里要守住一条边界:显示的挂单量大,推不出持有者是谁、也推不出他会不会守。大挂单不等于主力,更不等于会守——只有成交才是事实。墙位的意义在于「对冲需求集中」,不在于「某个人在守一个价」。
这就是阻尼:不是把价格拉回来,而是让价格在这个位置「推不动」。
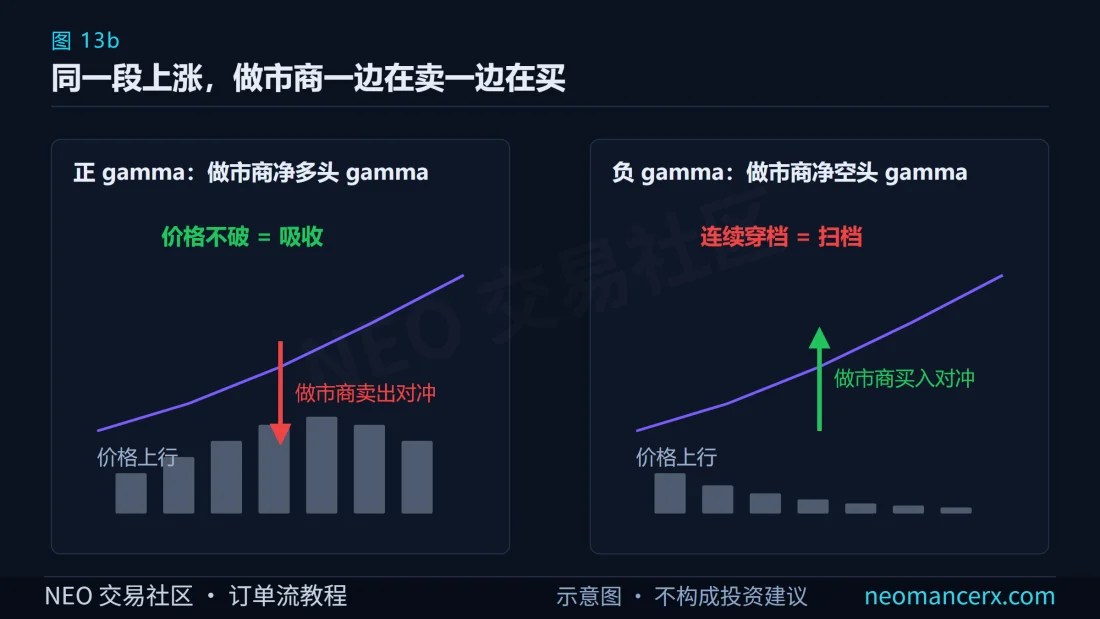
左右并排两种状态。图例:灰色柱 = 盘口挂单厚度;红色箭头 = 做市商卖出对冲;绿色箭头 = 做市商买入对冲;紫色线 = 价格上行路径。左边正 gamma:价格上冲时对冲盘卖出,盘口「主动买不断成交但价格不破」(吸收);右边负 gamma:对冲盘买入,表现为挂单变薄、连续穿档(扫档)。看点是两侧箭头方向相反,且右侧厚度明显更薄头方向完全相反——同样是上涨,做市商一边在卖一边在买。
四、怎么算「这一个行权价算不算墙」?给你一个可调判据
讲到这里,最实际的问题是:屏幕上三十个行权价,我怎么知道该盯哪一个?
不要用「看起来最高」这种判断。给一个可以写进表格的算法。
第一步,算单行权价的 gamma 占比:
share(K) = |Γ(K) × OI(K)| ÷ Σᵢ |Γ(i) × OI(i)|
分母是同一到期日全链的绝对值之和。这个比值回答的是「这个行权价占了多少份额」。
第二步,算它对冲的绝对规模:
Q(K, 1%) = Γ(K) × OI(K) × M × 0.01 × S
这个式子的含义是:标的价格变动 1% 时,这个行权价上的做市商需要交易多少标的。单位是标的的份数或手数,可以直接和盘口厚度比。
第三步,和盘口厚度做比值:
R(K) = Q(K, 1%) ÷ Depth(K)
Depth(K) 取该行权价附近若干档(常见取 ±5 档,可调)的累计挂单量。这个比值回答的是「对冲盘的量,盘口接不接得住」。
判据(全部是可调参数,不是自然规律):
| 判据 | 常用取值 | 含义 |
|—|—|—|
| 墙位 | share(K) ≥ 15% | 单一行权价占全链 gamma 超过 15% |
| 强墙 | share(K) ≥ 25% | 集中度极高,对冲盘会主导盘口 |
| 墙带 | 相邻 share ≥ 8% 的行权价连续出现 | 一片区域而非单点 |
| 近墙 | |S − K| ÷ S ≤ 0.5% | 价格已进入墙的影响半径 |
| 磁力区 | 墙位 + 近墙 同时成立 | 两种状态叠加,最需要盯 |
| 流动性不足 | R(K) ≥ 3 | 1% 移动触发的对冲量是盘口厚度的 3 倍以上 |
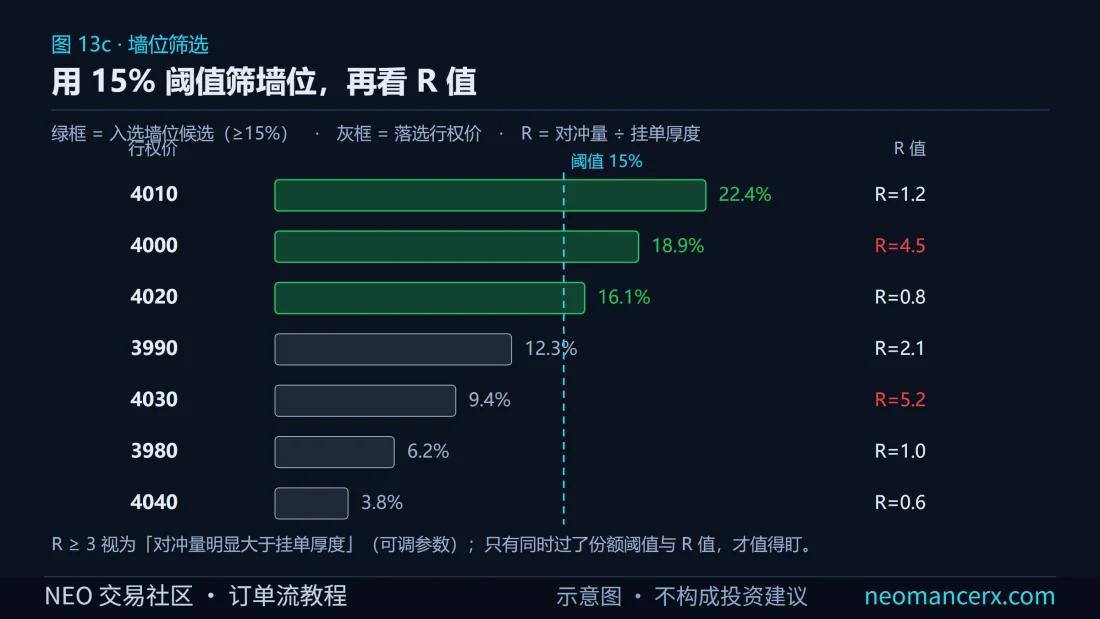
判据的执行过程。图例:绿色条 = 入选墙位候选(gamma 占比 ≥15%);灰色条 = 落选行权价;青色竖虚线 = 15% 阈值;右侧 R 值 = 对冲量 ÷ 挂单厚度(R ≥ 3 标红)。看点在候选旁的 R 值——有些占比高的行权价 R 反而不高(盘口够厚),有些占比中等却因盘口薄而 R 很大,所以单看 share 不够,必须配 R。
五、pin 风险:到期日为什么价格会被钉住
pin 风险(pin risk)描述的是:到期日临近时,价格被「钉」在某个行权价附近的现象。
它的机制和上一节的磁力是同一个,只是条件更极端:
- T 趋近于零,平值 gamma 按 1/√T 发散;
- 此时 delta 对价格的变化极其敏感,做市商的对冲频率和规模都被放大;
- 价格稍有偏离,反向对冲就把它推回来。
但要注意三件事,否则会把 pin 当成必然:
第二,pin 的对象是「最大 gamma 的行权价」,不是「整数关口」。两者常常重合,但重合是巧合,不是规律。
第三,pin 的强度可以观察,但方向不能预测。你能做的是判断「现在是否处在高 pin 可能性的结构里」,而不是「价格一定会收在某个数」。
一个可调的 pin 观察判据:
| 条件 | 常用取值 |
|—|—|
| 到期剩余时间 | T < 0.1 日(约 2 小时 24 分) |
| 平值行权价占比 | share(ATM) ≥ 20% |
| 价格与平值行权价距离 | |S − K_ATM| ÷ S ≤ 0.3% |
三条同时成立,说明结构上处在高 pin 可能性状态。这只是「结构描述」,不是「价格预测」。它告诉你:如果这个时候盘口出现「主动买持续成交、价格不动」,那大概率是对冲盘在承接,而不是有人在建仓。
六、用订单流去验证,而不是去预测
具体可以拆成四步:
第一步,盘前把墙位名单固定下来。 用第四节的判据跑一遍,把 share ≥ 15% 的行权价、以及它们对应的 R 值记下来。名单固定,是为了防止事后解释——事后解释等于没有判据。
第二步,价格进入 0.5% 半径时,打开足迹图。 看这个价位上的主动买与主动卖构成,看有没有出现极端的一侧倒。站内 吸收的形成过程 里讲的那种「主动单持续打、价格不破」的形态,就是正 gamma 对冲盘最典型的脚印。
第三步,分清吸收(absorption)与扫档(book sweep)。 吸收指大额限价单吸收了相对大量的主动单,可能导致回撤或反转,但不是必然;扫档指主动单快速吃光某价位全部流动性并扫向下一档——它往往就是吸收失败的样子。两者的区别不在成交量大小,而在盘口厚度是否随成交而减少:
- 吸收:主动买打得很多,但该档挂单量不减反增(有新的卖单补进来),价格不动;
- 穿透:主动买打得很多,该档挂单被吃光、下一档也薄,价格连续上行。
前者对应正 gamma 的对冲承接,后者对应负 gamma 的对冲助推。同一个行权价,在不同时间可以表现出不同形态,这就是为什么判据必须每天重算。
七、这篇哪里可能错
这一节是本文最该认真读的部分。上面所有公式都很干净,但它们建立在一堆可能不成立的假设上。
第一,OI 是日更的,而且不区分买卖方向。 未平仓合约数只在收盘后更新,日内是静态的;更关键的是它只告诉你「有多少张没平」,不告诉你「在谁手里」。你假设做市商是净卖方、客户是净买方,这个假设多数时候成立,但只是假设——某天大量客户转向卖方,你的正负 gamma 判断就整个反过来。
第二,你算的是净 gamma,市场里存在的是毛 gamma。 两个做市商一个多 gamma 一个空 gamma,合计为零,但两边各自都要对冲。净值为零不代表没有对冲流量。
第三,做市商可能已经用别的工具对冲掉了。 他可以用期货、ETF、相关品种或场外互换。你看到的 OI 是真的,但推测的「他必须在期货盘口交易多少」可能被高估或低估。
第四,0DTE 的 gamma 会爆炸式变化。 到期当天,平值附近的 gamma 在几十分钟内可以翻好几倍,盘前算的 share 到下午可能已完全失效。
第五,最容易犯的:把「结构」当成「方向」。 正 gamma 意味着波动被抑制,不代表会涨;负 gamma 意味着波动被放大,不代表会跌。这两个结论只描述波动的性质,不描述方向。
第六,样本外失效。 这套判据在流动性充足、期权市场成熟的品种上表现较好;期权持仓稀薄时,gamma 集中度可能达不到 15%,所有阈值都不适用。参数必须按品种重标定。
常见问题
Q1:不交易期权,也需要看 GEX 吗? 看品种。标的本身有活跃期权市场时,对冲盘就是盘口成交量的一部分;期权市场冷清、gamma 集中度低时,这套框架解释力有限。先算全链集中度,最高占比只有 5% 就说明还不足以影响盘口。
Q2:墙位一定能挡住价格吗? 不能。它描述的是「对冲盘在这个价位最集中」,影响的是价格在这里的行为方式,不是结果。有重大消息、有大额方向性资金、或临近到期 gamma 已衰减完,墙都可能被穿过。
Q3:share 的阈值为什么是 15%,能不能改? 能改,也应该改。15% 只是常见起点,是「先看哪些」的过滤器,不是自然常数。正确做法是用自己的品种跑几十天历史,看「share 超过多少时盘口形态开始系统性变化」。
风险提示
本文只讲期权做市商对冲机制与订单流的对应关系,不构成任何投资建议,也不预测任何行权价的价格走向。文中公式、阈值与示例数字仅为说明计算过程,阈值均可调。期货、期权与杠杆交易可能导致本金全部损失,请根据自身风险承受能力独立决策。想深入可读 GEX 期权指标手册 与 足迹图与失衡的读法;新手建议从 新人学习路径 进入本系列。
暂无评论内容