
同一个宏观消息,先打到一个市场,再流到另一个。这种传导可以量化:用滚动相关看联动强度,用互相关找领先滞后,用同步性偏离判断「现在是不是变了」。它只描述结构,不产生买卖信号。
一、跨市场联动为什么会影响一个市场的盘口?
很多人对「联动」的理解停留在「两个图长得像」。这个理解不够用,因为它解释不了盘口层面的事。
真正需要解释的是这个现象:同一档挂单,在不同时间段的抗打击能力完全不同。 有时候 200 手主动卖砸下来价格不动;有时候 30 手就能穿三档。差别不在这个市场自己身上,而在它和别处的关系上。
先立一条边界:现货外汇这类 OTC 市场没有唯一的全球盘口,你看到的 DOM 只是某家 LP 或经纪商给你的报价集合,不同经纪商可以不一样。所以跨市场对比前,先确认两边盘口口径可比。
差别不在这个市场自己身上,而在它和别的市场的关系上。传导有三条具体路径:
路径一:资金与风险预算的重新分配。 一个市场剧烈波动时,跨市场参与者的风险预算被占用,必须在其他市场减仓。这个动作不看技术形态,只看自己的风控指标,表现出来就是「一个市场暴跌,另一个本来无关的市场突然出现大量主动卖」。
路径二:做市商的对冲联动。 做市商在多个相关品种上同时持有头寸。这边价格动了,他那边要对冲,对冲单落到另一个市场的盘口上——和 订单流 × 期权 里的 gamma 对冲是同一类机制,只是跨了品种。
路径三:波动率改变流动性供给。 波动率上升时做市商报价风险变大,他会扩大点差、减少挂单,盘口整体变薄;盘口一变薄,同样大小的成交量造成的价格移动就变大。这条路最容易被误读——你以为是消息在传导,其实是流动性在撤退。
第三条路径最容易被误读:你以为是消息在传导,其实是流动性在撤退。 两者的盘口表现很像(都是波动变大),但后续演化完全不同。
二、相关性和领先滞后怎么算?
先统一口径,否则后面全是口水。
第一步,用对数收益率,不用价格。 价格是非平稳的,两个都在涨的价格序列算出来的相关系数接近 1,这是伪相关。
r(t) = ln( P(t) / P(t−1) )
第二步,算滚动相关。 取最近 N 根 bar 的收益率,算皮尔逊相关:
ρ_N(t) = corr( r_A(t−N+1 … t), r_B(t−N+1 … t) )
N 的常见取值是 20 到 60 根(可调)。N 太小,相关会被噪音主导;N 太大,结构变化反应迟钝。
第三步,算互相关,找领先滞后。
ρ(k) = corr( r_A(t), r_B(t + k) )
然后取峰值位置:
k* = argmax ρ(k),k ∈ [−K, +K]
符号约定必须写死,否则会得出完全相反的结论:
- **k* > 0:用 t 时刻的 A 去对 t+k 时刻的 B 效果最好,说明 A 领先 B;
- k* < 0:B 领先 A;
- k* = 0:同步,没有可辨识的领先关系。
K 的常见取值是 10 到 30 根(可调),取决于你关心的传导速度。
第四步,把结果分组。** 这一步最容易被跳过,但它决定了结论可不可信。
联动强度有强烈的时段效应:亚洲盘、欧洲盘、美盘开盘前后,同样两个品种的相关系数可以差 0.3 以上。把全天数据混着算,得到的「平均相关」是一个不存在的数字。
正确做法:按交易时段分组,每个时段单独算 ρ_N 和 k*。或者至少用「同时段对比」——今天这个时段的相关,和过去 20 个交易日同一时段的相关比。
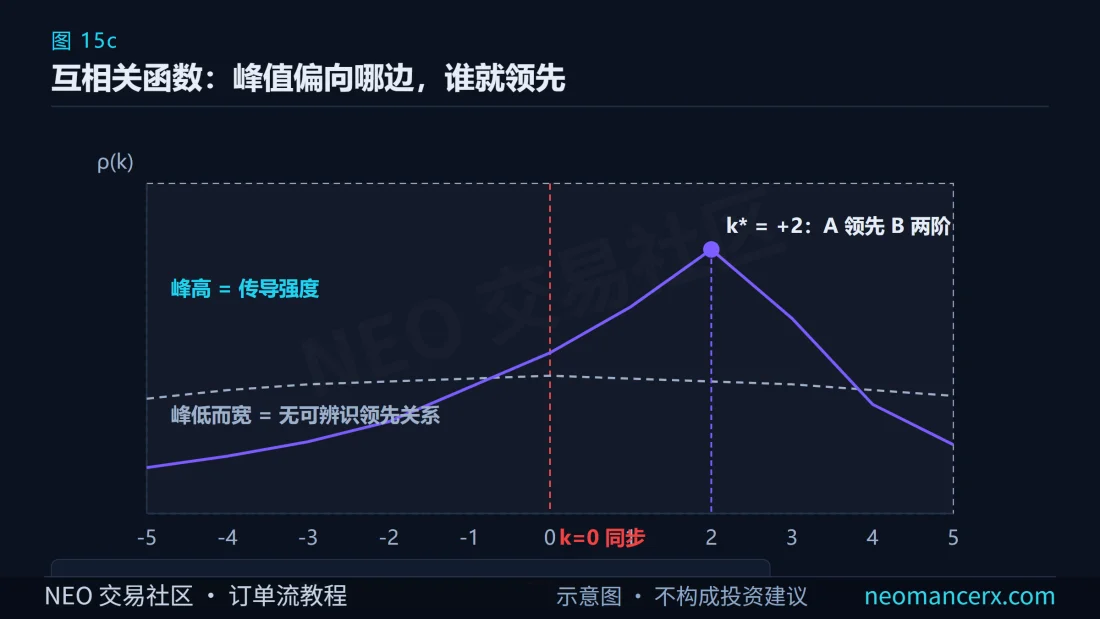
互相关函数 ρ(k) 的形状。图例:紫色实线 = ρ(k);青色竖虚线 = k*(峰值位置);灰色阴影 = ±K 搜索窗口;红色三角 = 零滞后 k=0 的参考位置。看点有三:峰值偏向哪一侧就是领先滞后的方向;峰值高度代表传导强度,峰很平说明没有可辨识的领先关系;峰值宽度代表模糊程度——又高又窄说明关系干脆,又低又宽说明随时会换向。
三、「在跟谁走」怎么判断?
这是本文最实际的问题。你打开三个屏幕,品种 A 在动,参照品种 B 和 C 也在动,到底谁在带节奏?
一个可执行的流程,四步:
第一步,先筛参照对象。 不要拿十个品种一起算。选 2 到 3 个机制上应该有联系的:指数类(示例品种 B)、贵金属类(示例品种 C)、加一个波动率指标(记为 V)。机制上没有联系的对象,算出的高相关多半是巧合。
第二步,算同时段的相关与滞后。 用上一节的方法,得到当前时段的 ρ_N(A,B)、ρ_N(A,C)、以及各自的 k*。记下来,别靠眼睛看。
第三步,看谁的解释力更强。 如果 ρ(A,B) 明显高于 ρ(A,C),说明 A 当前更贴着 B 走;如果两者接近,说明 A 在走自己的逻辑,或者两个参照本身在互相抵消。
第四步,用盘口的主动方向做交叉验证。 这一步是订单流能提供、而相关性算不出来的东西。
具体做法:当 A 和 B 相关很高时,去看 A 的盘口在这个时点的主动买卖方向,是不是和 B 的变动方向一致。
- 一致:传导是「真的在成交层面发生」,A 盘口里主动成交(aggressor volume,即从盘口取走流动性的那一边)有一部分是跨市场来的;
第二种情况特别值得注意,因为它意味着A 的盘口暂时脱离了 B 的影响。这个「暂时脱离」往往就是下一节要讲的同步性偏离。
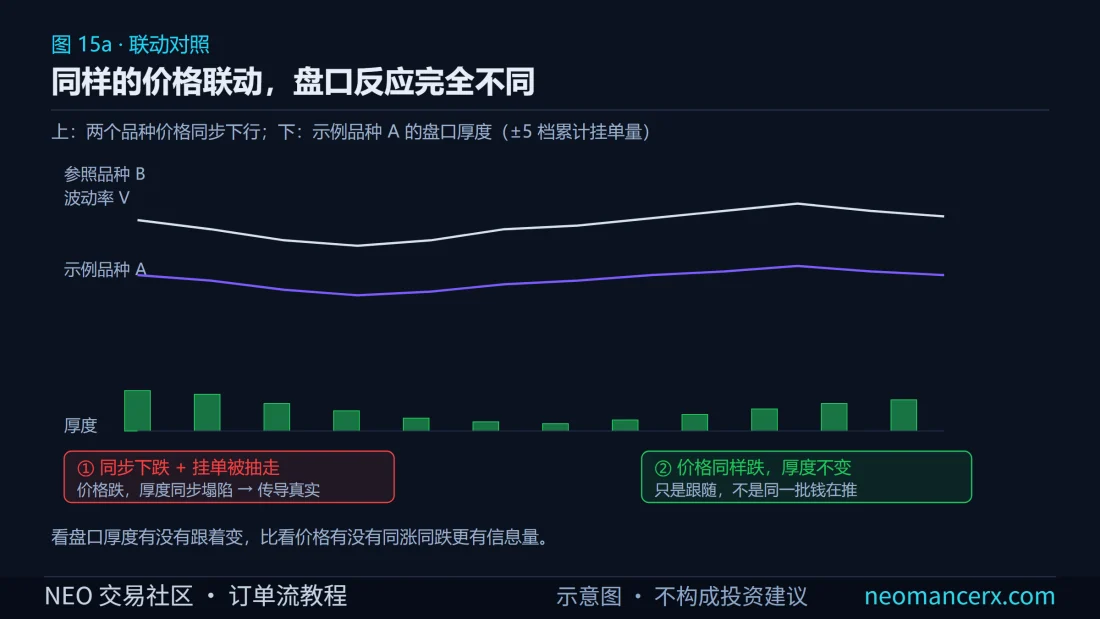
三条传导路径在盘口上的投影。图例:白色线 = 参照品种 B;紫色线 = 示例品种 A;底部绿色柱 = A 的盘口厚度(±5 档累计挂单量)。看点在中间阴影区——A 与 B 同步下跌,但 B 的下跌伴随 A 挂单被大量撤走(厚度骤降),之后 A 波动被放大;另一段同样同步下跌,但 A 厚度没变、波动也没放大。
四、同步性偏离常态,为什么就是信息?
前面讲的都是「联动有多强」。但真正有用的信号,往往出现在联动突然不像平时那样的时候。
先把「同步性」定义成一个可以算的数。最直接的做法是标准化滚动相关:
z(t) = ( ρ_N(t) − μ ) / σ
其中 μ 和 σ 取过去 M 个同交易日、同时段的 ρ_N 分布的均值与标准差。
- z ≈ 0:联动强度正常;
- z ≤ −2:联动显著减弱(两者在脱钩);
- z ≥ +2:联动显著增强(两者被绑在一起)。
阈值 2 是可调参数,对应正态下约 5% 的尾部。样本少的时候应该用更稳的度量,比如中位数与 MAD 代替均值与标准差。
为什么偏离是信息? 因为它标记了「某一方的定价逻辑变了」的时刻。有三种典型情形:
情形一:参照市场先动,本市场还没跟上(z < 0 短暂出现)。 这通常发生在传导有延迟时。A 的参与者还没反应过来,盘口仍维持原结构;这时主动成交(aggressor volume,从盘口取走流动性的那一边)的方向会先于价格变化。
情形二:本市场走出独立逻辑(z 持续 < 0)。 这不是延迟,是脱钩。A 有了自己的驱动,不再跟着 B 走;此时用 B 的信息解释 A 的盘口会系统性误导。
情形三:两者被强行绑在一起(z > 0)。 常见于系统性风险事件:所有品种一起跌,因为大家在同一时间减同一批仓位。此时品种间差异被抹平,A 自己的结构信息暂时失效。再补一句边界:盘口(DOM)只是快照,暗池与冰山单的量不在上面,所以任何「用盘口推断跨市场资金流向」的结论都只能算下限。
要注意:偏离本身不告诉你方向,只告诉你「结构变了」。z 掉到 −2.5 只说明联动弱了,不能说明 A 会涨还是跌。能不能用,取决于能否用盘口找到「谁在主导」的证据。
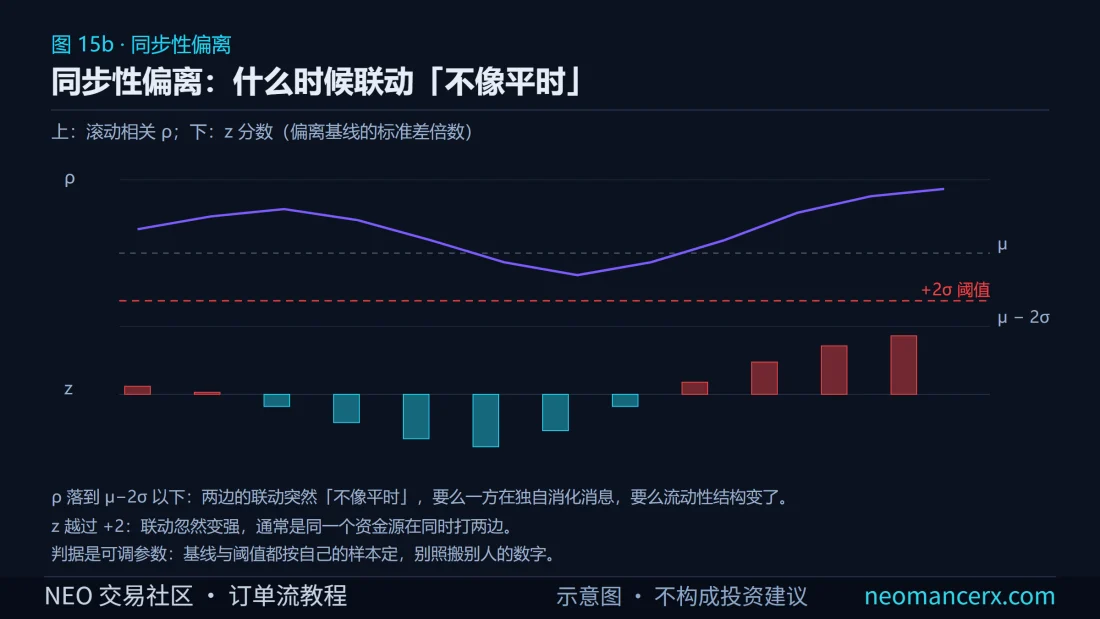
同步性偏离的判定。图例:紫色线 = 滚动相关 ρ;灰色虚线 = 基准中位数 μ;红色虚线 = +2σ 阈值;下半部青色柱 = 负 z、红色柱 = 正 z。看点在三段形态:短暂穿出(延迟型偏离)、持续在带外十几根 bar(脱钩)、向上穿出(被强行绑定)——文字描述都是「相关变了」,只有看 z 的方向与持续性才能区分。
五、波动率是怎么通过盘口传导的?
这是最容易被忽略、但最能解释「为什么今天盘口这么脆」的一环。
机制很简单:波动率上升 → 做市商的报价风险变大 → 他扩大点差、减少挂单 → 盘口变薄 → 单位成交量造成的价格移动变大。
把它写成可以监控的量。最简化的价格冲击系数:
λ = ΔP ÷ Q
- ΔP:一段时间内的价格变动(用 tick 或百分比);
- Q:同期主动成交量。
λ 的单位是「每手造成的价格移动」,它的倒数就是盘口的「弹性」。λ 变大,说明同样多的成交推动了更多价格——流动性在变差。
更直接的做法是同时记录两个数:
- 厚度 Depth:最优若干档的累计挂单量(比如 ±5 档);
- 已实现波动 σ_realized:同期的收益率标准差。
这条监控线的用途是:V 上升时提前知道自己的品种会不会变脆。V 涨但 Depth ÷ σ_realized 没变,说明流动性供给还稳;V 只涨一点而比值已掉三成,说明盘口随时可能被抽干。
注意这里仍然不是交易信号。它回答的是「现在这个盘口承接能力如何」,不是「该买还是该卖」。
六、把观察落成一张每天的检查表
前面讲了机制、公式、判据,最后要落到「每天开盘前做什么」。给一张可以照着做的表:
| 步骤 | 做什么 | 记什么 |
|—|—|—|
| 1 | 确定 2–3 个机制上有联系的参照对象 | 参照清单(示例品种 B、C、波动率 V) |
| 2 | 算当前时段的滚动相关 ρ_N | 与历史中位数比 |
| 3 | 算互相关找 k* | 领先方向与强度(峰高、峰宽) |
| 4 | 算同步性 z 值 | 是否超出 ±2、持续几根 bar |
| 5 | 记录盘口厚度与已实现波动 | Depth ÷ σ_realized 的日内曲线 |
| 6 | 盘中 z 出界时看盘口主动方向 | 主动成交是否与参照市场同向 |
| 7 | 收盘后记录事件与盘口反应 | 累积样本,用于校准阈值 |
这张表的价值不在预测,在把「今天感觉联动很强」变成有数字的记录。积累几十个样本后,你会知道品种在什么条件下脱钩、脱钩时盘口什么形态。
站内 足迹图与失衡的读法 提供了盘口层面的读图方法,配合这张表用;如果你关心期权敞口那条传导路径,GEX 期权指标手册 里有做市商对冲的具体机制。
七、这篇哪里可能错
这一节必须单独写,因为相关性分析是最容易产生「看起来很有道理但其实无意义」结论的方法。
第一,相关性是统计描述,不是因果。 两个品种高度相关,可能是因为有共同驱动,也可能只是样本期内的巧合。用「A 领先 B」解释「B 跟着 A 动」,是把统计关系当因果链。
第二,时段混淆是最常见的错误来源。 数据把亚洲盘与美盘混在一起,算出的相关可能只由「同一时段两个市场都活跃」驱动,而不是真的传导。
第三,合约展期会污染数据。 连续合约换月有价差跳变,那是数据构造而非市场行为;不做复权,换月附近的相关性会被系统性扭曲。
第四,最重要的:这套方法不产生买卖信号。 它描述「在跟谁走」「联动是否异常」「盘口承接能力如何」,与「该做多还是做空」之间没有直接映射。
常见问题
Q1:我只交易一个品种,需要关心跨市场吗? 需要,但优先级取决于品种。有关联市场时,盘口里有一部分成交量来自跨市场行为;品种相对封闭时解释力有限。算同时段相关,稳定低于 0.2 就不值得花时间。
Q2:领先滞后关系能用来做提前量吗? 不建议。k* 是统计估计且会漂移;领先的市场本身也被更前面的信息驱动;领先幅度通常只有几根 bar,扣掉成本与滑点剩不下什么。
Q3:同步性偏离出现后,一般会持续多久? 没有固定答案。但可以看偏离的同时盘口有没有对应变化:厚度、主动方向、失衡结构同步变化,更可能是真的结构变化;盘口毫无反应,更可能是噪音。
风险提示
本文只讲跨市场联动的统计描述方法与盘口验证思路,不构成任何投资建议,也不预测任何品种的价格走向。文中公式、阈值与示例数字仅为说明计算方法,均为可调参数;示例品种仅作代称,不对应任何真实合约。期货、期权与杠杆交易可能导致本金全部损失,请根据自身风险承受能力独立决策。想补齐盘口基础,可回看 订单流基础 与 吸收的形成过程;新手建议从 新人学习路径 进入本系列。
暂无评论内容