1-03 Gamma 是什么:做市商的手为什么会"吸住"或"推开"价格
本篇要解决的问题
上一篇你知道了期权是什么。这一篇讲清楚那个真正驱动价格的希腊字母。
读完你会明白:为什么有的日子价格像被粘住,有的日子像被踢了一脚。
一、先用两个词把它记住
| 希腊字母 | 通俗说法 | 回答的问题 |
|---|---|---|
| Delta | 车速 | 标的涨 1 块,我的持仓赚多少? |
| Gamma | 加速度 | 标的涨了之后,上面那个"车速"本身会变多少? |
Delta 是状态,Gamma 是状态的变化率。
举个例子:一张 Call 的 Delta 是 0.5,意思是标的涨 1 块,这张期权大约涨 0.5 块。
但如果它的 Gamma 很大,那么标的涨上去之后,Delta 会从 0.5 变成 0.7、0.8——
也就是"越涨跟得越紧"。
二、把两条曲线画出来就全明白了
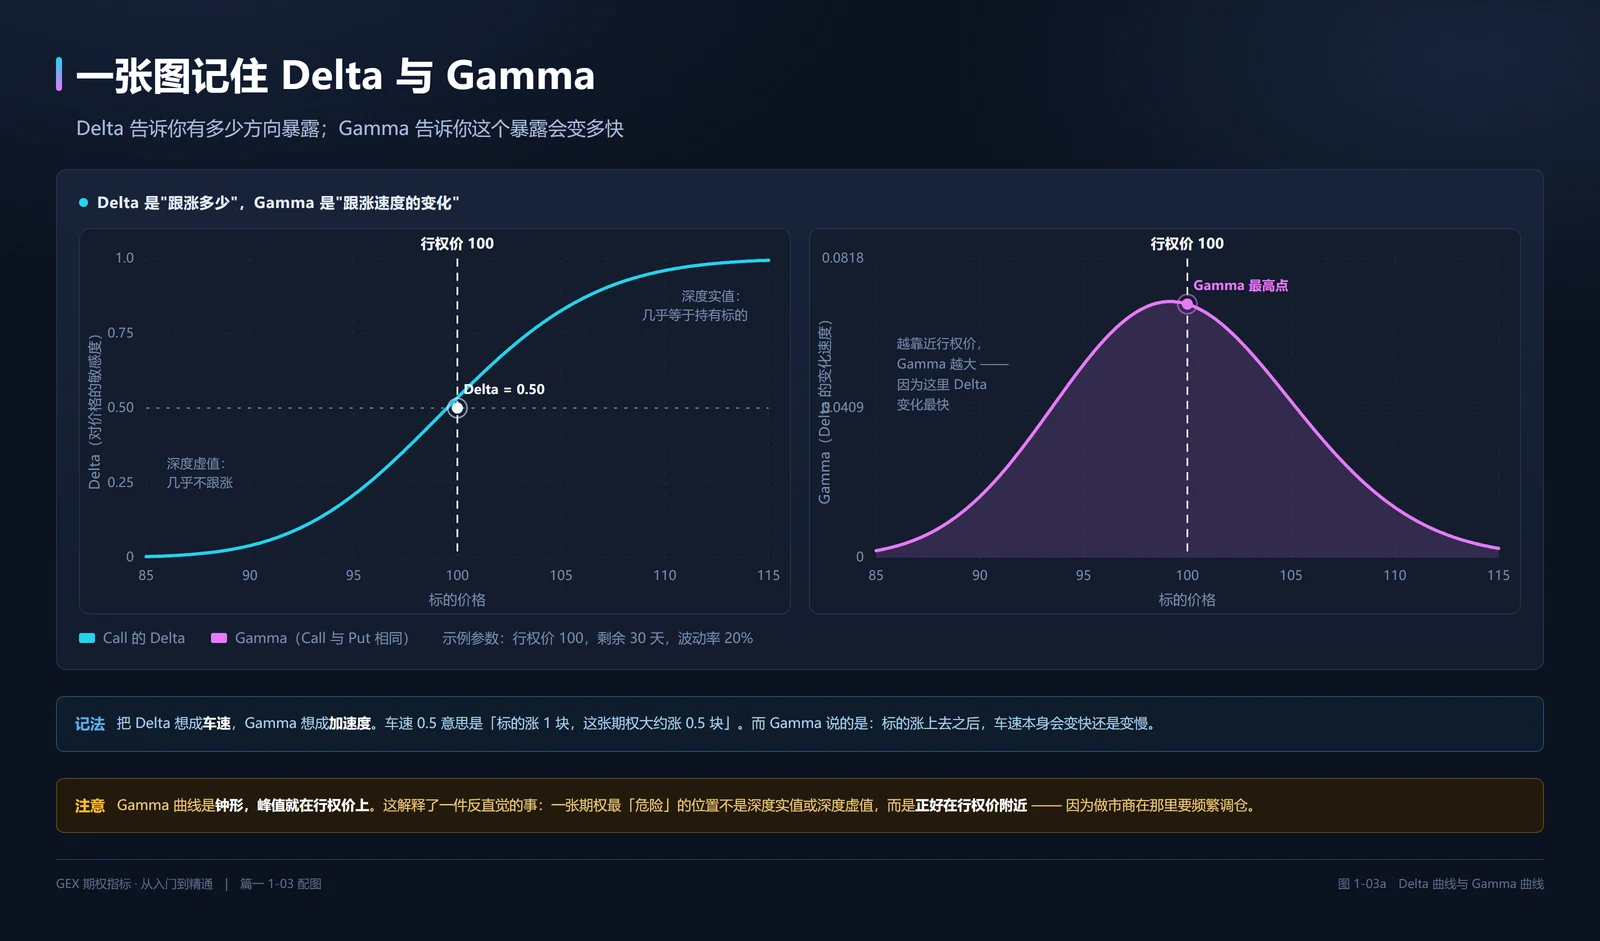
*图 1-03a Delta 是 S 形,Gamma 是钟形,两者是一对导数关系*
请重点看两条曲线的形状差异:
- Delta 是一条 S 形曲线:深度虚值时几乎贴 0,深度实值时几乎贴 1,
中间在行权价处穿过 0.5。
- Gamma 是一条 钟形曲线:峰值恰好在行权价上,往两边迅速衰减。
为什么 Gamma 在行权价最高?因为行权价附近正是 Delta 变化最快的地方。
在深度实值或深度虚值区域,Delta 已经贴到 1 或 0 了,再涨也变不动,Gamma 自然就小。
这解释了一件反直觉的事:
一张期权最"敏感"的位置不是深度实值,也不是深度虚值,
而是正好在行权价附近。
三、Gamma 和"吸住 / 推开"有什么关系
回到 1-01 那个闭环。现在可以把它说得更精确了:
做市商要维持的是"Delta 中性" —— 手上不要有方向暴露。
但 Delta 会随价格变,Gamma 就是 Delta 变化的速率。
- 做市商持有 正 Gamma:价格一涨,Delta 变大,暴露超了 → 必须卖;
价格一跌,Delta 变小,暴露不足 → 必须买。
→ 买卖方向与价格相反 → 吸住价格。
- 做市商持有 负 Gamma:上面每一步的方向全部反过来。
→ 买卖方向与价格相同 → 推开价格。
注意:Gamma 本身对 Call 和 Put 是同一个值(行权价、到期日相同时)。
所以图上你不会看到"Call 的 Gamma"和"Put 的 Gamma"——
真正决定正负的,是做市商是净买入还是净卖出这些合约。
四、时间会放大 Gamma —— 这是 0DTE 的数学根源
这是本篇最重要的一张图:
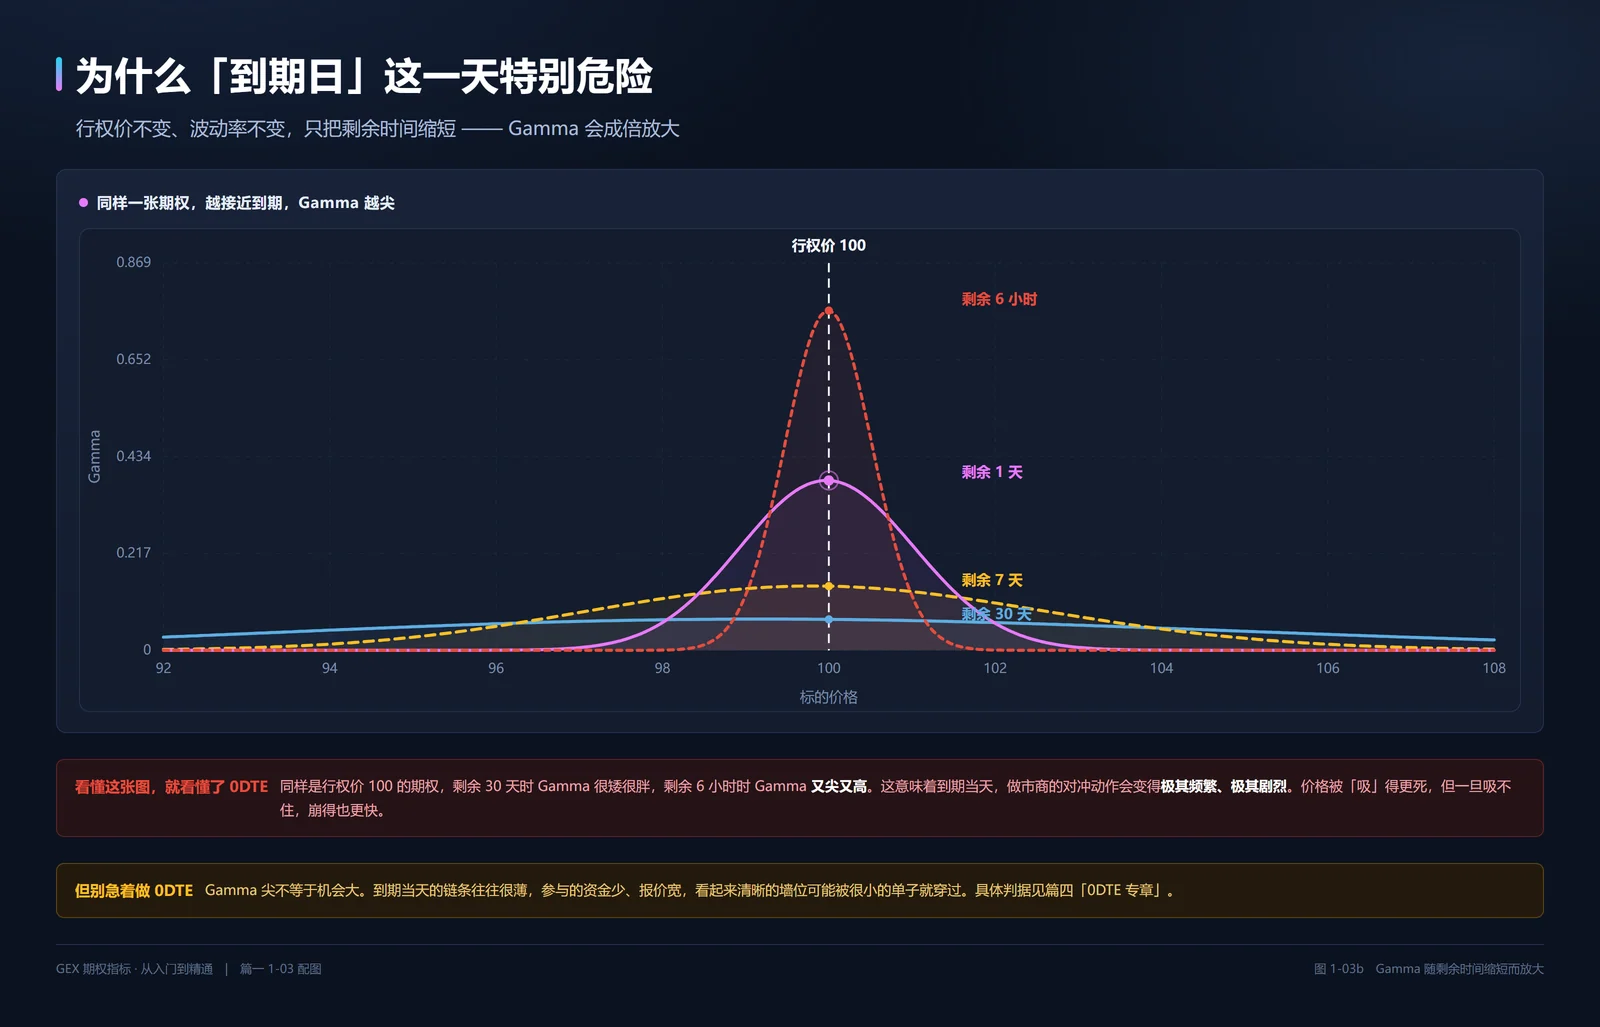
*图 1-03b 行权价、波动率都不变,只把剩余时间从 30 天缩到 6 小时*
同一张行权价 100 的期权:
| 剩余时间 | Gamma 峰值 | 相对 30 天 |
|---|---|---|
| 30 天 | 0.0693 | 1.0 倍 |
| 7 天 | 0.1439 | 2.1 倍 |
| 1 天 | 0.3810 | 5.5 倍 |
| 6 小时 | 0.7622 | 11.0 倍 |
Gamma 大致与剩余时间的平方根成反比(Γ ∝ 1/√T)。
时间越短,曲线越尖、越高、越窄。
这意味着什么?到期当天,做市商的对冲动作会变得极其频繁、极其剧烈。
价格被"吸"得更死,但一旦吸不住,崩得也更快。
⚠️ 但请注意:Gamma 尖 ≠ 机会大。
到期当天的链条往往很薄 —— 参与的资金少、报价宽,
看起来清晰的墙位可能被很小的单子就穿过去了。
具体判据见篇四「0DTE 专章」。
五、把 Gamma 加总起来,得到什么
单个合约的 Gamma 只说明一张合约的敏感度。
但市场上同时挂着几百上千个合约,每个的 Gamma 都不同。
把它们按行权价加起来、再乘上持仓量和合约规模,就得到一个总量 ——
这个总量,就是 GEX(Gamma Exposure,Gamma 暴露)。
下一篇讲它是怎么加总的。
小结
- Delta 是车速,Gamma 是加速度;Gamma 衡量 Delta 变化得多快。
- Gamma 曲线是钟形,峰值恰好在行权价上。
- 正 Gamma → 对冲方向与价格相反 → 吸住 → 震荡。
- 负 Gamma → 对冲方向与价格相同 → 推开 → 趋势。
- Gamma ∝ 1/√T:时间越短越尖。这是 0DTE 特殊性的数学根源,也是它的风险来源。
自检三问
- Gamma 曲线的峰值出现在什么位置?为什么?(第二节)
- 做市商持有正 Gamma 时,价格下跌会引发他买入还是卖出?(第三节)
- 剩余时间从 30 天缩到 1 天,Gamma 大约放大多少倍?这意味着什么风险?(第四节)
下一篇 1-04 GEX:把一整条期权链压成一张图
单个合约讲完了,下一篇讲几百个合约是怎么被压缩成图上那三条关键位的。
免责声明
本文档为 GEX 期权指标套件的使用说明,仅用于软件功能讲解与交易方法教学,不构成任何投资建议。
期权交易具有高风险,可能导致本金全部损失。文中所有数值示例仅用于说明读图方法,
不代表任何真实行情或收益预期。请根据自身风险承受能力独立决策,并自行承担交易结果。